
¿Cómo saber qué crédito personal me conviene?
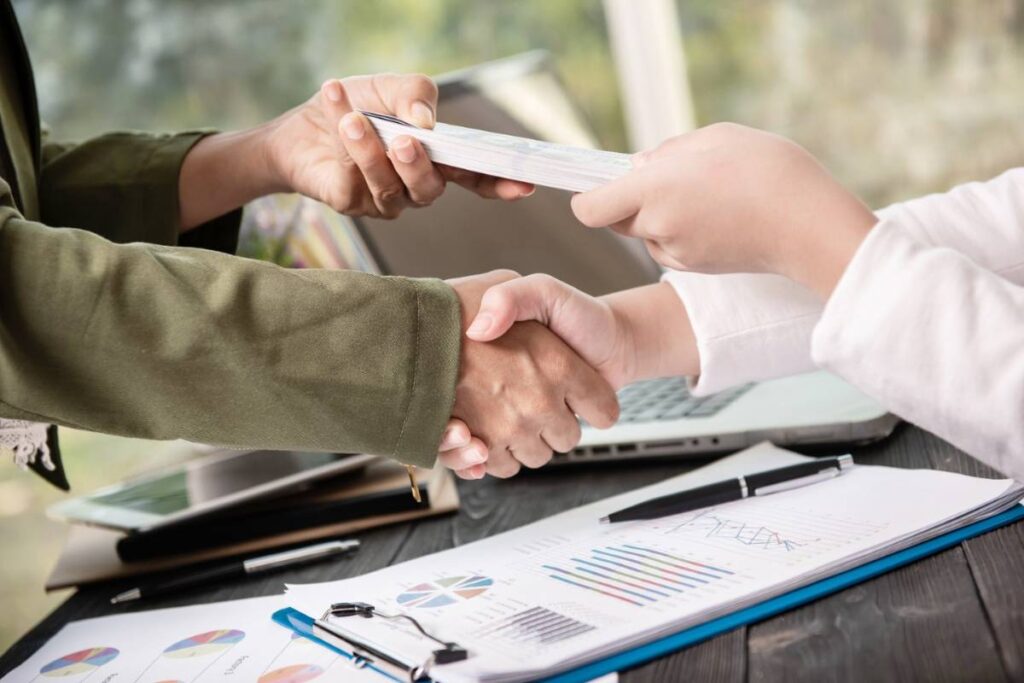

Elegir un crédito personal puede sentirse como armar un rompecabezas con muchas piezas: tasas, plazos y comisiones que no siempre son fáciles de comparar. Lo cierto es que el mejor crédito no es el que anuncia la tasa más baja, sino el que se ajusta a tu capacidad de pago y a tu meta.
Aquí te doy las claves prácticas para que compares opciones y tomes una decisión informada, sin caer en letras pequeñas.
La ruta segura para elegir un préstamo personal a tu medida
Ante la oferta de créditos personales que crece día con día, la decisión correcta no depende de la publicidad más brillante, sino de un análisis sereno de tu propia economía. Comparar solo las tasas de interés sería como juzgar un libro por su portada: existe un entramado de condiciones, plazos y costos adicionales que definen el verdadero precio del dinero que recibes.
Para orientarte con confianza, conviene que observes cada oferta como un mapa detallado donde la Tasa de Interés Anual (TIA) es apenas la brújula inicial que guía el recorrido hacia la estabilidad.
Compara la Tasa de Interés Anual y el Costo Anual Total
La tasa nominal que anuncia el banco puede ser engañosa, pues no incluye comisiones por apertura, seguros obligatorios ni gastos de administración. Por eso, el Costo Anual Total (CAT) se vuelve tu aliado más honesto: este indicador, expresado como porcentaje, engloba todos los cargos que tendrás que cubrir a lo largo del año.
Al solicitar dos ofertas, solicita siempre el CAT de cada una y compáralo lado a lado; una diferencia de solo dos puntos porcentuales puede representar un ahorro considerable en tus pagos mensuales, liberando recursos para otros propósitos.
¡Este contenido te puede interesar! ¿Dónde solicitar un crédito personal en línea?
Revisa el plazo y la flexibilidad de los pagos anticipados
Un plazo más largo reduce la mensualidad, pero incrementa el interés total que pagarás; uno corto eleva la cuota, pero te libera de la deuda antes. La sabiduría está en hallar un equilibrio que no comprometa tu capacidad de ahorro.
Además, indaga si el contrato permite hacer abonos a capital sin penalización o liquidar el préstamo antes de tiempo; esa flexibilidad te otorga libertad financiera futura si recibes un ingreso extra. Una institución transparente siempre te mostrará una tabla de amortización clara donde puedas observar cómo se distribuye cada pago.
Analiza tu propio historial crediticio y tu capacidad de pago
Antes de firmar, pide una copia de tu reporte de crédito y verifica que no existan errores o deudas que no reconoces. Tu historial influirá directamente en la tasa que te ofrecen, pues los bancos cobran más a quien consideran mayor riesgo.
Asimismo, calcula que la nueva mensualidad no supere el treinta por ciento de tus ingresos netos mensuales, regla de oro que te protege de un sobreendeudamiento. Si tu puntaje es bajo, considera primero mejorar tu score con pagos puntuales antes de solicitar; este pequeño esfuerzo se traducirá en condiciones más amables.
| Aspecto clave | Recomendación práctica |
|---|---|
| Tasa de interés | Prefiere la oferta con el menor CAT, no solo la tasa nominal |
| Plazo | Elige el más corto que tu presupuesto soporte cómodamente |
| Pagos anticipados | Verifica que no existan comisiones por adelantar pagos |
¿Cómo saber qué crédito personal me conviene? Guía para comparar opciones con claridad
¿Qué préstamo personal elegir según mis necesidades? Guía para comparar opciones y tomar la mejor decisión financiera.
La elección de un préstamo personal no se resuelve con la tasa más baja, sino con la que se ajusta a tu flujo de caja y al propósito del dinero. Compara la TAE (que incluye comisiones y seguros obligatorios) y, sobre todo, el costo total del crédito, pero también evalúa la flexibilidad de amortización anticipada y la velocidad de desembolso.
Para necesidades urgentes como una operación médica, prioriza la inmediatez y la aprobación sin papeleo extenso; para consolidar deudas de tarjetas, un préstamo con plazo más largo y cuota fija te dará aire; y para un proyecto personal como estudios o un viaje, la cuota mensual no debe superar el 30% de tus ingresos netos si quieres mantener tu estabilidad financiera.
Compara la TAE y el costo total del crédito
La TAE es el indicador más fiel porque suma intereses, comisiones de apertura, estudio y seguros obligatorios. Muchas entidades anuncian un interés bajo (TIN) para atraerte, pero luego te aplican una comisión de apertura del 3% que encarece el préstamo.
Solicita siempre la simulación con el desglose completo: si comparas dos préstamos de 10.000 euros a 5 años, uno con TAE del 8% sin comisiones y otro con TAE del 7% pero con comisión de apertura, el segundo probablemente te saldrá más caro al final. Usa calculadoras online de comparación y exige el cuadro de amortización antes de firmar para ver cuánto pagarás de intereses reales.
¡Este contenido te puede interesar! ¿Cuál es el mejor crédito personal actualmente?
- Solicita la TAE y el cuadro de amortización en al menos tres entidades distintas, incluyendo bancos digitales y cooperativas de crédito.
- Descarta cualquier oferta que no incluya el costo total del crédito o que te presione para firmar sin mostrarte el desglose de comisiones.
- Calcula el diferencial entre el TIN y la TAE: si supera 1,5 puntos, hay cargos ocultos o seguros que debes revisar con lupa.
Evalúa la flexibilidad del préstamo para pagos anticipados
La verdadera ventaja de un préstamo personal no está solo en la cuota inicial, sino en qué pasa si tu situación mejora y quieres adelantar capital. Algunas entidades penalizan la amortización anticipada con comisiones de hasta el 2% sobre el capital cancelado, lo que te obliga a pagar más caro por liberarte antes. Si prevés que podrías recibir una bonificación, herencia o cambio de trabajo, busca préstamos sin comisión por cancelación total o parcial.
Además, revisa si puedes reducir la cuota mensual en lugar del plazo, ya que esa opción te da más flexibilidad ante imprevistos sin perder el colchón de liquidez mensual.
- Pregunta explícitamente por la comisión por amortización anticipada, tanto parcial como total, y súmala al costo comparativo.
- Elige préstamos que permitan realizar pagos extras sin penalización al menos una vez al año y sin límite de importe.
- Verifica en el contrato si puedes cambiar la fecha de pago mensual o diferir una cuota sin coste adicional, útil si tu ingreso es irregular.
Adapta el plazo y la cuota a tu capacidad real de endeudamiento
El error más común es escoger el plazo más largo para pagar una cuota baja, pero eso multiplica los intereses totales. Por ejemplo, un préstamo de 15.000 euros al 9% TAE a 3 años cuesta unos 2.200 euros en intereses, mientras que a 7 años te costará más de 5.000 euros.
La regla financiera sana es que la cuota mensual no supere el 30% de tus ingresos netos después de gastos fijos, y que el plazo total no exceda la vida útil del bien o servicio que financias. Si necesitas 5.000 euros para un coche usado que durará 4 años, no lo pagues en 8 años. Calcula tu margen real sumando todos tus gastos fijos mensuales y réstalo de tu ingreso; ese sobrante es tu tope de cuota.
- Haz un presupuesto mensual detallado con tus gastos fijos (alquiler, suministros, transporte) y destina solo el excedente líquido a la cuota del préstamo.
- Compara el costo total entre un plazo de 36 meses y otro de 60 para la misma cantidad y tasa; elige el más corto que tu cuota pueda soportar sin ahogar tu ahorro.
- Ten en cuenta que las entidades suelen ofrecer mejores TAE si contratas la domiciliación de nómina o seguros, pero valora si esos paquetes compensan el ahorro en intereses.
¿Cómo identificar el préstamo personal más conveniente según mi perfil financiero y necesidades actuales?
El préstamo personal más conveniente para ti no es el de menor tasa de interés publicada, sino aquel cuya cuota mensual, plazo total y requisitos se alineen con tu flujo de caja real y tu tolerancia al endeudamiento. Para determinarlo, compara la Tasa Anual Equivalente (TAE) en lugar de la tasa nominal, porque incluye comisiones de apertura, seguros y otros costos ocultos que alteran el monto final que pagas.
Evalúa también tu capacidad de pago con la regla de no destinar más del 30% de tus ingresos netos mensuales a la deuda, y contrasta el plazo ofrecido con la vida útil de lo que financiarás, pues un plazo largo reduce la cuota pero multiplica los intereses totales.
Analiza tu perfil crediticio y estabilidad laboral
Tu historial en buró de crédito y la constancia de tus ingresos determinan las condiciones que te ofrecerán. Las entidades segmentan a los solicitantes en perfiles de riesgo, y un pequeño cambio en tu puntaje puede significar una diferencia de varios puntos porcentuales en el interés.
Antes de solicitar, revisa tu reporte crediticio para detectar errores y conocer tu puntuación aproximada, y ten a la mano comprobantes recientes de nómina o declaraciones de impuestos si eres independiente.
¡Este contenido te puede interesar! ¿Dónde conseguir un crédito con aprobación rápida?
- Solicita tu reporte de crédito gratuito anual y verifica que no existan adeudos reportados por error o cuentas que no reconoces.
- Si tu puntaje es inferior a 680, considera esperar dos o tres meses y liquidar pequeñas deudas recurrentes para mejorar tu historial antes de aplicar.
- Reúne al menos tres comprobantes de ingresos consecutivos y una carta de tu empleador o de tu contador si tu situación laboral es reciente.
Descifra el costo total y las condiciones del contrato
No te detengas en el anuncio de la tasa mensual. Pide siempre el desglose de la TAE, las comisiones por pago anticipado, los seguros obligatorios y las penalizaciones por retraso. Dos ofertas con la misma tasa pueden tener costos totales muy distintos si una incluye seguros que la otra no.
Calcula el costo financiero total multiplicando la cuota por el número de meses y restando el capital recibido para saber cuánto pagarás de más por el dinero.
- Convierte todas las tasas a TAE usando una calculadora financiera en línea o solicita al banco el formato normalizado de información europea o local equivalente.
- Revisa si existe comisión por amortización anticipada y si el contrato te permite hacer pagos extra sin cargos a partir de cierto mes.
- Verifica que la moneda del préstamo y la de tus ingresos sean la misma para evitar riesgo cambiario y fluctuaciones imprevistas en la cuota.
Evalúa el propósito y el plazo frente a tus necesidades reales
Un préstamo para consolidar deudas caras es distinto a uno para financiar un viaje o una inversión en educación. Si tu objetivo reduce tu carga financiera mensual, prioriza ofertas con plazo corto y posibilidad de liquidar antes.
Si financiarás un activo que generará ingresos futuros, un plazo mayor puede ser aceptable siempre que la tasa sea razonable. Alinea siempre el final del plazo con un hito concreto de tu vida financiera, como un bono anual o un aumento salarial esperado.
- Para consolidar deudas, calcula cuánto pagarías mensualmente si sumas todas tus cuotas actuales y compáralo con la cuota única que te ofrecen; debe ser al menos un 15% menor para que valga la pena.
- Si el préstamo es para un gasto no esencial, invierte en comparar al menos cinco ofertas en línea y no tomes decisión el mismo día de la solicitud para evitar compras impulsivas.
- Proyecta tu flujo de efectivo a un año e identifica meses con gastos extraordinarios, como aguinaldos o impuestos, y verifica que la cuota no coincida con esos picos de salida de dinero.
¿Cómo elegir el crédito personal ideal según mi perfil financiero?
Para elegir el crédito personal ideal según tu perfil financiero, primero compara la tasa de interés anual (TIA) y el costo financiero total (CFT), que incluye comisiones y seguros.
Si tu ingreso es estable y tu historial crediticio es bueno, busca tasas fijas y plazos cortos para pagar menos intereses. Si tu ingreso es variable, prioriza opciones con flexibilidad de pago anticipado sin penalidad y cuotas que no superen el 30% de tu ingreso neto mensual.
Evalúa tu capacidad de endeudamiento real
Antes de solicitar cualquier crédito, calcula tu flujo de caja mensual restando todos tus gastos fijos (vivienda, alimentación, servicios) y deudas previas.
El pago de la nueva cuota no debe comprometer más del 30% de tu ingreso neto para evitar sobreendeudamiento. Además, revisa tu reporte crediticio en un buró para conocer tu score; si es menor a 650, tu perfil es de mayor riesgo y las tasas que te ofrezcan serán más altas.
¡Este contenido te puede interesar! ¿Cómo solicitar un crédito personal?
- Suma tus ingresos netos mensuales y resta todos tus gastos fijos y deudas actuales para obtener tu margen disponible.
- Multiplica tu ingreso neto por 0.30 y verifica que la cuota proyectada del crédito no supere ese límite.
- Solicita tu reporte de crédito y verifica que no haya errores o deudas no reconocidas que bajen tu score.
Compara tasas, comisiones y plazos entre entidades
No te quedes con la primera oferta de tu banco habitual. Los créditos personales varían mucho entre bancos, fintechs y cooperativas.
La tasa nominal anual puede ir desde 15% hasta 60%, y el CFT puede incluir seguros de desempleo o de vida que elevan el costo real. Pide una simulación con el monto y plazo exactos que necesitas en al menos tres instituciones y compara el CFT, no solo la tasa de interés.
- Solicita una simulación de crédito por el mismo monto y plazo en tu banco actual, una fintech digital y una cooperativa de ahorro.
- Compara el CFT de cada oferta y el costo total en pesos de las cuotas, no solo la tasa publicitaria.
- Verifica si hay comisión por pago anticipado y si el plazo puede ajustarse sin cargos si tu ingreso cambia.
Define el propósito y el plazo adecuado del crédito
El destino del crédito determina el plazo óptimo: si es para consolidar deudas de tarjeta, un plazo corto de 12 a 18 meses evita pagar intereses sobre intereses.
Si es para un gasto puntual como tratamiento médico o reparación, un plazo medio de 24 a 36 meses equilibra la cuota mensual y el costo total. Para gastos no urgentes, reconsidera si conviene esperar y ahorrar en lugar de endeudarte.
- Identifica si el crédito es para cubrir una emergencia, para consolidar deudas o para un consumo planificado.
- Elige un plazo que no exceda la vida útil del bien o servicio que financias; por ejemplo, no pagues un viaje a 48 meses.
- Simula dos escenarios con cuota alta y plazo corto versus cuota baja y plazo largo, y elige el que maximice tu ahorro total.
¿Cómo elegir el crédito personal más conveniente según tu perfil financiero?
Elegir el crédito personal más conveniente no depende de la tasa más baja a primera vista, sino de cómo se alinea con tu estabilidad de ingresos, tu historial crediticio y el propósito del préstamo.
Un perfil con ingresos fijos y deudas bajas puede acceder a ofertas con plazos largos y cuotas blandas, mientras que alguien con ingresos variables o historial corto debería priorizar la flexibilidad de pago y la aceptación rápida antes que el costo total.
La clave está en comparar la tasa anual equivalente (TAE), que incluye comisiones y seguros, y no dejarse seducir por el interés mensual que anuncian en letras grandes.
Evalúa tu capacidad de endeudamiento real antes de comparar ofertas
Tu cuota mensual no debería superar el 35% de tus ingresos netos, y ese cálculo debe hacerse después de restar tus gastos fijos y deudas existentes. Si destinas más de ese porcentaje, cualquier imprevisto te obligará a renegociar o caer en mora, lo que encarece el crédito innecesariamente.
¡Este contenido te puede interesar! ¿Qué crédito personal tiene mejores condiciones?
Las entidades también evalúan este ratio, por lo que conocerlo de antemano te evita solicitudes que dañen tu score con consultas innecesarias.
- Suma todos tus ingresos mensuales estables y réstale tus gastos esenciales (vivienda, alimentación, transporte) y cuotas de otras deudas.
- Multiplica el resultado por 0.35 para obtener el tope máximo de cuota que puedes asumir sin comprometer tu liquidez diaria.
- Si tu tope es menor a la cuota mínima que ofrecen, reduce el monto solicitado o extiende el plazo, aunque esto aumente el interés total pagado.
Compara la TAE y las comisiones de apertura, no solo el interés nominal
Dos créditos con el mismo interés mensual pueden tener costos totales muy distintos si uno cobra comisión de apertura, seguro de desgravamen o penalización por pago anticipado. La TAE estandariza todos esos gastos en un porcentaje anual, permitiéndote comparar opciones homogéneas.
Además, revisa si la cuota es fija o variable: para perfiles conservadores, la fija da certeza; para quienes esperan ingresos crecientes, la variable puede ser más barata al inicio.
- Pide a cada entidad el desglose de la TAE, incluyendo seguros y comisiones, y anota el total a pagar al final del plazo.
- Desconfía de ofertas con publicidad agresiva: si el interés parece irrealmente bajo, revisa las letras pequeñas por costos ocultos o plazos engañosos.
- Verifica si existen cargos por amortización anticipada total o parcial, ya que si planeas pagar antes, un crédito sin esa penalización te ahorrará miles.
Ajusta el plazo según tu estabilidad laboral y proyecto de vida
El plazo ideal no es el más corto ni el más largo, sino aquel que equilibra una cuota manejable con un costo total razonable. Si tu empleo es estable y tu ingreso crece cada año, un plazo de 12 a 24 meses es eficiente porque pagas menos intereses.
Pero si tu actividad es freelance o estás en transición laboral, un plazo de 36 a 48 meses te da un colchón de seguridad, siempre que la cuota fija sea baja y no tengas penalización por adelantar pagos cuando te vaya mejor.
- Calcula el ahorro total entre un plazo corto y otro largo: cada año adicional puede aumentar el costo entre un 15% y un 30%, según la tasa.
- Elige pagos que coincidan con tu ciclo de ingresos (mensual, quincenal o por proyecto) evita que la cuota caiga en momentos de baja liquidez.
- Destina el crédito a un propósito específico, como consolidar deudas o pagar estudios, con un plan claro de retorno, para no caer en gastos superfluos.
Preguntas frecuentes
¿Cómo comparar la tasa de interés de un crédito personal?
La tasa de interés es el costo principal del crédito. Solicita siempre la Tasa de Interés Efectiva Anual (TEA) a cada entidad, ya que incluye comisiones y seguros. Comparar solo la tasa nominal puede llevar a errores.
Pide simulaciones con el mismo monto y plazo en varios bancos o financieras. Así podrás identificar la oferta más conveniente para tu bolsillo. Recuerda que una diferencia de pocos puntos porcentuales impacta significativamente en la cuota mensual.
¿Qué papel juegan las comisiones y seguros en el costo total?
Las comisiones de administración, los seguros de desgravamen y los gastos administrativos pueden incrementar el costo real del préstamo. No te fijes solo en la cuota mensual; solicita el costo total del crédito.
¡Este contenido te puede interesar! ¿Cómo saber qué préstamo personal me conviene?
Pregunta si existen cargos por pago anticipado o por penalidad. Compara estos cargos entre distintas instituciones para evitar sorpresas. Un crédito aparentemente barato puede volverse caro con comisiones ocultas. Infórmate bien antes de aceptar cualquier condición contractual.
¿Cómo afecta el plazo a la cuota y al interés total?
Un plazo más largo reduce la cuota mensual, haciéndola más manejable para tu flujo de caja. Sin embargo, pagarás más intereses durante toda la vida del préstamo. Un plazo corto incrementa la cuota, pero el costo total del crédito será menor. Define primero cuánto puedes pagar al mes sin descuidar otros gastos.
Evalúa si la cuota no supera el 30% de tus ingresos netos. Equilibrar plazo y cuota es clave para no comprometer tu estabilidad financiera futura.
¿Debo revisar la reputación de la entidad antes de elegir?
La confianza es fundamental al contratar un crédito personal. Investiga si la entidad está registrada y supervisada por la autoridad financiera de tu país. Consulta opiniones de otros usuarios en foros y redes sociales para conocer su servicio al cliente y transparencia. Desconfía de ofertas demasiado buenas que parezcan irrealmente ventajosas.
Verifica que la institución tenga presencia física o digital confiable y años de experiencia en el mercado. Elegir una entidad seria protege tu dinero y tus datos personales.
Deja una respuesta