
¿Dónde abrir una cuenta de inversión?
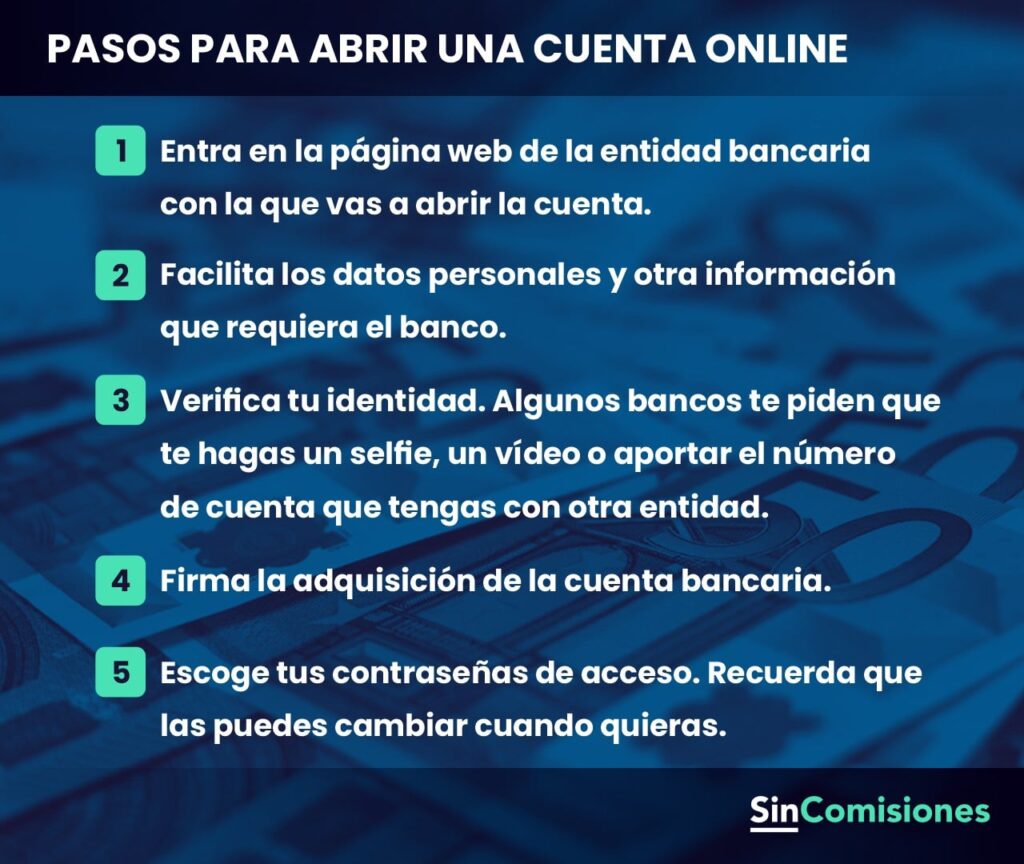

Elegir dónde abrir una cuenta de inversión es el primer paso, y quizás el más importante, para hacer crecer tu dinero. La oferta es amplia y las diferencias entre plataformas pueden ser abismales en comisiones, productos y facilidad de uso. Aquí te contamos qué debes analizar para tomar la decisión correcta.
El Primer Paso: Elegir Dónde Tu Dinero Aprende a Caminar
Imagina que tu dinero es una semilla. No basta con tenerla en el bolsillo; necesitas un suelo fértil, con la luz adecuada y el riego justo para que germine. Abrir una cuenta de inversión es exactamente eso: buscar el terreno perfecto. En el vasto y a veces abrumador paisaje financiero, la decisión de dónde abrir tu cuenta no es un mero trámite burocrático, sino la primera y más crucial estrategia que definirá tu experiencia. No se trata solo de números en una pantalla, sino de encontrar un socio que te acompañe en el viaje, que hable tu idioma y que entienda tus metas. Antes de lanzarte a la piscina, conviene revisar el fondo, la profundidad y la temperatura del agua.
¡Este contenido te puede interesar! ¿Cuál es la mejor inversión a corto plazo?
Bancos Tradicionales vs. Brokers Online: Dos Mundos, un Mismo Objetivo
La disyuntiva inicial surge entre la solidez pétrea de un banco de toda la vida y la agilidad digital de un broker especializado. Los bancos tradicionales ofrecen la comodidad de tener todo bajo el mismo techo, con tu cuenta corriente y tu hipoteca, pero a menudo sus plataformas de inversión son lentas, con comisiones excesivamente altas y una oferta limitada de productos. En cambio, los brokers online, como Interactive Brokers, DEGIRO o eToro, son la nueva frontera: operan con interfaces intuitivas, comisiones notablemente reducidas y acceso a mercados globales. La elección radica en qué valoras más: la familiaridad y el trato personal de tu banco de confianza, o la eficiencia y el poder de fuego que ofrecen las plataformas especializadas para hacer crecer tu capital más rápido.
Requisitos de Residencia y Fiscalidad: El Marco Legal Invisible
No todos los caminos están abiertos para todos. El lugar donde vives dictamina las reglas del juego de manera implícita. Un residente en España, por ejemplo, tiene que considerar que la mayoría de los brokers internacionales (estadounidenses) no aceptan clientes europeos debido a la normativa MiFID II. Por eso, es vital elegir brókers con licencia en la Unión Europea (como los regulados por la CNMV o el Banco de España) para evitar dolores de cabeza. Además, la fiscalidad es un personaje principal olvidado: las plusvalías se declaran en el IRPF, y algunos productos o cuentas tienen un tratamiento especial (como los ETFs que tributan de forma diferente que las acciones). Investigar este aspecto es tan importante como decidir en qué invertir, porque un 19% de retención bien planificado puede significar la diferencia entre una alegría y una sorpresa desagradable en la declaración de la renta.
Recursos y Herramientas: La Mochila que Necesitas para la Travesía
Una vez dentro, la experiencia del usuario y las herramientas de análisis se convierten en tu mapa y brújula. No solo busques un lugar para guardar dinero; busca un ecosistema que te eduque. Las mejores plataformas ofrecen gráficos avanzados, análisis fundamental en tiempo real, y una sección de noticias integrada que te permite tomar decisiones informadas sin salir de la aplicación. Fíjate en si ofrecen una cuenta demo para practicar sin riesgo, un apartado de formación (webinars, cursos) y un servicio de atención al cliente que responda en español y de forma rápida. Un broker con una app móvil pobre o con una plataforma desactualizada es como tener un coche deportivo con un motor de gasolina pobre: frustrante y limitante.
| Característica Clave | Bancos Tradicionales | Brokers Online (UE) |
|---|---|---|
| Comisiones por Operación | Generalmente altas (0.5% - 1% o mínimo fijo alto) | Bajas o nulas (0% - 0.25% por transacción) |
| Variedad de Productos | Limitada a fondos propios o algunos ETF | Amplia: acciones, ETF, futuros, opciones, cripto |
| Plataforma de Trading | Suelen ser básicas y poco intuitivas | Avanzadas, con gráficos dinámicos y análisis técnico |
| Regulación | Alta (CNMV, Banco de España) | Alta (si tiene licencia UE, bajo directiva MiFID II) |
| Atención al Cliente | Oficina física y teléfono | Chat online, email o teléfono (disponibilidad variable) |
¿Dónde abrir una cuenta de inversión? Guía para elegir la plataforma adecuada
¿Cuál es el mejor banco para invertir y abrir una cuenta de inversión en 2024?
La pregunta sobre el mejor banco para invertir en 2024 no tiene una única respuesta, porque depende de tu perfil: si buscas bajas comisiones, una app sencilla, fondos indexados o atención personalizada. Sin embargo, hay instituciones que destacan por combinar solidez, bajos costos y una plataforma digital ágil. En el panorama actual, Interactive Brokers lidera para inversores activos por su acceso global y comisiones reducidas, mientras que para quienes prefieren algo más automatizado, Robo-advisors como Indexa Capital o MyInvestor ofrecen carteras indexadas con cero esfuerzo de gestión. Si tu prioridad es un banco tradicional con servicios completos, Bankinter y su cuenta de valores con asesoramiento puede ser interesante, aunque cobra más por operativa. Lo crucial es que revises los costos de custodia, la facilidad para mover tu dinero y si ofrecen fondos sin comisiones de gestión altas. No te cases con el primer que encuentres; compara tus necesidades reales.
¡Este contenido te puede interesar! ¿Dónde invertir para obtener rendimientos mensuales?
¿Qué comisiones y costos ocultos deberías comparar antes de elegir?
Las comisiones son el enemigo silencioso de tus rendimientos, y en 2024 la diferencia entre un banco y otro puede cambiar tu rentabilidad anual en más de un 1%. Para evaluar correctamente, no solo mires la tarifa por comprar una acción, sino los costos de mantenimiento y las comisiones de custodia, que algunos bancos aplican trimestralmente. También revisa si te cobran por recibir dividendos o por el cambio de divisa si compras en el extranjero. Una buena cuenta de inversión debería tener cero costos de mantenimiento si tienes una domiciliación o un mínimo de depósito, y comisiones por operación que no superen el 0,2% para ETFs. No olvides las comisiones de reembolso si inviertes en fondos: algunos bancos te penalizan por moverte a otra entidad.
- Comisión de mantenimiento: compara si es fija o un porcentaje sobre tu cartera, y si se elimina al alcanzar cierto volumen.
- Comisión de custodia: pregunta si la aplican sobre el valor total anual o solo sobre los valores extranjeros.
- Comisión de cambio de divisa: critical si inviertes en acciones de EE. UU., aquí puede haber un sobrecosto del 1% al 2% oculto.
¿Qué tipo de inversor eres y cómo eso define tu banco ideal?
No es lo mismo invertir 500 euros al mes que tener un patrimonio ya formado. Si eres principiante y quieres empezar con una cuenta de inversión sin complicaciones, un banco online como MyInvestor te ofrece fondos indexados de Vanguard sin comisión de gestión propia, y su plataforma es clara para comprar en dólares. Para el inversor más activo que opera con frecuencia, Interactive Brokers permite acceso a mercados globales con comisiones por acción en vez de por volumen, lo que abarata el trading. En cambio, si prefieres delegar la selección y la rebalanceo, un robo-advisor como Indexa Capital te arma una cartera diversificada según tu perfil de riesgo y olvídate de tomar decisiones. Finalmente, si valoras tener una oficina física y a un asesor que te llame por teléfono, bancos como CaixaBank o Santander ofrecen servicios, pero sus comisiones suelen ser más altas y su interfaz menos moderna. Analiza tu frecuencia de operación y tu conocimiento previo.
- Inversor pasivo: busca bancos con planes de inversión automáticos y fondos indexados baratos, como Indexa o MyInvestor.
- Inversor activo en bolsa: exige bajo coste por operación y herramientas de análisis técnico, aquí Interactive Brokers es el estándar.
- Inversor con asesoramiento humano: prioriza bancos tradicionales con gestor asignado, pero acepta márgenes más altos en fondos.
¿Cómo afecta la seguridad financiera y el Fondo de Garantía en tu elección?
Aunque no lo pienses, la solvencia del banco donde inviertes es tu primera red de seguridad. En la Unión Europea, los depósitos en efectivo están protegidos hasta 100.000 euros por el Fondo de Garantía de Depósitos, pero aquí viene el detalle: tus inversiones en acciones y fondos no están cubiertas por ese fondo, sino por el régimen de protección de inversores, que te compensa si el banco quiebra por un delito o negligencia, hasta 20.000 euros. Eso significa que si el banco quebrara, tus títulos siguen siendo tuyos y se traspasarían a otro custodio, pero no te devolverían las pérdidas por caídas de mercado. Por eso, elegir un banco con buena calificación crediticia y regulado por el Banco Central Europeo te da tranquilidad. Revisa si la entidad es un banco de inversión regulado o un broker extrajero, porque la legislación de protección puede variar.
- Verifica el número de licencia bancaria europea: todas las entidades autorizadas aparecen en el registro del BCE.
- Revisa si tu cuenta de valores está segregada: tu custodia debe ser separada del balance del banco para evitar usos indebidos.
- Consulta el histórico de solvencia en plataformas como Moody’s o S&P, pero recuerda que ninguna calificación es garantía absoluta.
¿Dónde abrir una cuenta de inversión en Estados Unidos para maximizar rendimientos?
La elección del lugar para abrir una cuenta de inversión en Estados Unidos es una decisión que se asemeja a seleccionar el vehículo adecuado para una travesía oceánica: no existe un barco universalmente perfecto, sino uno que se adapta a las corrientes, la carga y el destino del navegante. Maximizar rendimientos no depende únicamente de los activos elegidos, sino también de la estructura de costos, la eficiencia fiscal, la calidad de ejecución y los recursos disponibles para la toma de decisiones. Responder con precisión exige desglosar qué significa “maximizar” para cada perfil, porque el rendimiento neto es la diferencia entre la rentabilidad bruta y todo lo que se erosiona en el camino: comisiones, diferenciales, impuestos y errores de timing. Para un inversor que busca maximizar rendimientos netos en el mercado estadounidense, la respuesta más sólida y recurrente en análisis comparativos es abrir una cuenta en un corredor de bolsa (broker) con estructura de comisiones cero para operaciones de acciones y ETF, pero que ofrezca acceso a cuentas con ventajas fiscales como la IRA o el 401(k) individual, y que permita la compra de fracciones de acciones (fractional shares) para reinvertir cada dólar sin fricción. Entre los nombres que consistentemente aparecen en simulaciones de rendimiento ajustado por costos, destacan Fidelity Investments, Charles Schwab y Vanguard. La razón fundamental es doble: cero comisiones por operación elimina la penalización por la frecuencia de rebalanceo (un enemigo silencioso del rendimiento compuesto), y la estructura de fondo mutuo o ETF de baja rotación interna reduce el drag fiscal. Sin embargo, la maximización no termina en el corredor; el siguiente paso es seleccionar la estructura de cuenta correcta (individual, conjunta, de retiro) porque el impacto fiscal puede representar una diferencia de entre 0.5% y 1% anual en el rendimiento neto a largo plazo, una magnitud que supera con creces cualquier diferencia en comisiones de plataforma. La evidencia empírica de estudios de comportamiento financiero muestra que los inversores que maximizan rendimientos no son los que eligen el “mejor” broker, sino los que construyen un sistema con tres pilares: minimización de costos fijos (sin comisiones), maximización de eficiencia fiscal (usar cuentas de jubilación antes que cuentas gravadas) y acceso a instrumentos de alta diversificación (ETFs indexados globales). En ese sentido, Fidelity y Schwab han liderado la reducción de costos en el sector, ofreciendo además cuentas de efectivo con rendimientos cercanos a la tasa de fondos federales, lo cual permite que el dinero no invertido no esté inactivo. Vanguard, por su parte, mantiene una estructura mutualizada que baja costos internos de sus fondos, pero su plataforma de trading es menos flexible para operaciones avanzadas. Para acciones individuales o estrategias más activas, Interactive Brokers (IBKR) ofrece márgenes de ejecución muy competitivos y acceso a préstamos de margen a tasas bajas, aunque su curva de aprendizaje es más pronunciada. La maximización, por lo tanto, es el resultado de una ecuación personal: costo + fiscalidad + funcionalidad + riesgo de contraparte. A continuación se desarrollan tres subtítulos clave que profundizan en criterios de selección, estructuras de cuenta y estrategias de ejecución.
¡Este contenido te puede interesar! ¿Qué plataforma de inversión es más confiable?
1. Criterios objetivos para comparar corredores en EE.UU.: costos, interés sobre efectivo y calidad de ejecución
La maximización del rendimiento comienza con un análisis cuantitativo de los costos que no son visibles en la primera página de cada plataforma. El primer factor es la comisión por operación; aunque la mayoría de los grandes corredores (Fidelity, Schwab, Vanguard, ETrade, ahora parte de Morgan Stanley) ofrecen $0 comisiones en acciones y ETF estadounidenses, la diferencia aparece en fondos mutuos no propios, opciones (cobran por contrato) y en el pago por flujo de órdenes (payment for order flow) que puede afectar el precio de ejecución en céntimos. El segundo factor es la tasa de interés pagada sobre el efectivo no invertido (cash sweep): corredores como Fidelity y Schwab han ofrecido tasas superiores al 4% en cuentas de barrido, mientras que otros broker bajos costo como Robinhood pagan menos; ese interés se convierte en rendimiento adicional garantizado sin riesgo. El tercer criterio es la calidad de ejecución, que se mide en el “price improvement” o la diferencia entre el precio cotizado y el precio medio de la transacción; Interactive Brokers publica estadísticas de ejecución que muestran una mejora media cercana a 0.1%, lo cual en operaciones frecuentes es un multiplicador de rendimiento. - Comparar el fee por operación de opciones (por ejemplo, Fidelity cobra $0.65 por contrato, IBKR entre $0 y $0.65 según volumen). - Revisar la tasa APY del barrido de efectivo en cada corredor; Schwab y Fidelity superan a la mayoría de bancos tradicionales. - Evaluar el acceso a órdenes limitadas sin ruta de pago por flujo; IBKR permite elegir “smart routing” para buscar la mejor bolsa. - Verificar si la plataforma permite comprar fracciones de acciones (Fidelity y Schwab lo permiten, Vanguard no directamente en acciones individuales). - Analizar la estabilidad de la plataforma en horas de alta volatilidad; un retraso de segundos puede costar más que años de comisiones.
2. Las cuentas de retiro individual (IRA, Roth IRA) como vehículo para maximizar rendimiento fiscal neto
Para un inversor que vive o tributa en Estados Unidos, la decisión entre una cuenta de corretaje sujeta a impuestos y una cuenta de jubilación puede ser más importante que la elección del broker. Una cuenta IRA tradicional permite deducir contribuciones de impuestos, lo que reduce la carga fiscal actual y permite que el capital crezca diferido hasta el retiro; una Roth IRA, por el contrario, no da deducción ahora, pero los retiros calificados son 100% libres de impuestos. La maximización de rendimientos en términos de patrimonio final esperado, asumiendo una tasa de retorno constante del 7% anual y una tasa impositiva futura del 25%, muestra
¿Cuáles son las mejores opciones para abrir una cuenta de inversión y hacer crecer mi dinero?
Claro, entiendo perfectamente. Vamos a desglosar ese mundo de las inversiones sin rodeos y con los pies en la tierra. La pregunta de fondo no es solo dónde meto mi dinero, sino cómo lo hago sin tropezarme en el intento. Primero, hablemos claro: no existe una única mejor opción, sino la mejor para tu perfil, tu horizonte y, sobre todo, tu tolerancia al dolor (sí, al dolor de ver números rojos). Pero sí hay herramientas y vehículos que destacan por su fiabilidad y por hacerte la vida más fácil. Lo esencial es elegir un lugar que te dé seguridad, bajas comisiones y que no complique tu declaración de impuestos más de lo necesario. Después de la tormenta regulatoria de los últimos años, lo ideal es mirar hacia entidades reguladas en España o en la Unión Europea. Con eso en mente, las cuentas de inversión que suelen dar mejores resultados son los brokers con regulación europea (como Indexa Capital, MyInvestor, o Degiro) y los roboadvisors, que gestionan todo por ti con una cartera diversificada. No te cases con una sola; lo ideal es tener una base sólida en un índice global y, si te atreves, explorar opciones en EEUU desde aquí. Ahora bien, ¿dónde se empieza a construir esa fortuna? Vamos a verlo en detalle.
1. Roboadvisors y la magia de la automatización
Estos son para ti si tienes otras cosas que hacer con tu tiempo y no quieres estar mirando el gráfico cada cinco minutos. Un roboadvisor (como Indexa Capital o Finanbest) te hace un pequeño test de perfil inversor y, en base a eso, crea y rebalancea automáticamente una cartera de fondos indexados. Es la opción más aburrida y, por eso mismo, la más eficiente para el largo plazo. No tienes que decidir cuándo comprar o vender; el algoritmo lo hace por ti, y tú solo te preocupas de aportar una cantidad periódica. -
¡Este contenido te puede interesar! ¿Dónde invertir $10,000 pesos?
- Ventaja principal: te quita el factor emocional de la ecuación, que es el que arruina a la mayoría de inversores.
- Cómo funciona: depositas dinero (desde 50-100€/mes), ellos lo dividen entre renta variable y renta fija según tu tolerancia, y ajustan la mezcla con el tiempo.
- Comisiones: suelen rondar entre el 0,4% y el 0,75% anual sobre tu patrimonio, más los costes de los fondos subyacentes (que son bajos, tipo 0,20%).
2. Brokers online: el control total en tus manos
Aquí ya es otra historia. Si te gusta investigar, elegir tus propios ETFs o acciones concretas y tener la libertad de crear tu propia estrategia, necesitas un broker con buena ejecución y bajas comisiones. MyInvestor y Degiro son los reyes del mambo en España por su facilidad de uso y costes reducidos. MyInvestor, además, te permite contratar fondos indexados sin comisión de custodia si inviertes en su catálogo, lo cual es un puntazo. Degiro es más crudo y perfecto para quien quiere operar con ETFs americanos desde el primer día. -
- Requisito indispensable: necesitas saber qué estás comprando. No vale con lanzar dardos; hay que entender los índices, los sectores y el riesgo de divisa si compras activos en dólares.
- Estrategia recomendada: empieza con un ETF de acumulación que replique el S&P 500 (el famoso SP500) o el MSCI World. Clásicos pero efectivos.
- Costes ocultos: ojo con el cambio de divisa si inviertes en USD desde Degiro. A veces el fee de conversión te come los beneficios. Mejor invertir en ETFs que ya estén en euros para no complicarte.
3. Los fondos indexados clásicos: la paciencia es tu mejor amiga
Esta opción es para los que prefieren el modo automático pero sin renunciar a elegir el fondo personalmente. A diferencia del roboadvisor, aquí tú eliges el fondo de inversión concreto (por ejemplo, el Vanguard Global Stock Index Fund o el Amundi Index MSCI World) desde un broker o directamente desde la gestora. La clave es que inviertes en un cesto de cientos de empresas de todo el mundo, lo que te diversifica casi sin esfuerzo. Es la mejor manera de capitalizar el crecimiento del mercado a 10-15 años vista sin tener que hacer ni una sola operación aparte de la compra inicial. -
- Diversificación extrema: con una sola compra ya estás presente en EEUU, Europa, Japón y mercados emergentes. Zero drama.
- Reinversión de dividendos: busca siempre la versión de acumulación (Acc) para que los dividendos se reinviertan automáticamente en comprar más participaciones. Eso acelera el interés compuesto.
- Liquidez total: vendes cuando quieras, aunque la recomendación es no hacerlo salvo emergencia. Déjalo crecer y revisa tu cartera solo una vez al año, no más.
¿Cuál es el mejor lugar para abrir una cuenta de inversión en Estados Unidos y hacer crecer mi capital?
Claro, vamos directo al grano. La pregunta del millón: ¿dónde diablos abres una cuenta de inversión en Estados Unidos para que tu dinero no solo respire, sino que corra un maratón? No hay una única respuesta mágica, porque el mejor lugar depende de tu estilo, tu tolerancia al riesgo y lo que quieras lograr. Pero si hablamos de la combinación ganadora entre bajas comisiones, variedad de activos y herramientas potentes, la respuesta casi siempre apunta a los grandes corredores de bolsa en línea. Piensa en gigantes como Charles Schwab, Fidelity o Vanguard. Estos son los pesos pesados que ofrecen cuentas de corretaje tradicionales con cero comisiones en acciones y ETFs, y una plataforma increíblemente robusta. Si lo que buscas es simplemente comprar y mantener a largo plazo, o si eres un novato que quiere empezar con buen pie, cualquiera de estos es una apuesta segura. Pero no te quedes solo con eso. Ahora, si tu perfil es más de tecnología ante todo y quieres una experiencia más ágil y moderna en tu teléfono, entonces los llamados robo-advisors o aplicaciones de inversión como Betterment o Wealthfront entran al juego. Estos usan algoritmos para administrar tu dinero por ti, con una cartera diversificada automáticamente, y cobran una pequeña tarifa por el servicio. Son ideales si no tienes tiempo o ganas de estar pendiente del mercado. Y claro, no podemos olvidar a los jugadores más agresivos como Interactive Brokers, que es el paraíso para los inversores avanzados que quieren acceso a mercados globales, futuros, opciones y divisas con herramientas de nivel profesional. En resumen, no hay un mejor universal, hay un mejor para tu situación específica. La clave está en definir si quieres control total, delegar la gestión o tener acceso global.
¿Cuáles son los criterios clave para elegir la plataforma correcta?
Para no perderte en la selva de opciones, tienes que pensar en tu propio mapa de ruta. Lo primero es el costo: ¿cuánto te va a costar hacer una operación? Hoy en día, el estándar de oro son las comisiones por operación en acciones y ETFs de $0, pero no todo es gratis. Fíjate en las tarifas ocultas, como las de mantenimiento de cuenta, o las comisiones por comprar fondos mutuos que no sean de la propia casa. Lo segundo es la facilidad de uso: ¿la plataforma es intuitiva? ¿Te sientes cómodo navegando por ella? Una interfaz compleja puede llevarte a cometer errores costosos. Y lo tercero, crucial, es la oferta de productos: ¿necesitas comprar acciones individuales, ETFs, fondos mutuos, o quieres meterte en criptomonedas o bienes raíces (REITs)? La plataforma debe tener todo lo que planeas usar. Además, valora la atención al cliente; si algo sale mal, necesitas poder hablar con alguien que te ayude rápido y en tu idioma, si es que prefieres atención en español.
¡Este contenido te puede interesar! ¿Cuál es la mejor inversión para principiantes?
- Comisiones y tarifas aplicables: analiza no solo la comisión por operación, sino también la cuota de mantenimiento anual, las tarifas por transferencia bancaria (ACH o wire) y los cargos por inactividad si los hubiera. La transparencia aquí es vital.
- Tipos de activos disponibles: verifica si puedes operar con acciones fraccionadas, ETFs, bonos, certificados de depósito (CDs), y si tienen opciones para fondos del mercado monetario. Cuanto más diversificado el menú, mejor para ir creciendo.
- Herramientas de investigación y educación: las mejores plataformas no solo te dejan operar, te enseñan a hacerlo. Busca cursos gratuitos, análisis de mercado, calculadoras de jubilación y webinars que te ayuden a tomar decisiones informadas.
- Seguridad y regulación: asegúrate de que el corredor esté registrado en la SEC y sea miembro de FINRA y SIPC. Tu dinero tiene que estar protegido hasta ciertos límites en caso de quiebra del broker, eso da tranquilidad.
- Funcionalidad móvil: en un mundo donde el mercado se mueve en segundos, tener una app móvil robusta, con depósito de cheques por foto y alertas push, es casi tan importante como la plataforma de escritorio.
¿Qué tipo de cuenta necesitas según tu meta financiera?
Este es el punto donde muchos se estancan. No es lo mismo querer ahorrar para la jubilación que para una compra importante en cinco años. Si tu meta es el retiro, en Estados Unidos tienes las joyas de la corona: la cuenta IRA (Individual Retirement Account) y el 401(k). Si abres una cuenta de corretaje individual (taxable brokerage account) para el retiro, estás dejando dinero sobre la mesa en impuestos. Una IRA tradicional te da un beneficio fiscal hoy (deduces tus aportes de tus impuestos), pero pagarás al retirar. La Roth IRA es al revés: no deduces hoy, pero el crecimiento y los retiros son libres de impuestos. Si tienes un empleador que ofrece 401(k) con match (igualar tu contribución), ese es el primer lugar al que debes ir, es dinero gratis. Si tu meta es más a corto plazo, como una casa o un negocio, entonces una cuenta de corretaje estándar es tu mejor amiga, ya que no tiene penalidades por retirar dinero cuando quieras, solo pagarás impuestos sobre las ganancias de capital.
- Para el retiro (largo plazo): las cuentas IRA (Roth o Tradicional) y los 401(k) son las herramientas fiscales más poderosas. Dentro de ellas, puedes invertir en los mismos ETFs y acciones que con una cuenta normal, pero con ventajas impositivas enormes que aceleran el crecimiento compuesto.
- Para metas a medio plazo (5-10 años, como una casa): una cuenta de corretaje individual (no retirement) te da flexibilidad total. No hay multas por retirar el capital y las ganancias, y aunque pagas impuestos sobre las ganancias, no hay restricciones de edad ni de calendario.
Preguntas frecuentes
¿Qué banco tradicional ofrece la mejor opción para empezar a invertir?
Los grandes bancos como BBVA, Santander o CaixaBank tienen plataformas de inversión integradas en su banca online. Son ideales si buscas comodidad, con tu dinero ya centralizado y asesoramiento en sucursal. Eso sí, las comisiones suelen ser más altas y la oferta de productos, limitada a fondos propios o indexados básicos. Si tu capital es pequeño o quieres operar con ETFs extranjeros, estas opciones pueden resultar costosas. Para iniciarte sin moverte del banco, funciona, pero compara costes antes de firmar.
¿Cuáles son los mejores brókers online low-cost en España?
Plataformas como DEGIRO, Interactive Brokers o Trade Republic destacan por sus comisiones reducidas y acceso a mercados globales. Son perfectas si ya tienes algo de experiencia o quieres invertir en ETFs, acciones americanas o europeas sin pagar de más. Eso sí, no ofrecen asesoramiento personalizado y debes declarar tus inversiones en Hacienda tú mismo. Abrir una cuenta es digital, rápido y sin saldo mínimo en la mayoría. Investiga su estructura de comisiones, especialmente por cambio de divisa, porque ahí suelen esconder costes.
¿Qué neobancos permiten invertir desde el móvil fácilmente?
Revolut, N26 o MyInvestor están diseñados para invertir desde la app con una experiencia intuitiva. MyInvestor, por ejemplo, permite crear carteras indexadas automáticas desde 300 euros, ideal para principiantes. Revolut ofrece acciones fraccionadas y cripto, aunque con comisiones por cambio de moneda. N26 tiene un apartado de inversión más básico. La ventaja es la gestión 100% digital, sin sucursal y con notificaciones en tiempo real. El inconveniente: la atención al cliente puede ser lenta y la oferta de productos, menos completa que un bróker dedicado.
¿Son seguras las plataformas de inversión para abrir mi cuenta?
Sí, siempre que elijas entidades reguladas en España o Europa. Busca que estén registradas en la CNMV o supervisadas por bancos centrales europeos. Los brókers online como DEGIRO o Interactive Brokers tienen protección de fondos hasta 20.000 euros bajo el esquema de compensación de inversores. Los bancos tradicionales y neobancos también cumplen esta normativa. Revisa siempre el folleto informativo y evita supuestos “asesores” no regulados que prometan rentabilidades garantizadas. Si la plataforma está en un país sin regulación, no es segura. Verificar la licencia es tu primer filtro antes de depositar dinero.
Deja una respuesta