
¿Cuál es la mejor inversión para empezar?
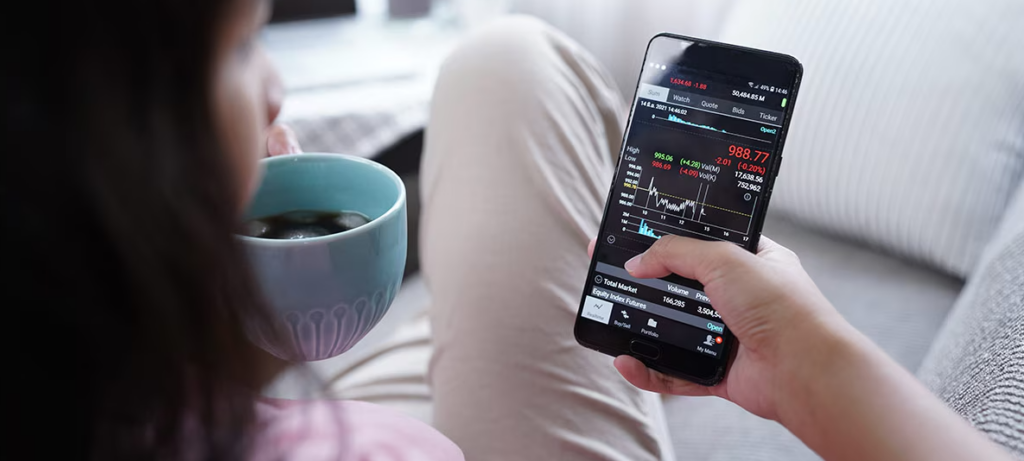

Dar los primeros pasos en el mundo de la inversión puede resultar abrumador, pero no tiene por qué serlo. La clave no está en buscar la fórmula mágica, sino en entender qué opción se adapta mejor a tu perfil, tus objetivos y tu horizonte temporal.
Aquí desglosamos las alternativas más accesibles para que tomes una decisión informada y sin miedo.
El primer paso: ¿Dónde poner tu dinero cuando todo empieza?
Cuando das tus primeros pasos en el mundo de las inversiones, la emoción se mezcla con un mar de dudas. Y es completamente normal. Verás ofertas por todas partes: criptomonedas que prometen fortunas, acciones tecnológicas que suben como cohetes, o bienes raíces que suenan sólidos pero exigen grandes sumas.
Pero aquí está el secreto que pocos te dicen: la mejor inversión para empezar no es la que más rinde, sino la que más te enseña sin hacerte tropezar. No se trata de acertar con la próxima gran oportunidad, sino de construir una base sólida, entender tus propios hábitos y, sobre todo, aprender a manejar el riesgo con calma.
Tu primer inversión debería sentirse como un entrenamiento suave, no como una montaña rusa.
Invierte en ti mismo: el activo que nunca se deprecia
Antes de lanzarte a buscar rendimientos en el mercado, considera que el retorno más garantizado que puedes obtener está en desarrollar tus propias habilidades. Esto puede significar tomar un curso de finanzas personales, aprender a hacer un presupuesto efectivo o incluso mejorar tus competencias profesionales para aumentar tus ingresos.
El dinero que destinas a tu educación y a tu salud financiera tiene un retorno compuesto invisible: te permite ganar más, ahorrar mejor y tomar decisiones más informadas en el futuro. No es glamoroso ni emocionante, pero es la inversión inicial que multiplica todas las demás.
Fondos indexados de bajo costo: el caballo de batalla para novatos
Si buscas poner tu dinero a trabajar sin necesidad de ser un analista experto, los fondos indexados o ETFs que replican el S&P 500 son una opción clásica y poderosa. ¿Por qué funcionan tan bien para principiantes? Porque diversifican tu inversión en cientos de empresas de una sola vez, reduciendo el riesgo de que una sola acción arruine tu cartera.
Además, los costos son notablemente bajos y la gestión es pasiva, lo que significa que no necesitas pasar horas investigando ni pagando comisiones altas.
La regla de oro aquí es la constancia: invertir una cantidad fija cada mes, sin tratar de adivinar cuándo comprar o vender. Con el tiempo, el interés compuesto hace su magia silenciosa, y empiezas a ver crecer tu patrimonio con una simpleza que sorprende.
Plataformas de micro-inversión: aprender con poco y sin miedo
Para aquellos que sienten que el mundo de las inversiones es un club exclusivo, las aplicaciones de micro-inversión han democratizado el acceso. Estos servicios te permiten empezar con cantidades ridículamente pequeñas, incluso con redondeos de tus compras diarias, y van armando un portafolio diversificado de forma automática.
El beneficio principal no es el rendimiento inmediato, sino la experiencia práctica: aprenderás a observar tu inversión, entender cómo fluctúan los mercados y desarrollar disciplina emocional sin arriesgar grandes sumas.
Es un gimnasio financiero donde puedes equivocarte y aprender, y para muchos, es el trampolín perfecto hacia inversiones más grandes y sofisticadas a medida que ganas confianza.
| Aspecto | Invertir en Ti Mismo | Fondos Indexados | Micro-Inversión |
|---|---|---|---|
| Capital Inicial | Variable, desde $50 en un curso | Desde $100 o incluso menos | Desde $1 o redondeos |
| Complejidad | Baja (dedicación personal) | Muy baja (gestión pasiva) | Muy baja (automatizada) |
| Riesgo | Mínimo (riesgo de tiempo) | Medio, pero diversificado | Bajo a medio por montos pequeños |
| Curva de Aprendizaje | Alta en habilidades | Moderada (a largo plazo) | Ideal para practicar emociones |
| Mejor para | Construir base de ingresos | Crecimiento silencioso a largo plazo | Sentir el mercado sin presión |
Claves para elegir tu primera inversión con confianza
¿Cuál es la mejor inversión inicial para un principiante en 2026?
La pregunta sobre la mejor inversión inicial para 2026 no tiene una respuesta única, sino que depende de tu horizonte temporal, tu tolerancia al riesgo y tu situación financiera. Sin embargo, para un principiante, la prioridad no es buscar el mayor rendimiento, sino construir una base sólida que evite errores costosos.
¡Este contenido te puede interesar! ¿Dónde invertir dinero con poco capital?
En 2026, el contexto económico global se caracteriza por tasas de interés que, aunque han comenzado a bajar en algunas economías, siguen siendo elevadas en términos históricos. Esto afecta directamente el precio de los activos de riesgo y las alternativas de renta fija.
Para un principiante, la recomendación general es empezar con vehículos de inversión diversificados y de bajo costo, como los fondos indexados o los ETFs. Estos instrumentos te permiten exponerte al mercado de valores sin necesidad de seleccionar acciones individuales, reduciendo el riesgo de pérdidas por falta de conocimiento.
En concreto, un ETF que replique un índice global como el MSCI World o el S&P 500 es una opción estándar. La lógica detrás de esto es que, a largo plazo, el mercado de valores ha tendido a crecer, y comprar una pequeña porción de muchas empresas diluye el impacto de una mala elección.
No obstante, antes de invertir un solo euro, dólar o peso, debes asegurarte de tener un fondo de emergencia equivalente a 3-6 meses de gastos. Esto no es una inversión, sino un colchón de liquidez en una cuenta remunerada o un depósito a la vista.
La razón es práctica: si surge un gasto imprevisto, no te verás forzado a vender tus inversiones en un mal momento, lo que podría convertir una pérdida temporal en una pérdida permanente. La liquidez de este fondo es más importante que su rentabilidad. Otro aspecto crítico para 2026 es el calendario de pagos.
Con la inflación moderándose, los depósitos a plazo fijo y las cuentas de alto rendimiento siguen ofreciendo tasas reales positivas en muchos países. Para un principiante con aversión al riesgo, colocar una parte del capital en estos productos puede ser una puerta de entrada sin volatilidad.
Sin embargo, no debes caer en la tentación de perseguir tasas promocionales muy altas en entidades poco reguladas; la seguridad del principal debe primar. A continuación, se detallan tres subtítulos que profundizan en estrategias concretas para 2026.
Estrategias de inversión pasiva: Fondos indexados y ETFs como punto de partida
La inversión pasiva es la metodología más recomendada para quien carece de tiempo o conocimientos avanzados. En lugar de intentar ganarle al mercado, se busca replicar un índice de referencia. En 2026, con mercados que han mostrado volatilidad por tensiones geopolíticas, la diversificación sectorial y geográfica es clave.
Un ETF como el Vanguard FTSE All-World (VWCE) o el iShares Core MSCI World (IWDA) te da exposición a miles de empresas en economías desarrolladas y emergentes.
La inversión periódica, conocida como dollar-cost averaging, es especialmente útil aquí: inviertes una cantidad fija cada mes, lo que suaviza el precio de compra en el tiempo. Esto reduce el riesgo de invertir todo en un pico.
- Elige un bróker con comisiones bajas y regulado en tu jurisdicción. Plataformas como Interactive Brokers o DEGIRO son opciones comunes, pero verifica las comisiones por transacción y por tenencia.
- Selecciona un ETF con un TER (gasto total anual) inferior al 0,3%. Los costos compuestos reducen significativamente el rendimiento a largo plazo.
- Establece una orden recurrente mensual automática. Esto disciplina el ahorro y elimina la tentación de intentar predecir los movimientos del mercado.
Alternativas de bajo riesgo: Renta fija a corto plazo y cuentas remuneradas
Para el capital que no deseas arriesgar en bolsa, la renta fija a corto plazo ofrece una rentabilidad predecible. En 2026, los bonos del Tesoro de países con alta calificación crediticia, como EE.UU. o Alemania, ofrecen rendimientos anuales que rondan el 4-5% en el corto plazo.
Para un principiante, comprar bonos individuales puede ser complejo por la denominación mínima y el manejo de vencimientos. Una alternativa más simple son los fondos monetarios o los ETFs de bonos a corto plazo, como el iShares 0-3 Month Treasury Bond (SGOV).
Otra opción son las cuentas de ahorro de alto rendimiento (HYSA), que ofrecen liquidez diaria y están aseguradas hasta ciertos límites. La clave está en evitar productos con periodos de bloqueo largos si podrías necesitar el dinero.
- Calcula tu horizonte de inmovilización: si necesitas el dinero antes de un año, una cuenta remunerada es mejor que un bono a 5 años.
- Compara las tasas efectivas anuales, no solo las nominales. Descuenta impuestos y comisiones de mantenimiento.
- Diversifica entre dos o tres instrumentos de renta fija para repartir el riesgo de liquidez, pero sin atomizar en exceso tu portafolio inicial.
Errores comunes que debes evitar en tu primera inversión
El mercado está lleno de trampas psicológicas y productos sobrevendidos. Como principiante, el mayor error es intentar batir al mercado con acciones individuales o criptomonedas basándote en rumores o “consejos” de redes sociales. Otro fallo es invertir dinero que necesitarás a corto plazo, lo que te obliga a vender en pérdidas.
Además, no entender la diferencia entre rentabilidad bruta y neta puede llevar a una falsa sensación de ganancia. En 2026, hay un énfasis renovado en la educación financiera, pero es fácil caer en la sobre-operación. La paciencia y la consistencia son más rentables que la actividad frenética.
¿Cuánto capital inicial se necesita para generar 1000 dólares mensuales con inversiones básicas para principiantes?
Imagina que estás en la orilla de un río caudaloso, con una pequeña embarcación. Los 1.000 dólares mensuales son ese pez plateado que deseas atrapar cada mes, pero no basta con lanzar la red al azar; necesitas conocer la profundidad de las aguas.
Para un principiante, el capital inicial no es un número mágico fijo, sino una ecuación que depende del rendimiento que puedas obtener de tus herramientas. Con inversiones ultraconservadoras, como certificados de depósito o cuentas de alto rendimiento que ofrecen un 4% anual, necesitarías una montaña de 300.000 dólares.
¡Este contenido te puede interesar! ¿Cuál es la mejor plataforma para invertir?
Pero si te adentras en aguas algo más movedizas, con un fondo indexado que históricamente rinde un 7% anual, la cifra desciende a aproximadamente 171.000 dólares.
Sin embargo, la clave está en el apalancamiento del tiempo y la paciencia: no necesitas todo ese dinero de golpe. Puedes comenzar con 10.000 dólares y un plan de aportaciones mensuales de 500 dólares; al cabo de unos 15 años, con interés compuesto, el río habrá trabajado para ti, generando ese flujo de 1.000 dólares sin que toques tu capital original.
El Rendimiento Anual Promedio: El Viento Que Impulsa Tu Barco
El rendimiento anual promedio es el viento que determina cuánto esfuerzo (capital) necesitas para avanzar. No es lo mismo navegar con vientos suaves de un 3% que con brisas frescas de un 8%.
En el mundo de las inversiones básicas, los principiantes suelen tener dos grandes aliados: los fondos indexados (que replican al S&P 500 con un retorno histórico del 7-10%) y los bonos gubernamentales o corporativos de baja volatilidad. Para calcular tu capital inicial, divide tus 1.000 dólares mensuales (12.000 anuales) entre el rendimiento esperado en forma decimal.
Si obtienes un 4%, la fórmula te exige 300.000 dólares. Si logras un 7%, necesitas 171.428 dólares. Pero aquí está el truco del novelista: no te conformes con un solo viento. Combina estrategias y diversifica. Un 80% en fondos indexados y un 20% en bonos te da un rendimiento compuesto del 6%, lo que reduce tu capital a 200.000 dólares.
Y si eres valiente y estudias, un pequeño porcentaje en acciones de dividendos que pagan un 4% adicional sobre el crecimiento podría acercarte a 150.000 dólares.
- Calcula tu rendimiento neto anual: resta la inflación (normalmente 2-3%) para saber tu poder adquisitivo real.Investiga fondos indexados de bajo costo (ETFs) con historial de 10-20 años; no busques el 10% anual, busca consistencia.Ajusta tu meta: si no llegas al capital necesario, aumenta tu horizonte temporal a 10 años y agrega aportes mensuales, así el barco avanza con menos velamen inicial. La Regla del 4% y el Colchón de Seguridad: Tu Ancla y tu Mapa
Aquí la escena cambia: estás en un puerto tranquilo, con un mapa antiguo. La regla del 4% es un faro para jubilados, pero también te sirve como principiante.
Esta regla dice que puedes retirar el 4% de tu capital anual sin que se agote en 30 años. Aplicándola, para obtener 12.000 dólares al año (1.000 mensuales), necesitas un capital de 300.000 dólares. Pero no es una sentencia; es un punto de partida. Los principiantes no siempre retiran 1.000 dólares; a menudo reinvierten los dividendos durante los primeros años para que el capital crezca como una bola de nieve.
Entonces el capital inicial real puede ser menor, digamos 100.000 dólares, si no retiras nada durante 5 años. Además, considera el colchón de seguridad: una reserva de 6 meses de gastos en efectivo, no invertido, te permite sobrevivir a tormentas del mercado sin vender tus activos en pérdida.
Ese colchón no genera 1.000 dólares, pero te da la estabilidad emocional para no tomar decisiones desesperadas. Sin él, tu capital inicial debe ser un 10% más alto para cubrir imprevistos.
- Haz una autoevaluación de gastos: si tus gastos mensuales son 2.000, tu inversión debe cubrir solo la mitad, pero si son 1.200, entonces 1.000 es casi suficiente y tu capital se reduce.Divide tu inversión: un 70% en renta variable (ETFs globales) y 30% en renta fija (bonos del Estado) para amortiguar caídas abruptas.Revisa tu cartera cada 6 meses, no cada semana; el ruido diario solo alarga tu camino, la paciencia acorta la distancia real. Estrategias de Ahorro e Inversión Automatizada: El Canal Más Corto
No tienes un cofre del tesoro infinito; tienes un flujo constante de ingresos. La automatización es tu canal directo. En lugar de buscar un capital enorme de golpe, crea un sistema donde cada mes se desvíe una parte de tu salario hacia un fondo diversificado. Si ganas 3.000 dólares y no puedes invertir 1.000 mensuales, comienza con 200; es un comienzo.
El capital inicial total es entonces la suma de tus aportes mensuales más el interés compuesto. Por ejemplo, si inviertes 300 dólares al mes a un rendimiento del 8% anual, en 20 años tu cartera valdrá aproximadamente 176.000 dólares, y podrás retirar el 4% (7.040 anuales) o 586 dólares mensuales.
Para llegar a 1.000 dólares, necesitas 24 años con esos 300 dólares. Si aumentas a 500 dólares mensuales, el tiempo baja a 16 años. Así que la respuesta no es un número fijo sino una ecuación temporal: capital inicial más consist
¿Cuál es la mejor inversión inicial para obtener retornos rápidos y empezar con éxito?
La premisa de obtener retornos rápidos es, en sí misma, la mayor trampa para un inversor inicial. En los mercados financieros, la velocidad del retorno es inversamente proporcional a la probabilidad de éxito sostenido. Lo que realmente determina un buen comienzo no es un instrumento mágico, sino la estructura de costos, el horizonte temporal y la gestión del riesgo.
Si buscas una respuesta honesta, la “mejor inversión inicial” es aquella que te permite equivocarte sin quedar fuera del juego, y eso rara vez se encuentra en criptomonedas o acciones de meme. Lo que sigue es un análisis de opciones reales, ordenadas por liquidez y riesgo, para que decidas con datos, no con euforia.
Fondos indexados de bajo costo (ETFs) como base de liquidez y diversificación
La evidencia histórica es contundente: más del 90% de los gestores activos no superan a su índice de referencia en un plazo de 15 años. Para un principiante, comprar un ETF que replica el S&P 500 (como VOO o CSPX) o un índice global (como VWRA) ofrece exposición inmediata a cientos de empresas sin necesidad de analizar balances.
¡Este contenido te puede interesar!¿Dónde invertir en México actualmente?La clave para “retornos rápidos” aquí no es la especulación, sino la eficiencia fiscal y de comisiones. Si inviertes en un ETF acumulativo, los dividendos se reinvierten automáticamente, acelerando el interés compuesto.
Un ejemplo práctico: con 1,000 euros, una comisión de 0.07% anual vs. un fondo activo de 1.5% significa que en 10 años tendrás aproximadamente 150 euros más, solo por ahorro de costos. La liquidez es inmediata: puedes vender en dos días hábiles. Para empezar, asigna un 70% de tu capital inicial a esto.
- Elige un ETF con TER (gasto total anual) inferior al 0.20% y que acumule dividendos para maximizar el crecimiento sin fricciones.Realiza una compra programada mensual (DCA) de al menos 100 euros para promediar el precio y eliminar el riesgo de timing.
- Mantén el horizonte mínimo de 5 años; si necesitas el dinero antes, tu riesgo real es de pérdida de capital, no de oportunidad perdida. Cuentas de alto rendimiento en efectivo (High-Yield Savings) para capital de emergencia y ganancias garantizadas
Cuando dices “retornos rápidos”, lo único que ofrece rentabilidad garantizada y disponible en 24 horas son las cuentas remuneradas o fondos monetarios (como los de BlackRock ICS o JPMorgan). Actualmente, en la zona euro y EE.UU., estos productos pagan entre un 3% y un 5% anualizado, muy por encima de la inflación en muchos países.
La trampa es que no escalan: si inviertes 10,000 euros, obtienes 400 euros al año, lo que no genera riqueza, pero sí te protege de emergencias. Para un principiante, este es el “retorno rápido” más honesto porque no hay volatilidad. La estrategia es usar esto como primer escalón: mientras tu capital está aquí, aprendes a operar con papel o simuladores sin riesgo.
No es glamoroso, pero es la base de cualquier portfolio serio. La mayoría de los neobancos (como Revolut o N26) ofrecen estos productos con cargo cero, pero verifica que tengan garantía de depósito (hasta 100,000 euros).
- Abre una cuenta remunerada con interés diario y liquidación inmediata; evita depósitos a plazo fijo que penalicen la retirada anticipada.Destina aquí tus primeros 3 a 6 meses de gastos fijos, nunca más, porque la inflación erosionará el poder adquisitivo.Revisa la tasa mensualmente; algunos bancos ofrecen bonos de bienvenida de 1% adicional por los primeros 90 días, lo que acelera el retorno inicial. Microinversión en bonos del tesoro a corto plazo (T-bills o Letras del Tesoro) para capturar el ciclo de tipos de interés
Si miras el calendario macroeconómico, los bancos centrales están en pausa de subidas, pero los rendimientos de los bonos del tesoro a 3 y 6 meses siguen por encima del 4% en dólares y del 3% en euros.
A diferencia de las cuentas de efectivo, las letras del tesoro se compran a descuento y vencen a su valor nominal, ofreciendo una rentabilidad exacta si las mantienes hasta el vencimiento. Para empezar, puedes usar plataformas como Trade Republic o Interactive Brokers, que permiten fracciones de bonos.
La ventaja sobre los ETFs de bonos es que no hay fluctuación de precio si esperas al vencimiento. La desventaja es la curva de aprendizaje: necesitas entender la fecha de emisión, el cupón cero y el precio limpio. Pero el retorno es predecible, y eso es oro puro para un novato.
Un ejemplo: comprar una letra a 6 meses con 5,000 euros te da aproximadamente 100 euros netos, pagados al vencimiento, sin sorpresas.
Compra letras con vencimiento a 3 meses para reducir el riesgo de reinversión y mantener flexibilidad ante cambios de tipos.Utiliza la escalera de bonos: invierte en 4 vencimientos consecutivos para tener liquidez cada mes y capturar subidas de tipos futuras.Evita bonos corporativos de alto rendimiento en esta fase; el spread no compensa el riesgo de impago y tu prioridad es aprender, no apostar.
¿Cuáles son los 5 negocios más rentables para iniciar como primera inversión en 2026?
En 2026, el panorama económico ha cambiado drásticamente. La inteligencia artificial ya no es ciencia ficción, el comercio local busca reinventarse, y los consumidores exigen experiencias personalizadas y sostenibles. Si tu capital inicial es limitado (entre 1.000 y 10.000 dólares) y buscas un retorno rápido sin morir en el intento, hay cinco sectores que destacan por su rentabilidad, baja barrera de entrada y demanda sostenida.
El primer negocio es la consultoría o servicios de automatización con IA. No necesitas ser ingeniero, solo dominar herramientas como ChatGPT, Make o Zapier. Las empresas pequeñas están desesperadas por ahorrar tiempo en tareas repetitivas: atención al cliente, gestión de inventarios o redacción de correos.
Tu trabajo sería implementar flujos simples que les cuesten 200-500 dólares al mes. El margen es del 90%, porque tu único costo es el tiempo y suscripciones básicas. El segundo es el comercio electrónico nicho, pero con un giro: productos físicos que resuelven problemas cotidianos en un segmento muy específico.
Por ejemplo, accesorios para mascotas con diseño ergonómico o kits de jardinería vertical para departamentos pequeños. La clave está en usar print-on-demand o dropshipping con proveedores verificados en AliExpress o CJ Dropshipping. Un producto viral en TikTok puede generar 5.000 dólares mensuales en dos meses, siempre y cuando inviertas en microinfluencers de tu nicho.
El tercer negocio es la gestión de alquileres vacacionales de corta estancia, pero no como dueño, sino como co-host. Plataformas como Airbnb te permiten asociarte con propietarios que no tienen tiempo. Tú te encargas de la limpieza, check-in, fotos y comunicación con huéspedes.
¡Este contenido te puede interesar! ¿Qué inversión ofrece mejores rendimientos?
Con solo 3 propiedades puedes generar 3.000 dólares al mes. Tu única inversión inicial es una aspiradora profesional, kits de bienvenida y una buena cámara. El mercado turístico está recuperando con fuerza, especialmente en ciudades secundarias. El cuarto es la creación de contenido educativo en video, pero enfocado en microaprendizaje.
Plataformas como YouTube Shorts, TikTok o incluso tu propio curso en Hotmart. El truco no es enseñar algo complejo, sino resolver dudas puntuales: Cómo configurar un enrutador, Cómo hacer una declaración de impuestos simplificada. Al principio monetizas con anuncios, luego con afiliados y finalmente con tu propio producto.
Los costos son casi nulos si usas tu móvil y CapCut para editar. El quinto es la venta de productos sustentables de higiene personal, pero no en tiendas físicas, sino en ferias temáticas y marketplaces como Mercado Libre o Etsy. Jabones artesanales, champús sólidos o cepillos de bambú.
La inversión es de 300 dólares en moldes y materias primas, y puedes vender a 10-15 dólares por unidad. El margen supera el 400%. La moda eco-friendly no es pasajera, y en 2026 hay subvenciones gubernamentales para emprendedores verdes.
Preguntas frecuentes¿Cuál es la mejor inversión para empezar con poco dinero?
La mejor inversión inicial suele ser un fondo indexado diversificado, como uno que replique el S&P 500. Con montos desde 50 a 100 euros puedes empezar y obtener exposición al mercado sin necesidad de conocimientos avanzados. Además, los costos son bajos y la gestión es pasiva. Prioriza invertir de forma periódica y constante antes que buscar rentabilidades milagrosas. La clave es empezar cuanto antes para aprovechar el interés compuesto a largo plazo.
¿Es mejor invertir en acciones o en fondos de inversión al principio?
Para un principiante, los fondos de inversión ofrecen una ventaja clara: diversificación inmediata y gestión profesional, ya que tu dinero se reparte entre muchas empresas. Por eso, son menos arriesgados que comprar acciones individuales de una sola compañía. Además, requieren menos análisis y tiempo. Si aún no dominas el mercado, comienza con fondos indexados o ETFs. Reserva la compra directa de acciones para cuando tengas más experiencia y puedas asumir mayor volatilidad.
¿Cuánto dinero necesito realmente para hacer mi primera inversión?
No necesitas una fortuna. Muchas plataformas permiten empezar con 10 o 20 euros, aunque lo ideal es tener al menos 100 euros para que las comisiones no afecten demasiado tu rentabilidad. El objetivo no es el monto exacto, sino crear el hábito de ahorrar e invertir. Empieza con lo que puedas destinar mensualmente sin descuidar tu fondo de emergencia. La disciplina constante es siempre más valiosa que una gran suma inicial.
¿Qué plazo de inversión es recomendable para un principiante?
Si inviertes tu primer dinero, piensa en un horizonte de al menos 5 a 7 años, aunque lo ideal es entre 10 y 15 años. Los mercados tienen altibajos a corto plazo, pero históricamente tienden a subir a largo plazo. Esto te da tiempo para recuperarte de posibles caídas y hace que el interés compuesto trabaje a tu favor. Acepta que habrá años malos, pero no vendas por pánico. Mientras más largo sea tu plazo, más agresivo puedes ser en tu estrategia.
Deja una respuesta