
¿Dónde invertir dinero con poco capital?

La inversión no entiende de montos, solo de estrategia. Con poco capital, la clave no es buscar grandes fortunas de inmediato, sino construir bases sólidas con instrumentos accesibles y bien elegidos.
Aquí exploramos las opciones más realistas y seguras para comenzar a hacer crecer tu dinero desde cero.
Empezar a invertir sin un gran presupuesto: es más fácil de lo que crees
Mira, te entiendo perfectamente. Cuando uno escucha invertir, siempre piensa en grandes sumas, en gente de traje y en la bolsa de valores como algo lejano. Pero la verdad es que hoy en día, puedes empezar con muy poquito dinero, incluso con montos que gastaríamos en una cena o en un par de videojuegos.
La clave no está en cuánto pones al inicio, sino en crear el hábito y aprovechar el interés compuesto a tu favor. No necesitas ser millonario para que tu dinero trabaje para ti; solo necesitas entender algunas opciones básicas y dar el primer paso. Así que respira, porque vamos a desglosar las mejores alternativas para que tu dinero no se quede dormido en el banco, aunque empieces con poco.
Los Fondos de Inversión y los ETFs: tu entrada al gran mundo financiero
Si alguna vez te has sentido pequeño frente al mercado de valores, los fondos de inversión y los ETFs son tu mejor amigo. Imagina que tú y otros miles de personas juntan su dinero para comprar pedacitos de muchas empresas a la vez; es como comprar una porción de una pizza gigante en lugar de una pizza entera.
La ventaja es que no necesitas saber cuál acción va a subir, porque un gestor o un índice lo hacen por ti, y lo mejor es que puedes empezar con montos muy bajos, incluso desde $50 o $100 al mes.
Aquí tu dinero se diversifica solo, reduciendo el riesgo, y aunque las ganancias no son de la noche a la mañana, es la forma más sólida y aburrida (en el buen sentido) de hacer crecer tu capital a largo plazo.
Las Fintech y las aplicaciones de ahorro e inversión: tu aliado tecnológico
¿Tienes un smartphone? Entonces ya tienes la puerta de entrada. En la última década han explotado aplicaciones como Fintual, yotepresto o incluso las opciones de tu propio banco que te permiten invertir en instrumentos de renta fija o fondos con solo unos cuantos clics.
Estas plataformas derribaron las barreras de entrada: ya no hay que ir a una sucursal a llenar papeles interminables. Son perfectas para empezar porque sus montos mínimos son ridículamente accesibles, a veces incluso puedes invertir lo que te sobra del café.
Además, te ofrecen la opción de programar transferencias automáticas, así inviertes sin pensarlo, y poco a poco, verás cómo tu dinero se va acumulando sin que siquiera lo extrañes de tu cuenta diaria.
Crowdfunding inmobiliario y préstamos entre personas (P2P): sé el banco de alguien
¿Siempre has querido comprar un departamento para rentarlo, pero no tienes el enganche? El crowdfunding inmobiliario es justo la vuelta de tuerca. A través de plataformas digitales, puedes prestar tu dinero para financiar proyectos de bienes raíces y recibir una parte de los rendimientos cuando se venden o rentan.
¡Este contenido te puede interesar! ¿Cuál es la mejor plataforma para invertir?
Suena complejo, pero básicamente es invertir desde $1,000 pesos (o su equivalente) en un ladrillo virtual. Por otro lado, está el préstamo P2P (Persona a Persona), donde tú prestas tu dinero directamente a otras personas que necesitan un crédito, y tú cobras los intereses en lugar de un banco.
Estas opciones suelen ofrecer rendimientos más altos que un pagaré tradicional, pero también conllevan un riesgo mayor, así que es importante que no pongas todos tus huevos en una sola canasta (ni en un solo proyecto) y que elijas plataformas con buen historial.
| Opción de Inversión | Monto Mínimo Aproximado | Nivel de Riesgo | Horizonte Recomendado |
|---|---|---|---|
| ETFs (Índices globales) | Desde $50 - $100 USD | Medio | Largo plazo (3-5 años+) |
| Fintechs (Fondos) | Desde $100 MXN | Bajo a Medio | Mediano a Largo plazo |
| Crowdfunding Inmobiliario | Desde $1,000 MXN | Medio a Alto | 1 a 3 años |
| Préstamos P2P | Desde $500 MXN | Alto | 6 meses a 2 años |
Opciones estratégicas para inversiones con capital limitado
¿Cuáles son las mejores opciones para invertir con poco capital y obtener altos rendimientos?
El capital reducido no es una barrera, es un filtro que separa a los que especulan de los que construyen. La verdadera alquimia no está en la cantidad inicial, sino en la elección del vehículo y el horizonte.
Olvida la fantasía de multiplicar por diez en una semana; el rendimiento alto y sostenible es un juego de paciencia, apalancamiento inteligente y activos que generan flujo.
Los mercados premian al que entra con estrategia, no con urgencia. Aquí tienes las rutas que convierten unos cientos de euros en un motor de crecimiento, sin necesidad de ser un tiburón de Wall Street, solo un observador astuto de las grietas del sistema.
El arte del interés compuesto: micro-apuestas en ETFs y fondos indexados
Este es el caballo de batalla para el inversor paciente. Con montos desde 50 euros mensuales, puedes poseer un pedazo de cientos de empresas globales. Los ETFs replican índices como el S&P 500 o el MSCI World, ofreciendo diversificación inmediata y costos mínimos.
No necesitas acertar con la próxima acción estrella; el mercado en su conjunto tiende a subir en períodos de 10 a 20 años. La clave está en la regularidad: una inversión periódica automática, aunque sea pequeña, aprovecha las caídas del mercado para comprar más barato y las subidas para ver crecer tu participación.
Los fondos indexados de gestión pasiva son aún más accesibles, permitiendo empezar con 10 euros mediante plataformas como Interactive Brokers o MyInvestor.
El rendimiento anual histórico del 7-9% no parece espectacular, pero el interés compuesto convierte esa constancia en un colchón sólido al cabo de una década. Aquí no hay magia, solo disciplina que rinde frutos silenciosos.
- Investiga fondos con bajo TER (coste total anual, inferior al 0.30%) para no diluir tus ganancias iniciales.
- Apuesta por índices diversificados como el MSCI ACWI (todo el mundo) o el STOXX Europe 600 para no depender de un solo país.
- Programa una transferencia automática el día después de tu nómina; así evitas la tentación de gastar en impulsos.
Mercados P2P: el préstamo entre particulares como motor de rentas altas
Las plataformas de préstamo peer-to-peer (como Mintos o Bondora) permiten financiar préstamos a consumidores o pequeñas empresas en mercados emergentes, con rentabilidades anuales del 10-14%. Tu capital actúa como un pequeño banco, cobrando intereses que se liquidan mensualmente.
El riesgo es que un prestatario no pague; por eso la diversificación es vital: reparte tus 100 euros en 100 préstamos de 1 euro, mitigando el impacto de cualquier impago. Los rendimientos altos provienen de tasas de interés elevadas en economías con crecimiento acelerado, como en el Báltico o Asia Central.
No exige conocimientos complejos, pero sí exige leer los informes de riesgo de cada originador y la antigüedad en la plataforma. Es una inversión con liquidez menor (tu dinero queda atado al plazo del préstamo), así que destina solo capital que no necesites antes de 12 meses.
La sensación de recibir intereses puntuales cada mes es un ancla psicológica que te mantiene motivado para reinvertir.
¡Este contenido te puede interesar!¿Dónde invertir en México actualmente?- Elige plataformas con historial de más de 5 años y provisión de garantías (como recompra de préstamos impagados).
- Divide tu inversión en porciones de 10 a 50 euros para repartir el riesgo entre múltiples países y grados de solvencia.
- Revisa la curva de rentabilidad histórica de cada originador; evita tasas superiores al 15%, porque suelen indicar altos impagos.
Criptomonedas de bajo precio: el juego de la volatilidad controlada
Aquí no se trata de comprar Bitcoin ya inflado. Hablamos de proyectos pequeños y medianos con capitalización baja (entre 10 y 100 millones de dólares) que tienen casos de uso real, como tokens de pagos transfronterizos o plataformas de staking con rendimiento anual del 5-15% solo por mantenerlos.
Con 20 o 30 euros puedes comprar miles de tokens de proyectos como Chainlink o Polkadot en sus momentos de baja. La clave es la gestion de riesgo: el 80% de tu cartera en cripto debe estar en estables (USDT o USDC) para obtener rendimientos del 8-12% en exchanges como Binance o Kraken, mientras que el 20% restante se usa para especular con el crecimiento.
El staking o el farming te permiten generar ingresos pasivos diarios sin vender, aprovechando que el token sube de precio. Es un ecosistema volátil, pero la entrada con capital pequeño te permite experimentar sin miedo; cada caída del 50% es una oportunidad para comprar más si el proyecto mantiene su fundamento.
No inviertas dinero que necesites para vivir; es un toro salvaje que solo doman los que saben cuándo retirar la estaca.
- Analiza tokenomics: busca proyectos con suministro limitado o quema de tokens para que la presión inflacionaria no diluya tu inversión.
- Usa exchanges con garantías de custodia y seguros, como Coinbase o Kraken, y activa la autenticación de dos factores.
- Implementa órdenes limite para comprar en caídas del 10% y no caer en la trampa emocional de comprar en máximos.
¿Cuáles son las mejores opciones de negocio rentables para iniciar con una inversión mínima y hacer crecer tu capital?
El universo de los negocios con baja inversión es más vasto de lo que parece, pero exige una mirada quirúrgica: no se trata de buscar lo barato, sino de encontrar modelos donde el margen de error sea pequeño y la escalabilidad real. Las opciones que siguen no dependen de milagros, sino de distribución de tiempo, conocimiento o capacidad de ejecución.
El error común es confundir inversión mínima con esfuerzo mínimo; aquí, el capital inicial se reemplaza por estrategia y velocidad de aprendizaje.
Servicios digitales especializados que no requieren stock
El principal activo es tu habilidad técnica o creativa, no un local ni inventario. Plataformas de freelance o clientes directos pagan bien por tareas concretas: redacción técnica, gestión de redes sociales, diseño de presentaciones, o automatización con herramientas como Zapier o Make.
La inversión se limita a una suscripción mensual de software y a tu tiempo. La rentabilidad crece cuando pasas de vender horas a vender resultados, por ejemplo, cobrando una tarifa fija mensual por gestionar la presencia digital de un pequeño comercio.
No necesitas un sitio web propio al inicio; tu perfil en plataformas y un portafolio en línea bastan para captar los primeros clientes. La clave está en elegir un nicho específico, como gestión de Instagram para clínicas dentales, porque reduce la competencia y justifica tarifas más altas.
- Ofrece un paquete inicial de diagnóstico gratuito para atraer leads y demostrar valor.
- Automatiza tus propias tareas de facturación y comunicación con plantillas.
- Reinvierte el 20% de tus primeros ingresos en publicidad localizada para captar clientes más grandes.
Comercio electrónico con modelo de dropshipping pero con un giro local
El dropshipping tradicional está saturado, pero la variante rentable es enfocarse en productos complementarios para un público hiperlocal o un nicho de pasatiempo.
En lugar de vender artículos genéricos, seleccionas proveedores (AliExpress o CJ Dropshipping) para crear una tienda enfocada en, por ejemplo, accesorios para personas que trabajan frente a pantallas o productos para dueños de mascotas exóticas. La inversión mínima cubre la creación de la tienda en Shopify (unos 30 dólares al mes) y el dominio.
La rentabilidad no viene del volumen masivo, sino de resolver un problema específico con curaduría. Puedes empezar sin página web usando Instagram o TikTok para validar productos antes de comprar inventario, solo pagas cuando haces la prueba de envío. El truco está en negociar directamente con proveedores para que te envíen muestras y así verificar calidad antes de listar cualquier artículo.
- Investiga foros y grupos específicos para encontrar demandas no resueltas.
- Usa herramientas de research como Google Trends para confirmar que la búsqueda sea estable, no una moda pasajera.
- Establece acuerdos de envío directo desde tu proveedor a clientes, pero con marca propia en el empaque.
Consultoría o asesoría basada en tu experiencia profesional previa
Si has trabajado en un sector (recursos humanos, contabilidad, logística, marketing), puedes convertir ese conocimiento en un micro-servicio de asesoría a pequeñas empresas o autónomos que no pueden pagar agencias grandes. La inversión es casi nula, solo necesitas una licencia de Zoom profesional (unos 15 dólares al mes) y un calendario de citas.
¡Este contenido te puede interesar! ¿Qué inversión ofrece mejores rendimientos?
La rentabilidad se mide en honorarios por hora o por proyectos de corta duración (por ejemplo, diseño de un manual de empleados o implementar un sistema de inventario básico en Excel). La ventaja es que no tienes costos de adquisición de clientes si usas tu red de contactos o grupos profesionales en Facebook o LinkedIn.
El secreto es formalizar tu método para no vender solo consejos sueltos, sino un proceso reproducible que justifique un precio premium. Puedes ofrecer una sesión inicial de media hora gratuita para filtrar clientes, pero cobras por el diagnóstico completo.
- Escribe un protocolo de acción en una página para cada tipo de proyecto y úsalo como tu oferta.
- Pide testimonios escritos después de cada proyecto y úsalos en una landing page sencilla.
- Sube tus tarifas gradualmente cada tres meses para mantener el interés y filtrar clientes poco serios.
¿Dónde invertir dinero sin riesgo en Estados Unidos con poco capital inicial?
¡Claro que sí! Hablemos de ese deseo tan humano y tan inteligente: hacer crecer nuestro dinero sin sudar, sin miedo, sin esas noches de insomnio mirando el mercado. Y sí, con poquito capital, porque la perseverancia y la constancia son tus mejores aliadas. En Estados Unidos, la tierra de las oportunidades, existen refugios financieros diseñados precisamente para eso.
Vamos a desglosarlo con lujo de detalle, porque la información es poder, y el poder, bien usado, se convierte en tranquilidad. Lo primero que debes entender es que “sin riesgo” en el mundo financiero es casi un mito, pero hay instrumentos tan seguros que el riesgo es prácticamente insignificante, sobre todo si tu horizonte de tiempo es de al menos un año.
Estamos hablando de opciones respaldadas por el gobierno federal o por instituciones súper sólidas. Con poco capital, tu estrategia será la repetición y la paciencia, no la especulación. Aquí no vas a hacerte millonario de la noche a la mañana, pero sí vas a construir una base sólida y a aprender el invaluable hábito de ahorrar e invertir.
Tu primer paso, incluso antes de elegir el producto, es abrir una cuenta en un corredor de bolsa (broker) de confianza como Fidelity, Vanguard o Charles Schwab. La mayoría no tiene requisitos de depósito mínimo para abrir la cuenta, y te permiten comprar fracciones de acciones o ETFs.
¡Es una maravilla! Con 50 o 100 dólares puedes empezar. Y aquí viene el dato clave: piensa en esto como plantar una semilla. No necesitas un bosque entero para empezar, solo una maceta, buena tierra y agua constante.
Entonces, ¿por dónde empezar? Te presento tus mejores aliados, esos instrumentos que te darán un rendimiento predecible y seguro. No te abrumes, aquí está el mapa del tesoro.
Los Cuentas de Ahorro de Alto Rendimiento (High-Yield Savings Accounts)
Esta es la puerta de entrada perfecta, tu colchón de seguridad que además trabaja para ti. Imagina tu cuenta bancaria tradicional, pero en lugar de darte un 0.01% de interés, te da un 4% o más anual.
Parece poco, pero es una diferencia abismal. Están aseguradas por la FDIC (Federal Deposit Insurance Corporation) hasta 250,000 dólares por depositante, lo que significa que tu dinero está 100% protegido por el gobierno de EE. UU., pase lo que pase con el banco.
Es la definición de “sin riesgo” para tu capital. Estas cuentas no están ligadas al mercado de valores, por lo que su valor nunca fluctúa. Tu dinero crece de forma constante y predecible, y puedes retirarlo cuando quieras sin penalizaciones. Para empezar con poco, es ideal.
Los bancos en línea suelen ofrecer las mejores tasas porque no tienen los costos de mantener sucursales físicas. Marcas como Ally Bank, Marcus por Goldman Sachs o Discover son líderes en este campo. La clave aquí es mover tu “dinero de emergencia” o tus ahorros a corto plazo a una de estas cuentas, y verás cómo, aunque sea poco a poco, tu dinero no se queda dormido.
Abre una cuenta en línea en un banco que ofrezca tasas de al menos 4% anual (revisa sitios como Bankrate para comparar). - Configura una transferencia automática mensual, aunque sea de $25 o $50, desde tu cuenta principal. ¡La automatización es tu mejor amiga!
¡Este contenido te puede interesar!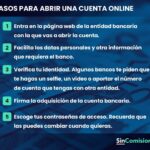 ¿Dónde abrir una cuenta de inversión?
No mires el saldo todos los días. Concéntrate en la constancia del depósito, y revisa el interés acumulado una vez al mes para ver el progreso. Es motivador.
Los Certificados de Depósito o CD (Certificates of Deposit)
Si ya tienes un poquito más de capital y sabes que no lo necesitarás por un tiempo, los CD son tu siguiente paso. Funcionan como un “pacto” con el banco: tú les prestas tu dinero por un plazo fijo (puede ser de 3 meses hasta 5 años), y ellos te pagan un interés fijo, un poco más alto que el de las cuentas de ahorro, porque tú te comprometes a no retirarlo antes de tiempo.
También están asegurados por la FDIC, así que el riesgo es cero. La clave aquí es “escalonar” tus CD. Esta es una estrategia de oro para principiantes. En lugar de meter todos tus ahorros en un solo CD a largo plazo, inviertes pequeñas cantidades en CD con diferentes fechas de vencimiento.
Por ejemplo, podrías comprar un CD que vence en 3 meses, otro en 6 y otro en 12. Cuando el primero venza, lo reinviertes en otro CD a 12 meses. Así, además de tener acceso a tu dinero regularmente, siempre estás capturando las tasas de interés más nuevas y atractivas. Es como crear tu propio sueldo de intereses.
Abre una cuenta en tu banco en línea de alto rendimiento y busca la sección de CD. Investiga las tasas para diferentes plazos. - Compra tres CD pequeños con plazos escalonados (ej. 3, 6 y 12 meses) para comenzar tu escalera. Muchas plataformas permiten abrirlos con solo $100.
Cuando uno venza, no lo gastes. Automáticamente, reinvierte ese capital en un CD nuevo con el plazo más largo que ofrezca una buena tasa. Este es el ciclo virtuoso.
¿Cuáles son las mejores opciones de inversión con poco capital para iniciar?
Invertir con poco capital es más accesible de lo que parece. La clave está en elegir vehículos que se adapten a montos iniciales reducidos, priorizando liquidez y costos bajos. Las mejores opciones para comenzar con montos desde 50 a 500 euros son los fondos indexados, las acciones fraccionadas y los depósitos a plazo.
Estas alternativas permiten diversificar sin necesidad de grandes sumas. Para maximizar el resultado, evita productos complejos y enfócate en la constancia: invertir 50 euros al mes supera a invertir 600 euros una sola vez. Evalúa tu horizonte temporal. Si es a más de 5 años, los fondos indexados de renta variable son ideales.
Si necesitas el dinero en menos de 2 años, un depósito o una cuenta remunerada te darán seguridad. El error más común es buscar rentabilidades altas sin asumir el riesgo real, así que define tu tolerancia antes de mover un solo euro.
Estrategias para multiplicar pequeñas cantidades mediante interés compuesto
El interés compuesto es el motor del crecimiento cuando empiezas con poco. Con aportaciones mensuales de 100 euros y una rentabilidad anual del 7%, en 20 años acumularás más de 52.000 euros, mientras que si guardaras ese dinero en efectivo, tendrías solo 24.000. La magia ocurre porque las ganancias generan nuevas ganancias. Para aplicarlo correctamente:
- Reinvierte todos los dividendos y cupones que recibas, no los retires.
- Elige fondos que automaticen la reinversión, como los de acumulación.
- Mantén la misma aportación mensual incluso cuando el mercado caiga, así compras más participaciones a menor precio.
La disciplina supera al talento en esta fase. No importa si el mes pasado invertiste 50 euros y este mes solo 30, lo importante es que el hábito no se rompa. Cada pequeño aporte se convierte en una semilla que crecerá exponencialmente con el tiempo.
Plataformas y aplicaciones con comisiones cero o mínimas
Las comisiones devoran hasta un 2% anual de tu rendimiento, algo crítico cuando tu capital es bajo. Por eso, debes seleccionar brókers y apps que cobren cero por operar o montos simbólicos.
En la actualidad, existen plataformas como Trade Republic, MyInvestor o Revolut que ofrecen acciones fraccionadas desde 1 euro y fondos indexados sin comisión de gestión inicial. Antes de abrir una cuenta, verifica estos tres puntos:
¡Este contenido te puede interesar! ¿Cuál es la mejor inversión a corto plazo?
- Comisión por depósito y retiro: algunas cobran hasta 3 euros por cada movimiento.
- Coste de mantenimiento anual: muchas lo eliminan si haces al menos una operación al mes.
- Spread en compraventa: revisa que no supere el 0,5%, especialmente en acciones extranjeras.
Otra alternativa son las fintech de ahorro automático, que redondean tus compras diarias e invierten la diferencia. Con un gasto promedio de 20 euros diarios, generarías unos 30 euros mensuales de inversión sin darte cuenta. Eso sí, lee siempre la letra pequeña sobre custodia de valores y protección del fondo de garantía. ---
Inversiones alternativas de bajo riesgo y alta liquidez
Si prefieres no asumir volatilidad bursátil, existen opciones con rentabilidad fija y acceso inmediato al dinero. Las cuentas remuneradas ofrecen entre un 2% y un 4% anual sin plazo forzoso, aunque el rendimiento se calcula sobre tu saldo medio mensual.
Los depósitos a plazo de 3 a 6 meses dan tipos ligeramente superiores, pero inmovilizan tu dinero durante ese tiempo. Los bonos del estado a corto plazo son otra vía. En Europa, puedes comprar letras del tesoro español desde 1.000 euros, con rentabilidades del 3,5% a 6 meses.
Además, existe el mercado secundario, que permite venderlas antes de su vencimiento si necesitas liquidez urgente. Considera estos datos para elegir bien:
- La inflación actual en España ronda el 3%, así que busca productos que paguen al menos un 4% para ganar poder adquisitivo.
- Las cuentas remuneradas suelen exigir domiciliar nómina o recibos, lo que reduce la rentabilidad real si no cumples el requisito.
- Para cantidades menores de 100 euros, los planes de ahorro en oro físico con fracciones de 1 gramo (unos 70 euros) funcionan como cobertura ante crisis sin comisiones de custodia.
Ten presente que la liquidez tiene un coste: estos activos rara vez superan el 5% de rentabilidad anual. Úsalos como escalón inicial para crear un colchón mientras aprendes a invertir en renta variable con más confianza.
Preguntas frecuentes
¿Cuál es la mejor opción para invertir con menos de 100 euros?
Para montos tan reducidos, los fondos indexados o ETF son ideales. Plataformas como MyInvestor o Trade Republic permiten comprar fracciones de acciones o réplicas de índices globales (S&P 500, MSCI World) desde 1€. Evita comisiones altas y elige fondos con TER bajo.
La clave es la periodicidad: aporta mensualmente, aunque sea 50€, para aprovechar el interés compuesto y el coste promedio.
¿Son seguras las inversiones en criptomonedas con poco capital?
No son seguras, pero sí accesibles. Con 20€ puedes comprar criptos como Bitcoin o Ethereum en exchanges regulados (Bitpanda, Coinbase). Sin embargo, la volatilidad extrema puede convertir tu inversión en pérdidas del 50% en días.
Si decides entrar, destina solo dinero que puedas perder y usa estrategias de promediación (DCA). No las consideres una inversión principal; son un activo especulativo de alto riesgo para quien ya tiene ahorros sólidos.
¿Qué rentabilidad puedo esperar de una cuenta de ahorro o depósito a plazo?
Con poco capital, las cuentas remuneradas en España ofrecen hoy entre 2% y 3% TAE anual (ej. Renault Bank, Orange Bank). Un depósito a 12 meses puede llegar al 3,5% con montos de 500€.
No esperes más del 4% sin asumir riesgo. Para 100€, ganarás unos 3€ anuales brutos, pero al menos proteges el capital de la inflación. Es la opción más segura y líquida para empezar, aunque la rentabilidad real es baja.
¿Puedo invertir en bienes raíces sin capital inicial alto?
Sí, mediante el crowdfunding inmobiliario. Plataformas como Urbanitae o InbestMe permiten invertir desde 50€ en proyectos de desarrollo o deuda. Rentabilidades esperadas del 5% al 8% anual, aunque no hay liquidez inmediata (suelen ser plazos de 12-36 meses).
También existen REITs o SOCIMIs, que se compran como acciones en bolsa desde 1€, dando exposición a inmuebles comerciales con dividendos trimestrales y liquidez diaria. Evita apalancarte en tu primera inversión.
¡Este contenido te puede interesar! ¿Dónde invertir $10,000 pesos?
Deja una respuesta