
¿Cuál es la mejor tarjeta de crédito para mí?
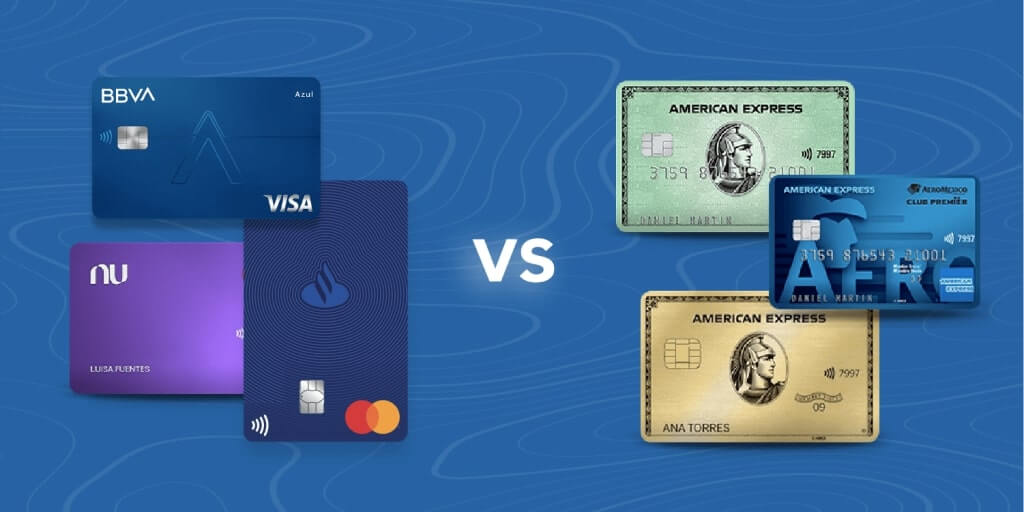

Elegir tarjeta de crédito no es cuestión de marcas, sino de hábitos de gasto y metas financieras. La mejor opción para ti depende de si priorizas devolver dinero, acumular millas o pagar menos intereses.
Aquí te doy las claves para que elijas con criterio.
¿Cuál es la mejor tarjeta de crédito para mí? La brújula para no perderte en el laberinto financiero
Imagina que estás en un supermercado gigante lleno de estantes con cientos de opciones de cereal: algunas con regalos, otras con menos azúcar, otras más caras, otras con empaques llamativos. Elegir una tarjeta de crédito es exactamente así, pero en lugar de cereales, eliges herramientas que moldean tu futuro financiero.
No existe una “mejor” tarjeta universal, como no existe un cereal perfecto para todos. La clave está en mirarte al espejo: ¿cómo consumes, cuánto gastas, qué premios te ilusionan y cómo manejas tus deudas?
Este artículo será tu mapa, tu lupa y tu termómetro para que descubras cuál se adapta a tu estilo de vida, sin caer en trampas de letras pequeñas ni en promesas vacías de “millas infinitas” que jamás podrás canjear. Vamos a desnudar mitos, comparar realidades y, sobre todo, decidir con la cabeza fría y el bolsillo caliente (pero sin quemarse).
El espejo financiero: tu perfil de gasto define la tarjeta ideal
Antes de siquiera mirar catálogos de beneficios, necesitas hacer un inventario honesto de tus hábitos. Pregúntate: ¿en qué se va tu sueldo cada mes? Si eres de los que vive pidiendo comida a domicilio y comprando en supermercados, una tarjeta con reembolso en efectivo (cashback) en esas categorías será tu mejor aliada.
Si viajas cada dos meses por trabajo o placer, entonces prioriza tarjetas que acumulen millas o puntos transferibles a aerolíneas y hoteles. Pero, ojo, el monstruo oculto es la tasa de interés: si sueles pagar a plazos o solo el mínimo, ninguna recompensa compensará los intereses acumulados.
Un perfil realista es aquel que sabe si es “transactor” (paga todo a fin de mes) o “revolvedor” (mantiene saldo). Con honestidad, podrás descartar el 70% de las ofertas que no encajan contigo.
¡Este contenido te puede interesar! ¿Dónde solicitar una tarjeta de crédito en línea?
Los beneficios que valen oro: cashback, millas y seguros desmitificados
Aquí la trampa favorita de los bancos es abrumar con listas kilométricas. Separemos el trigo de la paja: el cashback es la opción más predecible y útil para el 60% de las personas, porque el dinero vuelve a tu bolsillo sin restricciones absurdas (aunque algunas tarjetas limitan categorías o montos máximos).
Las millas son espectaculares solo si tienes un objetivo claro, como un viaje soñado, y si juegas con las alianzas: canjear una noche de hotel puede ser fácil, pero un vuelo intercontinental a veces exige “fechas negras” o un sinfín de puntos.
No ignores los seguros de compra y de viaje que incluyen varias tarjetas: si compras un celular y te lo roban en 90 días, tener cobertura te ahorrará un drama, pero lee las condiciones para saber si aplican en tu país o solo en el extranjero. La regla de oro: elige uno o dos beneficios que uses sí o sí, no diez que jamás tocarás.
Costos escondidos y comisiones: el arte de leer la letra pequeña sin dolor
La mejor tarjeta puede volverse la peor pesadilla si ignoras la anualidad, las comisiones por disposición de efectivo o las penas por pago tardío. Muchas tarjetas “premium” cobran anualidades de 100 a 300 dólares, pero las compensan con créditos mensuales en apps de comida o vales de gasolina; si no los usas, estás regalando dinero.
Otro detalle es la Tasa de Interés Efectiva Anual (TIEA): aunque planees pagar a tiempo, un imprevisto te puede convertir en revolvidor, y ahí esa tasa del 35% te comerá los beneficios en un mes.
Compara también el costo de mantener la cuenta asociada (algunos bancos exigen nómina) y las tarifas por pagos internacionales, que pueden sumar 3-4% extra. Imprime los términos y condiciones, subraya con marcador cada número, y si el documento tiene más de 10 páginas, desconfía: la transparencia es señal de una tarjeta sana.
| Criterio clave | Tarjeta para gastadores en supermercado | Tarjeta para viajeros frecuentes | Tarjeta para minimizar costos |
|---|---|---|---|
| Recompensa principal | Cashback 3-5% en compras de despensa | Millas transferibles a aerolíneas | Sin recompensas, pero sin anualidad |
| Tasa de interés promedio | Alta (28-35%) | Alta (30-38%) | Baja (15-20%) |
| Anualidad | Usualmente gratis el primer año, luego $50 | $150-300, pero con créditos de viaje | $0 para siempre |
| Ideal para | Quienes gastan más de $500/mes en comida | Quienes vuelan al menos 3 veces al año | Quienes odian comisiones y pagaron deudas antes |
| Riesgo principal | Te incentiva a gastar más por el cashback | Millas que expiran o bloquean fechas | Menos beneficios, pero paz mental |
Cómo elegir la tarjeta de crédito adecuada según tu perfil financiero
¿Qué banco ofrece la mejor tarjeta de crédito según tus necesidades financieras?
La elección de una tarjeta de crédito no depende de un nombre ilustre ni de una promesa publicitaria, sino del mapa íntimo de tus hábitos financieros. Cada banco esculpe sus productos con arcilla distinta: unos premian el viaje frecuente, otros la devolución en compras cotidianas, y algunos la construcción paciente de un historial crediticio.
Para discernir cuál te conviene, debes trazar primero tu propia silueta de consumo: ¿cuánto gastas al mes?, ¿prefieres beneficios inmediatos o acumulables?, ¿tu prioridad es la flexibilidad de pagos o la ausencia de comisiones? Solo así, como un sastre que mide el cuerpo antes de cortar la tela, podrás hallar la herramienta que se adapta a tu economía y no al revés.
Bancos que priorizan el reembolso en efectivo y compras diarias
Para quien no viaja con asiduidad y concentra sus gastos en supermercado, combustible o servicios, la rentabilidad se mide en el porcentaje de devolución. Algunas entidades ofrecen un 1% o 2% por cada compra, con programas de puntos que pueden redimirse en saldos o estados de cuenta.
La clave está en comparar la letra pequeña: ciertos bancos limitan las categorías beneficiadas o imponen un gasto mínimo mensual para activar el cashback. Un ejemplo claro es el banco digital que reintegra el 3% en establecimientos de comida rápida y farmacia, pero solo hasta un tope de 500 euros.
¡Este contenido te puede interesar! ¿Qué tarjeta de crédito tiene la mejor tasa?
Frente a esto, los bancos tradicionales con alianzas con cadenas comerciales ofrecen descuentos directos en el punto de venta, lo cual puede ser más palpable para el bolsillo diario.
- Revisa el porcentaje de reembolso base y si se aplica sin condiciones a todas las compras o solo a categorías seleccionadas.
- Evalúa el tope mensual de devolución y si el banco cobra cuota anual, ya que una tarifa de 50 euros puede anular el beneficio de un 1% en gastos menores a 500 euros.
- Considera la rapidez de la acreditación: algunos bancos abonan el cashback de forma mensual, mientras que otros lo difieren hasta fin de año.
Tarjetas para viajeros frecuentes: millas, seguros y accesos a salas
Si tu vida transcurre entre aeropuertos o planeas dos o tres viajes anuales, la mejor tarjeta no es la que devuelve efectivo, sino la que te acerca al siguiente vuelo gratis. Las emisoras especializadas en viajes acumulan millas por cada euro gastado, con multiplicadores de hasta 3x en reservas de hoteles y billetes.
Además, suelen incluir seguros de cancelación de viaje, cobertura de equipaje y acceso ilimitado a salas VIP, un lujo que se amortiza con una sola escala larga. No obstante, estas ventajas tienen un coste alto de mantenimiento, que puede superar los 200 euros anuales, y exigen un nivel de renta mínimo para su aprobación.
La decisión justa aparece cuando calculas cuántos vuelos anuales podrías financiar con los puntos acumulados frente al coste de la cuota.
- Compara la equivalencia de millas: algunas tarjetas dan 1 milla por euro, pero la redención de un billete transcontinental puede requerir 60,000 millas, mientras que otras ofrecen 2 millas por euro en compras de aerolínea.
- Verifica la vigencia de los puntos: hay programas que caducan a los 24 meses de inactividad, lo cual castiga al usuario esporádico.
- Analiza los seguros incluidos: un seguro de cancelación por enfermedad suele cubrir hasta 5,000 euros, pero no todas las tarjetas lo ofrecen sin coste adicional.
Opciones para construir historial crediticio o consolidar deudas
Para el joven que inicia su vida financiera o para quien arrastra saldos previos, la tarjeta ideal es aquella que funciona como un andamio y no como una trampa. Las entidades de banca tradicional ofrecen tarjetas de crédito garantizadas, donde se deposita un fondo colateral, o líneas con límites reducidos y sin cuota anual, diseñadas para demostrar solvencia.
En este grupo, la tasa de interés (TAE) cobra protagonismo: si esperas pagar a plazos, un banco con un 12% anual será más barato que otro con un 22%, aunque este último regale beneficios. También hay productos de transferencia de saldo, que permiten unificar deudas de otras tarjetas a un 0% de interés durante 6 o 12 meses, siempre que se cumpla el pago mínimo puntual.
- Asegúrate de que el banco reporte tus pagos a las centrales de riesgo (como CIF o ASNEF) para que tu cumplimiento mejore tu score crediticio.
- Si optas por una tarjeta garantizada, pregunta desde qué mes puedes recuperar el depósito sin penalización y si el límite se incrementa automáticamente al demostrar buen comportamiento.
- En las ofertas de transferencia de saldo, lee la comisión por la operación (suele ser del 3% sobre el monto transferido) y la TAE posterior al período promocional.
¿Qué tarjeta de crédito elegir según mi perfil y necesidades financieras?
Elegir una tarjeta de crédito no es cuestión de marcas o colores, sino de entender tu flujo de efectivo, tus gastos y tus metas. La mejor tarjeta es la que se adapta a tu comportamiento real, no a la que ofrece más publicidad. Para decidir, primero define si eres una persona que paga el saldo total cada mes o si tiendes a financiar compras.
Si pagas el total, tu prioridad serán los beneficios de devolución y seguros. Si financiarás, tu prioridad es la tasa de interés y las comisiones por manejo. También evalúa si viajas con frecuencia, si haces muchas compras en supermercados o si solo buscas una herramienta para emergencias. Con eso claro, puedes filtrar entre las opciones del mercado.
Perfil de bajo consumo y pagador total
Si usas la tarjeta solo para gastos cotidianos y la liquidas al corte, necesitas una tarjeta sin anualidad y con programa de recompensas simples. Tu objetivo es que te paguen por gastar dinero que ya tienes, no endeudarte. Busca tarjetas de devolución de efectivo en categorías amplias como supermercados o gasolina.
Evita las que ofrecen millas si no viajas, porque acumularás puntos que caducan sin usar. Antes de solicitarla, revisa que no cobren comisión por disposición de efectivo ni mínimos de consumo para eximir la anualidad. Si el banco te exige un ingreso mínimo alto para darte una tarjeta premium, no la aceptes: el costo de mantenimiento superará los beneficios.
¡Este contenido te puede interesar! ¿Cuál es la mejor tarjeta sin anualidad?
Prioriza tarjetas sin cuota anual o con exención si gastas más de una cifra baja mensual. Elige devolución de efectivo sobre millas si tu gasto mensual es menor a tu salario promedio. Compara el porcentaje de cashback en compras digitales y en tiendas físicas, que suele variar. Revisa si la tarjeta ofrece seguros gratuitos de compra o protección de precio, que añaden valor sin costo.
Perfil de viajero frecuente y altos gastos
Para quien viaja por trabajo o placer al menos cuatro veces al año, las tarjetas con millas o puntos transferibles son la mejor opción. Aquí no buscas devolución en efectivo, buscas acumular kilómetros que rediman en boletos o upgrades. Acepta pagar una anualidad, pero exigiendo que venga con seguro de viaje, acceso a salas VIP y cobertura de equipaje.
Evalúa tu gasto promedio en aerolíneas y hoteles: si es alto, la tarjeta se paga sola en la primera reserva. Verifica el programa de lealtad del banco y si las millas caducan y si puedes combinarlas con las de una aerolínea específica. No caigas en la trampa de gastar más solo para ganar puntos; el vale la pena solo si tu gasto es orgánico.
Confirma que las millas no expiren en menos de 24 meses y que puedas transferirlas a hoteles. Exige que el acceso a salas VIP incluya acompañantes, porque para dos personas es el beneficio más caro. Revisa la cobertura de seguro de cancelación de viaje, que debe ser de al menos 500 dólares por evento.
Calcula cuántas millas necesitas para un vuelo internacional y si tu gasto anual te acerca a esa meta.
Perfil de consolidación de deudas o emergencias médicas
Si ya tienes deudas en otras tarjetas o visualizas un gasto grande y no planificado, tu prioridad es la tasa de interés mensual y los periodos de gracia largos. Aquí no te sirven los puntos ni los seguros, te sirve un plan de pagos fijo o una tasa promocional de 0% por meses.
Pide una tarjeta que ofrezca transferencia de saldo desde otros bancos con 0% de interés durante 6 a 12 meses. Si la usarás para emergencias médicas, verifica que permitan pagos a meses sin intereses en establecimientos de salud. Evita las que tienen comisión por pago tardío elevada, porque un olvido te puede costar más que el interés normal.
Siempre lee la letra pequeña sobre la penalización por no pagar el mínimo. Busca tarjetas con tasa de interés anual menor al 30% y con opción de pago diferido.
Prioriza bancos con programas de meses sin intereses compatibles con clínicas y hospitales. Revisa el costo anual por disposición de efectivo, porque en emergencias suele ser del 8 al 12%. - Pide confirmación escrita de la fecha límite de pago, para evitar cargos por mora en días no hábiles.
¿Qué tarjeta de crédito ofrece más beneficios y se adapta mejor a mi perfil de gasto?
Para determinar qué tarjeta de crédito ofrece más beneficios y se adapta a tu perfil de gasto, primero debes segmentar tus hábitos de consumo. No existe una tarjeta universalmente mejor; la clave está en alinear las categorías de recompensa con tus gastos recurrentes (supermercado, restaurantes, viajes, combustible o suscripciones digitales).
¡Este contenido te puede interesar! ¿Qué tarjeta de crédito conviene solicitar?
Si tu gasto predominante es en supermercados y servicios, una tarjeta con cashback plano (por ejemplo, 2% en todas las compras) supera a una con puntos de viaje que requieren acumulación mínima. Por el contrario, si viajas más de 6 veces al año, una tarjeta con acceso a salas VIP y seguro de viaje integral genera un valor percibido mayor que el reembolso en efectivo.
También debes considerar el costo anual: un beneficio del 3% en restaurantes no compensa una anualidad de 150 USD si tu gasto mensual en ese rubro es menor a 500 USD. El punto de partida es calcular tu gasto mensual promedio en cada categoría durante los últimos 3 meses y comparar ese dato contra la estructura de recompensas de cada emisor.
Las tarjetas de nivel medio (sin cuota anual pero con beneficios limitados) suelen ser ideales para gastos menores a 1,000 USD mensuales, mientras que las premium justifican su costo solo si superas los 2,500 USD mensuales en facturación.
Finalmente, revisa los beneficios colaterales no monetarios: extensiones de garantía, protección de compra, y descuentos en comercios afiliados, que a menudo representan un ahorro invisible mayor que el cashback directo.
¿Cómo identificar mi perfil de gasto para elegir la tarjeta correcta?
Para hacer una selección precisa, debes clasificar tus transacciones en tres grandes bloques: consumo básico (alimentación, farmacia, transporte), consumo discrecional (entretenimiento, moda, delivery), y gastos estacionales (viajes, educación, salud). El perfil más rentable para tarjetas con puntos es el de altos gastos variables en categorías dinámicas.
Si tu consumo se concentra en pocos comercios (por ejemplo, una cadena de supermercados específica), una tarjeta de afinidad con 5% en ese establecimiento multiplica el retorno. En cambio, si tu gasto es disperso, prioriza tarjetas con tasa plana y sin límite de categoría.
Otro factor crítico es tu capacidad de pago: si sueles pagar el mínimo, cualquier beneficio se anula con intereses; entonces busca tarjetas con periodos de gracia largos y sin comisión por manejo. Para automatizar el análisis, clasifica tus últimos 3 meses de estados de cuenta por comercio y monto, y asigna un porcentaje a cada tipo.
Solo comparando ese costeo contra las tablas de beneficios de cada emisor podrás evitar errores como elegir una tarjeta de viajes cuando el 80% de tu gasto es local. Recuerda que los “beneficios adicionales” como seguros de accidente no deben pesar en la decisión si no los vas a usar.
- Detalla tus gastos fijos mensuales (renta, servicios, seguros) y sepáralos de los variables; las tarjetas con reembolso en servicios públicos son raras, así que no las bases ahí.
- Calcula el porcentaje de gasto en el extranjero o en moneda extranjera; si es superior al 15%, necesitas una tarjeta sin comisión por conversión.
- Revisa tus hábitos de pago: si liquidas el total cada mes, los puntos de viaje son valiosos; si difieres compras, el cashback inmediato es superior.
¿Qué beneficios valen más: cashback, puntos o millas?
La comparación no es directa porque cada formato tiene una mecánica de redención distinta. El cashback es el más líquido: cada dólar gastado devuelve un porcentaje fijo que se aplica como descuento en tu estado de cuenta, y su valor no se devalúa con el tiempo.
Los puntos son versátiles pero exigen un mínimo de acumulación (por ejemplo, 10,000 puntos) para canjearse por productos físicos o vales, y su valor cambia según el catálogo del banco; muchas veces un punto vale 0.5 centavos, lo que reduce la rentabilidad.
¡Este contenido te puede interesar! ¿Dónde comparar tarjetas de crédito?
Las millas están atadas a aerolíneas y alianzas, y su valor depende de la fecha, la ruta y la disponibilidad de asientos; si no planificas con 6 meses de anticipación, la milla puede rendir menos que el cashback. Para un perfil de gasto bajo y constante, el cashback es predecible y sin sorpresas.
Para un perfil con viajes frecuentes y gasto alto, las millas ofrecen upgrade a clase business o vuelos internacionales que superan el 5% del retorno si se usan en temporadas altas. También existe el formato híbrido: tarjetas que te dejan elegir entre cashback y millas al momento de redimir, lo que brinda flexibilidad.
Mi recomendación es que pongas en una hoja de cálculo el valor real de cada beneficio en tu moneda local, simulando una redención al año con tu gasto total. El beneficio “premium” (acceso a salas, seguros de cancelación) no se compara monetariamente, pero sí reduce costos de oportunidad en viajes.
- Si tu gasto anual es menor a 12,000 USD, el cashback plano (1.5% o 2%) generará más utilidad que puntos con redención mínima alta.
- Si tu gasto en aerolíneas supera los 400 USD mensuales, las millas con bonificación por compra directa rinden un 15% más que el cashback en la misma categoría.
- Compara el costo anual: una tarjeta con 3% en restaurantes pero con cuota de 200 USD anuales solo es rentable si gastas más de 6,700 USD al año en restaurantes.
¿Qué tarjeta de crédito se adapta mejor a mis necesidades financieras y hábitos de gasto?
Elegir la tarjeta de crédito perfecta es como encontrar la llave maestra de tus finanzas: no existe una única que sirva para todos, sino una que encaja con tu estilo de vida, tus metas y, sobre todo, con la forma en que mueves tu dinero cada mes.
Para darte una respuesta precisa, primero debes hacerte tres preguntas clave: ¿qué tipo de gastos dominan tu presupuesto? ¿Prefieres devolver dinero en efectivo, acumular millas para viajar, o pagar menos intereses en compras grandes? Y lo más importante, ¿eres de los que pagan el saldo completo cada mes o tiendes a financiar?
Con esas respuestas, podemos descifrar cuál es tu pareja ideal. Si tus gastos son variados (supermercado, restaurantes, gasolina, suscripciones digitales) y pagas a tiempo, una tarjeta de recompensas planas con cashback del 1.5% o 2% en todas las compras es tu mejor aliada.
No necesitas calcular categorías ni activar promociones; simplemente usas la tarjeta para todo y al final del mes ves un pequeño reembolso que se acumula. Por el contrario, si eres un viajero frecuente, busca tarjetas de viaje que ofrezcan puntos transferibles a aerolíneas y hoteles, con beneficios como acceso a salas VIP y seguro de viaje incluido.
Ahí las recompensas se multiplican si eres estratégico con tus compras. Y si tu problema es el endeudamiento, entonces una tarjeta con un periodo de interés 0% en compras o transferencias de saldo puede darte un respiro, pero solo si tienes un plan claro para liquidarla antes de que termine la promoción.
No subestimes el poder de las tarifas anuales. A veces, pagar $100 al año por una tarjeta premium tiene sentido si recibes más de $400 en beneficios (seguros, créditos de viaje, acceso a eventos). Otras veces, esa misma tarifa te come cualquier recompensa que acumules.
La regla de oro: calcula el valor que realmente usas. Si el salón VIP del aeropuerto lo visitas dos veces al año, vale la pena; si lo usas una vez, quizás no. Además, revisa las tasas de interés (APR) aunque nunca pienses pagar intereses, porque un imprevisto te puede obligar a financiar, y una tasa del 29% hará que tu deuda crezca como espuma.
¡Este contenido te puede interesar! ¿Cómo elegir la mejor tarjeta de crédito?
Compara también los cargos por transferencia de saldo y por transacciones en el extranjero si viajas, porque esos pequeños cargos pueden arruinar tus vacaciones. Para cerrar, un consejo que casi nadie menciona: tu comportamiento es el factor decisivo. La mejor tarjeta del mundo te hundirá si eres un mal pagador.
Antes de solicitar cualquiera, revisa tu puntaje de crédito. Si está por debajo de 670, tendrás menos opciones y peores condiciones; entonces, enfócate en tarjetas aseguradas o de construcción de crédito. Si tu puntaje es excelente, tienes el mundo en tus manos.
Y nunca, jamás, abras varias tarjetas al mismo tiempo: cada consulta a tu buró de crédito baja tu puntaje temporalmente, y el exceso de límites de crédito puede ser una tentación peligrosa. Elige una o dos con la mejor combinación de recompensas, beneficios y bajo costo anual, y úsalas de forma inteligente.
Análisis de tus hábitos de gasto: de dónde a donde va tu dinero
Para encontrar la tarjeta ideal, necesitas hacer una radiografía de tus últimas tres o seis semanas. Revisa tus estados de cuenta y separa tus gastos en categorías: alimentación, transporte, entretenimiento, hogar, salud y viajes. Si descubres que el 40% de tu presupuesto se va en supermercado, una tarjeta que te dé 5% de devolución en compras de comestibles será oro puro para ti.
Pero si tu gasto más fuerte es en restaurantes y comida para llevar, busca tarjetas que premien ese tipo de establecimientos con tasas altas de cashback. No adivines: mide.
Usa aplicaciones de finanzas personales o simplemente una hoja de cálculo para ver tus patrones. Luego, cuando sepas exactamente dónde gastas, podrás comparar tarjetas que tengan bonificaciones en esas categorías específicas.
- Identifica tus tres categorías de gasto más fuertes y cuantifica el monto mensual.
- Busca tarjetas que ofrezcan porcentajes de recompensa mayores al 2% en esas áreas.
- Calcula cuánto generaría una tarjeta específica con tus gastos reales y compara con otra de recompensas planas.
2. Recompensas vs. ahorro en intereses: el dilema del usuario
Aquí está el corazón del asunto: si liquidas tu saldo completo cada mes, las recompensas son tuyas como un regalo. Si no puedes, pagar intereses del 25% o 30% anula cualquier beneficio de cashback que acumules en un año entero. Por ejemplo, si tienes un saldo de $1,000 durante un mes a una tasa del 28% anual, pagarás alrededor de $23 de intereses.
Para que te compense, necesitarías haber ganado más de $23 en recompensas ese mes, lo cual es difícil a menos que gastes mucho. Por lo tanto, tu elección debe basarse en tu disciplina financiera. Si dudas de ti mismo, prioriza tarjetas con tasas de interés bajas o con promociones de 0% APR por un periodo largo, y deja las recompensas para cuando tu situación se estabilice.
- Si siempre pagas el total, elige tarjetas con alto cashback o millas, sin miedo a la tarifa anual.
- Si occasionalmente arrastras saldos, busca tarjetas con interés anual por debajo del promedio y sin tarifa anual.
- Si planeas hacer una compra grande (ej. un electrodoméstico), una tarjeta con 15 a 21 meses de interés 0% te salvará de pagar costos extra.
Preguntas frecuentes
¿Qué debo considerar antes de elegir una tarjeta de crédito?
Lo primero es tu historial crediticio y tu nivel de ingresos. Si tienes buen score, accedes a tasas más bajas y beneficios premium. Define el uso principal: viajes, compras diarias o emergencias. Además, revisa comisiones anuales, tasas de interés (CAT) y si el banco te ofrece banca digital eficiente.
No te dejes llevar por el marketing; compara al menos tres opciones en tu perfil para evitar costos ocultos que afecten tu bolsillo a largo plazo.
¡Este contenido te puede interesar! ¿Qué tarjeta de crédito me conviene solicitar?
¿Qué tipo de tarjeta es mejor para un principiante?
Para alguien sin historial, las tarjetas de crédito garantizadas son ideales, pues exigen un depósito como respaldo y construyen tu score desde cero. También puedes optar por una tarjeta básica sin anualidad de un banco digital, pero cuidado con el límite inicial bajo. Evita las con benefits de lujo, ya que suelen tener requisitos altos.
Prioriza la educación financiera: paga a tiempo y usa menos del 30% de tu límite para no endeudarte.
¿Cómo sé si me conviene una tarjeta con recompensas o una sin beneficios?
Si pagas el total de tu estado de cuenta cada mes, las recompensas valen la pena: puntos, millas o cashback compensan el costo de la anualidad. Pero si sueles cargar saldos, lo mejor es una tarjeta sin anualidad y con tasa baja, porque los intereses destruyen cualquier beneficio.
Analiza tu gasto promedio mensual: si es menor a $500, las recompensas apenas te rinden. Sé honesto con tu disciplina de pago antes de decidir.
¿Qué errores comunes debo evitar al solicitar mi primera tarjeta?
No solicitas varias tarjetas a la vez, ya que cada consulta baja tu score temporalmente. También evitas elegir por regalos o publicidad sin leer el contrato, sobre todo cláusulas de comisiones por manejo de cuenta. Otro error es pedir una tarjeta con límite alto si no tienes ingresos estables; el banco te cobrará intereses punitivos si te retrasas.
Finalmente, no caceles tu primera tarjeta tan rápido, porque reduce tu antigüedad crediticia y afecta tu futuro acceso a financiamiento.
Deja una respuesta