
¿Qué tarjeta de crédito me conviene solicitar?
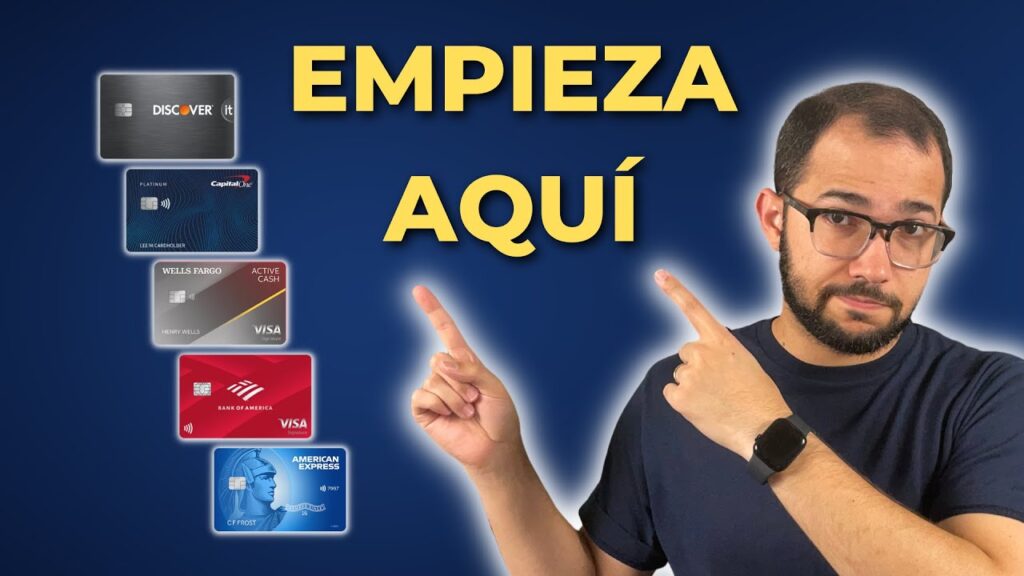

Elegir una tarjeta de crédito puede ser abrumador con tantas opciones en el mercado, pero la decisión correcta depende de tu perfil de gasto y objetivos financieros.
Aquí te explico, sin rodeos, qué debes comparar para no equivocarte y cómo identificar la que realmente te conviene.
¿Qué tarjeta de crédito me conviene solicitar según mi perfil?
Elegir una tarjeta de crédito no es cuestión de suerte, sino de analizar tus hábitos de gasto, tu historial crediticio y qué beneficios realmente vas a usar. Antes de solicitar, pregúntate: ¿la usaré para acumular puntos, para financiar compras grandes o para emergencias? Si apenas empiezas, una tarjeta sin anualidad y con límite bajo es mejor que una premium que te cobrará de más.
Si viajas seguido, prioriza aquellas sin comisión por uso en el extranjero y con acceso a salas VIP. La clave está en comparar el costo total anual (CAT) y no dejarte llevar solo por la publicidad.
Revisa también los requisitos de ingreso, porque muchos bancos ofrecen la misma tarjeta en versiones clásica y platino con beneficios distintos. Al final, la mejor tarjeta es la que se adapta a tu flujo de efectivo y no te genera deudas innecesarias.
¿Qué tarjeta me conviene si tengo mal historial crediticio?
Si tu buró de crédito tiene manchas o llevas poco tiempo generando historial, lo más inteligente es solicitar una tarjeta garantizada o asegurada, donde tú depositas un monto que funciona como garantía y los bancos te otorgan una línea igual o ligeramente mayor.
Estas tarjetas suelen tener comisiones más bajas que las de rehabilitación y, usadas correctamente, demuestran a las instituciones que eres responsable de pagos. Evita a toda costa las tarjetas de crédito fácil con requisitos mínimos, porque esconden intereses altísimos (30-60% anual) y cargos por apertura desproporcionados.
Tu objetivo aquí es construir un buen historial durante 6 a 12 meses, pagando el total a tiempo, y luego upgradear a una tarjeta tradicional con beneficios.
¡Este contenido te puede interesar! ¿Cuál es la mejor tarjeta de crédito para mí?
¿Qué tarjeta me conviene si quiero acumular millas o puntos?
Esta opción es ideal si tus gastos mensuales en supermercado, gasolina y restaurantes superan los $10,000 o $15,000 pesos. Las tarjetas de recompensas suelen ofrecer de 2 a 3 puntos por dólar en categorías selectas, y el canje por vuelos o hoteles da mejor rendimiento que el efectivo.
Pero ojo: la anualidad suele ser elevada (entre $1,500 y $4,000 MXN al año) y solo conviene si los beneficios superan ese costo. Calcula cuántos puntos generas al mes y qué valor tienen al canjearlos; un boleto de avión de $5,000 requiere a veces 10,000 puntos, lo que implica gastar entre $60,000 y $100,000 anuales para hacerlo redituable.
Si viajas al menos 3 veces al año, y la tarjeta incluye seguro de viaje y acceso a salas VIP sin costo, el juego vale la pena. En caso contrario, mejor opta por una tarjeta de devolución de efectivo.
¿Qué tarjeta me conviene si no viajo y solo busco descuentos?
Para este perfil, las tarjetas de reembolso en efectivo (cashback) son las reinas. Busca una que devuelva 1% en todas las compras y 2-3% en supermercados, farmacias o servicios digitales, que son gastos recurrentes.
La anualidad ideal es de $0 a máximo $500 MXN mensuales, y lo mejor es que el pago se haga automáticamente cada mes sin saldos mínimos obligatorios que generen intereses. Algunas emisiones de tiendas departamentales tienen descuentos permanentes (ej. 10% en marcas específicas) pero solo convienen si compras ahí constantemente.
Revisa también que no tenga costo por disposición de efectivo y que ofrezca protección de compras o garantía extendida gratuita, pues eso te ahorra cientos de pesos en electrodomésticos o dispositivos. Al final, tu meta es que la tarjeta te pague a ti, no al banco.
| Tipo de tarjeta | Perfil ideal | Beneficio clave | Costo aproximado |
|---|---|---|---|
| Garantizada | Historial malo o nulo | Construir crédito | Comisión baja |
| Recompensas (millas) | Gasto alto y viajero | Vuelos y hoteles | Anualidad $1,500-$4,000 MXN |
| Cashback | Gasto diario sin viajes | Reembolso en efectivo | Anualidad $0-$500 MXN |
| Tienda departamental | Compras en esa tienda | Descuentos permanentes | Anualidad baja o gratis |
¿Cómo elegir la tarjeta de crédito adecuada para tus necesidades?
¿Cuál es la mejor tarjeta de crédito para solicitar según mi perfil y necesidades?
Para determinar la mejor tarjeta de crédito según tu perfil y necesidades, es esencial desglosar el proceso en criterios objetivos que crucen tu historial financiero, tus hábitos de consumo y los beneficios que priorizas. No existe una tarjeta universalmente mejor, sino una que se alinea con tu situación específica.
A continuación, se presenta un análisis estructurado que parte de tu nivel de ingresos y score crediticio, tu patrón de gasto mensual y los costos asociados, como anualidad y tasas de interés. El primer paso es clasificar tu perfil en tres grandes categorías: perfil inicial (sin historial o score bajo, típicamente menor a 650 puntos), perfil intermedio (score entre 650 y 750, con ingresos estables pero no altos) y perfil premium (score superior a 750 e ingresos altos o comprobables).
Para cada perfil, las tarjetas recomendadas cambian radicalmente. Por ejemplo, si estás en el perfil inicial, buscarás tarjetas garantizadas o de tiendas departamentales con bajos requisitos, pero con tasas de interés elevadas. En el perfil intermedio, las tarjetas de recompensas sin anualidad, como las de supermercados o gasolineras, son ideales.
En el premium, tarjetas con acceso a salas VIP, seguros de viaje y programas de puntos transferibles son las más convenientes. También debes evaluar tu necesidad principal: ¿buscas cashback para reducir gastos diarios, acumular millas para viajes, o construir historial crediticio? Si tu prioridad es el cashback, calcula en qué categorías gastas más (comida, transporte, servicios) y elige una tarjeta que ofrezca hasta un 5% de reembolso en esas áreas, pero verifica que la anualidad no supere el beneficio anual estimado.
¡Este contenido te puede interesar! ¿Dónde solicitar una tarjeta de crédito en línea?
Si viajas frecuentemente, la mejor opción es una tarjeta con alianza a aerolíneas, pero estas suelen requerir ingresos mínimos altos y anualidades de entre 3,000 y 8,000 pesos. Para historial, una tarjeta sin anualidad con límite bajo y pagos puntuales es suficiente. Otro factor crítico es el costo de financiamiento: si no pagas el total a fin de mes, el interés (CAT, Costo Anual Total) es el dato más relevante.
Las tarjetas con programas de lealtad agresivos suelen tener CAT superiores al 60%, lo que las hace peligrosas si llevas saldos. Para perfiles que no liquidan el total, es mejor una tarjeta de banco tradicional con CAT menor al 40%, aunque tenga menos recompensas.
Finalmente, compara la flexibilidad de pagos: algunas tarjetas ofrecen meses sin intereses en comercios específicos, lo cual es invaluable si planeas compras grandes como electrónica o muebles.
A continuación, se detallan tres aspectos clave que debes considerar antes de tomar tu decisión. Cada uno te permitirá filtrar opciones de manera rápida y precisa, evitando errores comunes como elegir por publicidad o por presión social.
1. Evaluación de tu historial crediticio y su impacto directo en la aprobación y condiciones
Tu historial crediticio es el primer filtro que las instituciones usan para decidir si te otorgan una tarjeta y bajo qué términos. Si tienes un score bajo o nulo, las mejores tarjetas para solicitar son aquellas con respaldo o de carácter garantizado, donde depositas un monto como colateral.
Por otro lado, si tu score es alto, tienes el poder de negociar sin anualidad y mejores tasas. Es crucial que obtengas tu reporte de crédito gratuito antes de solicitar, ya que cualquier error en él puede costarte una negación.
Para este punto, sigue estas pautas: - Si tu score es menor a 650, solicita una tarjeta garantizada de un banco con programas de graduación a tarjeta normal después de 12 meses de buen uso. Ejemplos: tarjeta garantizada de Banorte o de Santander. Si tu score está entre 650 y 750, prioriza tarjetas sin anualidad de bancos digitales o tiendas departamentales, como la tarjeta digital de Nu o la de Hey Banco, que aprueban con ingresos comprobables desde 6,000 pesos mensuales.
Si tu score supera 750, aplica a tarjetas clásicas o doradas de bancos como Citibanamex o BBVA, donde puedes pedir que te exenten la anualidad con un cargo mensual promedio mínimo (por ejemplo, 2,500 pesos en consumo).
Revisa que tu historial tenga menos de 2 consultas recientes a buró, ya que muchas consultas en poco tiempo reducen tu puntaje temporalmente. Compara dos opciones de tu mismo perfil y verifica cuál ofrece una línea de crédito inicial más alta, pues esto ayuda a tu utilización futura.
2. Análisis de tu patrón de consumo y selección de recompensas alineadas
El patrón de consumo mensual determina qué tipo de recompensa te genera mayor valor real. No es lo mismo gastar 10,000 pesos en supermercado que 10,000 en restaurantes o vuelos. Las tarjetas de recompensas tienen categorías rotativas o fijas; algunas te pagan 6% en un rubro específico, pero 0.5% en el resto.
¡Este contenido te puede interesar! ¿Qué tarjeta de crédito tiene la mejor tasa?
Debes proyectar tus gastos anuales y calcular el beneficio bruto antes de firmar. Por ejemplo, si gastas 5,000 mensuales en comida a domicilio, una tarjeta que ofrezca 4% en restaurantes te dará 200 pesos mensuales (2,400 anuales), lo cual justifica una anualidad de hasta 1,500 pesos.
Para optimizar este punto: Haz una lista de tus 3 mayores categorías de gasto de los últimos 6 meses (transporte, despensa, entretenimiento) y busca tarjetas que paguen un porcentaje superior al 3% en esas categorías, como la tarjeta de Costco con 3% en gasolina y despensa.
Si tu gasto es diversificado, elige una tarjeta de cashback plano de 2% sobre todas las compras, como la de RappiCard o de Stor, sin límite de monto. - Si buscas millas, calcula que un punto o milla equivalga a al menos 0.5 centavos de
¿Qué tarjeta de crédito elegir según mi perfil y necesidades financieras?
Elegir la tarjeta de crédito correcta no es cuestión de suerte, sino de un análisis honesto de tu comportamiento financiero. Cada plástico tiene una personalidad: algunos premian tus viajes, otros te devuelven dinero en el supermercado y unos cuantos te cobran por el privilegio de usarlos.
El error más común es dejarse seducir por los beneficios llamativos sin mirar la letra pequeña. Tu perfil, tus ingresos y tu historial crediticio son el filtro que separa una buena decisión de una futura molestia. Vamos a desglosarlo para que no termines pagando por ventajas que jamás usarás.
Tu historial crediticio: ¿de dónde partes?
Antes de soñar con millas aéreasy cashback, necesitas saber en qué escalón del sistema financiero estás parado. Las entidades bancarias no te prestan atención por tu sueldo, sino por tu comportamiento pasado con el dinero.
Si recién estás construyendo historial, tu mejor opción son las tarjetas de tipo asegurado o las de departamentos que reportan a burós de crédito sin exigir ingresos altos. Si ya tienes un historial de 2 a 3 años con pagos puntuales, puedes aspirar a plásticos de nivel medio, pero cuidado: una sola consulta a tu reporte puede bajar tu puntaje si la haces en exceso.
Para este perfil, lo sensato es elegir una tarjeta sin anualidad o con anualidad condonable, y que te ofrezca 1% de recompensas fijas.
El objetivo es construir músculo crediticio, no endeudarte. Las tarjetas de tiendas departamentales son un buen primer paso porque suelen aprobar a clientes sin historial, pero limítalas a compras pequeñas que puedas liquidar el mismo mes. Evita las tarjetas de líneas de crédito bajas ya que no desarrollan tu capacidad de endeudamiento.
- Revisa tu reporte de crédito gratis en el buró correspondiente antes de aplicar, para saber si hay errores que te perjudiquen.
- Si tu historial es corto, prioriza tarjetas de emisores que aprueban fácil, como las de bancos locales o retail, y úsalas por 6 meses consecutivos.
- No apliques a más de 2 tarjetas simultáneamente, ya que cada consulta dura en tu reporte hasta 2 años y resta puntos.
Consumo y estilo de vida: ¿qué premia tu día a día?
Observa tus últimos 3 meses de gastos y verás tu verdadero perfil sin necesidad de encuestas. Si más del 60% de tus compras son en restaurantes, farmacias y supermercados, una tarjeta con 6% de devolución en esas categorías te rendirá más que una de viajes.
¡Este contenido te puede interesar! ¿Cuál es la mejor tarjeta sin anualidad?
Por otro lado, si viajas cuatro veces al año, las tarjetas con acceso a salas VIP y seguro de viaje incluido son oro puro, pero solo si la anualidad no supera lo que gastarías en esos servicios por separado. Los jóvenes con ingresos variables disfrutan de tarjetas con recompensas de tipo clicks o puntos que no caducan, ya que sus fechas de pago no siempre coinciden con el ciclo de facturación.
En cambio, los que pagan el saldo total cada mes deben buscar tarjetas con días de gracia extendidos o promociones de meses sin intereses, porque ahí está su verdadero ahorro.
No te fijes en el logo del banco, fíjate en la letra de las condiciones. Las tarjetas de cashback suelen tener un tope anual de recompensas, así que calcula cuánto gastas al año y compara si el límite te alcanza. Un error común es elegir tarjeta solo por el 2% en todas las compras, cuando una categoría específica de 5% en tu rubro principal te rinde mucho más en el balance anual.
- Si eres gastalón en comida y entretenimiento, busca tarjetas con categorías rotativas que cambian cada trimestre, y actívalas cada mes.
- Si el 70% de tus compras son online o en apps de delivery, revisa que la tarjeta tenga buena protección contra fraude y alertas en tiempo real.
- Para viajeros frecuentes, no solo mires las millas, también exige que no haya cargos por transacciones extranjeras, ya que eso te ahorra un 3% adicional.
Costo total de la tarjeta: más allá de la anualidad
La publicidad te muestra la anualidad como el único costo, pero es mentira. Existen la comisión por disposición de efectivo, el seguro de desgravamen, los intereses moratorios y, el más escondido de todos, el costo por financiamiento cuando solo pagas el mínimo.
Para calcular el costo real de una tarjeta, suma la anualidad, más un promedio de gastos por manejo de cuenta (algunas cobran 3 dólares mensuales que nadie ve). Luego, multiplica tu saldo promedio por la tasa de interés anual y divide entre 12: eso te dice cuánto pierdes si cargas saldo.
Los perfiles que presentan saldos parciales deberían evitar tarjetas con tasas de interés superiores al 30% anual, aunque tengan grandes premios. Las tarjetas de alta gama como la Platinum o Black son atractivas, pero su anualidad de 500 dólares solo se justifica si gastas más de 50,000 dólares al año. Para la mayoría de las personas, una tarjeta estándar con 25 dólares de anualidad y 2% de devolución es más rentable.
Además, revisa si te ofrecen semanas de gracia extendidas sin intereses en promociones de meses sin intereses, porque si pagas a tiempo, eso te permite usar el dinero del banco sin costo. No olvides leer los cargos por pagos tardíos: una sola incurrencia puede borrar todo tu cashback anual.
¿Cuál es la mejor tarjeta de crédito para solicitar según mi perfil financiero?
La mejor tarjeta de crédito no es un objeto universal, sino una herramienta que se adapta como un guante a la textura de tus gastos, ingresos y metas. Para encontrarla, debes desnudar tu historial crediticio, tu flujo de efectivo y el patrón de tus compras; de ahí, la elección se reduce a un juego de encaje entre beneficios y costos reales.
Analicemos tu perfil financiero en tres capas: si eres alguien que busca construir historial, si ya tienes un score sólido y quieres maximizar recompensas, o si prefieres la liquidez y el control sin fricciones.
¿Qué dice tu historial crediticio sobre la tarjeta que debes pedir?
Tu puntaje es el reflector que ilumina qué puertas se abren. Si tu score está entre 550 y 650, el mercado te mira como un perfil emergente; aquí, las tarjetas departamentales o bancarias con depósito en garantía (aseguradas) son tu mejor aliado.
¡Este contenido te puede interesar! ¿Qué tarjeta de crédito conviene solicitar?
Estas no exigen un buen historial previo, pero sí reportan tus pagos a burós, lo que te permite construir escalera hacia plásticos más premium.
En cambio, si tu score ronda los 700 o más, tienes el pasaporte para tarjetas sin anualidad con programas de puntos, pero debes comparar las tasas de interés (CAT) porque la tentación de la recompensa no debe cegarte ante un costo alto de financiamiento.
Para elegir, haz un inventario:
- Revisa tu reporte de crédito y detecta si hay atrasos recientes de más de 60 días o saldos altos en otras tarjetas.
- Si tienes deudas rotativas, evita tarjetas con cuota anual alta y busca una básica sin anualidad.
- Compara dos opciones aseguradas o una de banca joven con límite dinámico.
- Verifica que la tarjeta ofrezca acceso a una app para monitorear tu score cada mes.
¿Cómo saber si tus hábitos de gasto definen la tarjeta ideal?
Tu consumo mensual es una huella digital que las instituciones estudian. Si gran parte de tu presupuesto se va en supermercado, gasolina o servicios de streaming, necesitas una tarjeta con categorías de bonificación altas en esos rubros. Por ejemplo, algunas emiten 3% de cashback en comestibles y 2% en farmacias, mientras que otras te dan puntos que se multiplican en viajes.
Si, en cambio, tu gasto es disperso y bajo, menos de 5,000 pesos mensuales, una tarjeta de recompensas fijas de 1% en todo puede superar a las que exigen consumos mínimos para activar la bonificación.
Para afinar tu elección:
- Identifica tu top 3 de categorías de gasto del último trimestre sumando tus estados de cuenta.
- Evita tarjetas cuya bonificación se concentre en comercios que nunca visitas.
- Calcula si la cuota anual se paga sola con tus recompensas.
- Prioriza tarjetas con meses sin intereses en establecimientos donde ya compras.
¿Cuál es el costo real de la anualidad y la tasa de interés según tu flujo?
Aquí entra el número más traicionero: el CAT o Costo Anual Total. No te dejes seducir por una tarjeta sin comisiones si la tasa de interés es demasiado elevada. Si tu estrategia es liquidar el total cada mes, la tasa de interés casi no importa; entonces, la anualidad se convierte en el costo principal.
Pero si acostumbras realizar pagos parciales, una tarjeta con una tasa más baja puede ayudarte a reducir el costo del financiamiento.
Para decidir, proyecta tu comportamiento:
- Si pagas el estado de cuenta completo, filtra tarjetas con anualidad cero y beneficios útiles.
- Si tu flujo es irregular, busca una opción con condiciones flexibles.
- Suma los beneficios reales que utilizarías durante el año.
- Compara el CAT publicado por la institución con tus alternativas actuales.
Análisis de beneficios y selección de tarjeta de crédito
La respuesta a qué tarjeta ofrece más beneficios depende de tu perfil de consumo: no es lo mismo viajar frecuentemente que acumular puntos para compras locales. Las tarjetas premium pueden destacar en seguros de viaje, accesos a salas VIP y protección de compras, mientras que otras opciones ofrecen cashback, meses sin intereses y aplicaciones intuitivas.
¡Este contenido te puede interesar! ¿Qué tarjeta conviene para construir historial crediticio?
Para elegir correctamente, haz una lista de tus tres gastos más grandes del mes. Si son aerolíneas, prioriza millas; si son supermercados o servicios, prioriza reembolsos. Además, verifica comisiones anuales, tasas de interés, CAT y requisitos de aprobación. La mejor tarjeta no es necesariamente la más costosa, sino la que se adapta a los beneficios que realmente utilizas.
¿Cómo comparar beneficios entre tarjetas según tu gasto principal?
Para identificar la tarjeta con más valor real, divide tus gastos en categorías: viajes, comida, entretenimiento, despensa y pagos de servicios. Cada emisor pondera de forma diferente sus recompensas. Haz una simulación con tus últimos tres meses de movimientos y calcula cuántos puntos o qué porcentaje de cashback obtendrías.
No te fijes solo en las promociones de bienvenida. Revisa la vigencia de los puntos, los topes de recompensa y las condiciones para obtener cada beneficio. También considera servicios como asistencia en viajes, protección de compras y extensión de garantía.
- Si gastas más de 8,000 pesos mensuales en vuelos u hoteles, considera una tarjeta con acumulación de millas.
- Si tu gasto es disperso entre supermercado, gasolina y servicios, busca una con cashback fijo.
- Si tu prioridad es financiar compras grandes a meses sin intereses, verifica las tiendas participantes.
¿Qué tarjeta ofrece mejor relación entre costo anual y beneficios reales?
Las tarjetas de crédito bancarias tradicionales pueden cobrar anualidades y ofrecer seguros, protección de compras y beneficios de viaje. Por otro lado, algunas fintech ofrecen tarjetas sin anualidad con beneficios diferentes. La clave es sumar el valor de cada beneficio que realmente utilizarás.
Haz la cuenta entre la anualidad, los posibles intereses y los beneficios utilizados durante 12 meses. Una tarjeta puede parecer atractiva por sus prestaciones, pero si nunca utilizas esos servicios, su costo puede no justificarse.
- Para personas con ingresos altos, una tarjeta premium puede ofrecer beneficios adicionales.
- Para autónomos o personas sin historial crediticio, una tarjeta sin anualidad puede ser una buena alternativa inicial.
- Para empresarios con gastos frecuentes, una tarjeta orientada a negocios puede aportar herramientas adicionales.
¿Cómo solicitar la mejor tarjeta para tu perfil si no cumples todos los requisitos?
Si tu sueldo no llega al mínimo o tienes un historial corto, no descartes todas las opciones. Existen tarjetas garantizadas donde depositas un monto como garantía y otras alternativas diseñadas para personas que están construyendo su historial.
Si tu objetivo es mejorar tu historial crediticio, busca una tarjeta sin anualidad y úsala de forma responsable para gastos que ya realizas habitualmente. Paga el total antes de la fecha límite y evita utilizar todo tu límite disponible.
- Solicita una tarjeta en la institución donde ya tienes una relación bancaria.
- Utiliza comparadores confiables y revisa los requisitos antes de enviar una solicitud.
- Si te rechazan, evita realizar múltiples solicitudes consecutivas y mejora primero tu perfil financiero.
Preguntas frecuentes
¿Qué tarjeta de crédito me conviene solicitar si soy primerizo?
Para tu primera tarjeta, prioriza opciones con cero anualidad y requisitos flexibles. Busca una con una aplicación intuitiva para controlar gastos y recibir alertas de pago. Elige una que te ayude a construir historial crediticio y revisa las tasas de interés y comisiones antes de solicitarla.
¿Qué tarjeta elegir si quiero acumular millas o puntos?
Enfócate en tarjetas orientadas a viajes o recompensas que coincidan con tus hábitos de consumo. Las tarjetas premium pueden ofrecer mayores beneficios, pero también pueden exigir ingresos más altos o una anualidad. Antes de decidir, calcula cuánto valor obtendrías realmente de los puntos o millas.
¿Qué tarjeta de crédito me conviene para obtener cashback?
Para cashback, busca tarjetas que ofrezcan reembolsos en tus compras cotidianas, como supermercado, gasolina y servicios. Compara el porcentaje de devolución, los límites de reembolso y las condiciones necesarias para obtener el beneficio. Una tarjeta sin anualidad puede ser especialmente interesante si tus gastos son moderados.
¡Este contenido te puede interesar! ¿Cómo elegir la mejor tarjeta de crédito?
¿Qué tarjeta de crédito me conviene solicitar si tengo mal historial crediticio?
Tu objetivo debe ser rehabilitar tu historial crediticio. Busca tarjetas aseguradas o alternativas que permitan construir historial mediante pagos responsables. Evita opciones con comisiones excesivas y procura utilizar solo una parte de tu límite disponible. Con buenos hábitos financieros y pagos puntuales, podrás mejorar gradualmente tu perfil crediticio.
Deja una respuesta