
¿Cuál es la mejor tarjeta para pagar a meses?
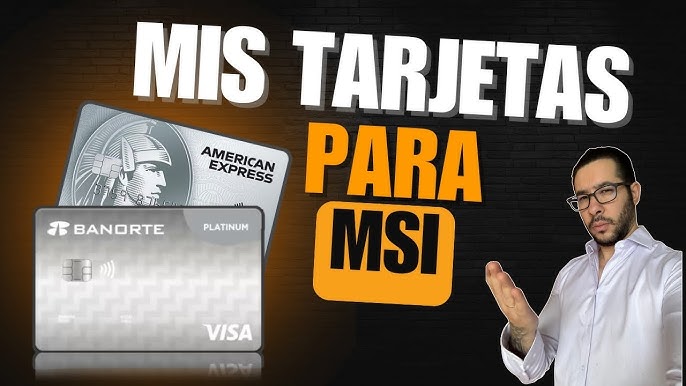

Elegir la tarjeta adecuada para pagar a meses puede ser la diferencia entre financiar una compra sin estrés o cargar con intereses que duplican el precio final. No todas las opciones del mercado son iguales, y la clave está en entender qué tipo de promoción se ajusta a tu gasto real.
Aquí te explico los criterios esenciales para tomar esa decisión sin rodeos.
La guía definitiva: ¿Cuál es la mejor tarjeta para pagar a meses sin morir en el intento?
Elegir la tarjeta perfecta para comprar a meses no es solo cuestión de suerte o de la que tenga el anuncio más brillante. Es una decisión estratégica que depende de tu historial crediticio, de los bancos con los que ya trabajas y, sobre todo, de qué tipo de compras planeas hacer.
La mejor opción no siempre es la más famosa, sino la que te ofrece tasas de interés más bajas o, idealmente, meses sin intereses (MSI) reales en los establecimientos que frecuentas. Para los hispanohablantes que buscan maximizar su presupuesto, la ecuación cambia entre una tarjeta de crédito clásica y una de tienda departamental.
Las primeras suelen tener mejores programas de recompensas, pero las segundas destacan en promociones exclusivas. La clave está en analizar el costo anual total (CAT) y no solo el interés mensual, porque una tasa baja con comisiones altas puede arruinar tu plan de pagos.
Comparativa de tasas: ¿Dónde esconden los intereses reales?
La verdad incómoda es que la “mejor tarjeta para meses” rara vez ofrece intereses bajos; la mayoría juega con la confusión entre tasa anual y mensual. Cuando pidas un financiamiento en meses con interés, revisa siempre la Tasa de Interés Ordinaria y compárala entre bancos.
Las tarjetas de nicho, como las de cajas de ahorro o bancos digitales nuevos, suelen tener tasas más agresivas para captar clientes, llegando a ofrecer menos del 30% anual en promociones de temporada.
En cambio, los bancos tradicionales pueden cobrar hasta un 60% anual en el mismo producto. La recomendación es no casarte con un solo plástico; ten una tarjeta de bajo interés para deudas largas y otra con MSI para consumo corriente.
Mes sin intereses: la joya de la corona para tu bolsillo
Aquí es donde realmente se define al ganador. La mejor tarjeta para pagar a meses es la que te da acceso a promociones de 3, 6, 12 y hasta 18 meses sin intereses en supermercados, farmacias y tiendas de electrónica.
Los bancos con alianzas más amplias como Citibanamex, BBVA o Santander suelen dominar este terreno, pero las fintechs como Nu o Stori están peleando el puesto con ofertas digitales agresivas. Sin embargo, ojo: un MSI no es gratis si pierdes el control. La mejor estrategia es usar la tarjeta de crédito que tenga convenio directo con la tienda donde compras.
Por ejemplo, una tarjeta de Liverpool o Palacio de Hierro puede darte 120 meses sin intereses en muebles, algo impensable con un banco genérico.
¡Este contenido te puede interesar! ¿Qué tarjeta de crédito cobra menos comisiones?
Comisiones y anualidad: el costo oculto que nadie menciona
Ninguna tarjeta es “gratis” a largo plazo si pagas anualidad o comisiones por manejo de cuenta. Una tarjeta con un CAT bajo puede volverse cara si te cobra $1,500 pesos de anualidad que no planeabas. Para pagar a meses, tu mejor aliada es una tarjeta con anualidad cero a cambio de un consumo mínimo mensual.
Las tarjetas de nivel medio como la Invitación de Banorte o la Básica de Santander suelen perdonar esa comisión si alcanzas cierto gasto. Por otro lado, las tarjetas premium (llamadas Black o Platinum) ofrecen tasas preferenciales pero exigen un ingreso alto y una anualidad elevada, lo que solo conviene si tus compras a meses son de montos sumamente grandes, como autos o viajes.
| Tarjeta | Tipo de financiamiento | Anualidad | Mejor uso |
|---|---|---|---|
| Nu (digital) | Interés desde 12% anual en meses con interés | Gratuita | Consumo diario y emergencias |
| Citibanamex Costco | 12 MSI frecuentes en tiendas participantes | Gratuita con consumo | Compras en supers y gasolina |
| Liverpool (departamental) | Hasta 18 MSI en ropa y electrónica | Baja | Compras en tiendas físicas y en línea |
| BBVA Azul | 6 y 9 MSI con tasa fija baja | Gratuita con saldo mínimo | Viajes y entretenimiento |
¿Cuál es la mejor tarjeta para pagar a meses? Guía comparativa y criterios clave
¿Qué tarjeta ofrece los mejores beneficios para comprar a meses sin intereses?
Elegir la tarjeta con los mejores beneficios para meses sin intereses (MSI) no tiene una respuesta única, ya que depende de tu perfil de consumo, los comercios que frecuentas y si estás dispuesto a pagar una anualidad. Sin embargo, si buscamos un equilibrio entre cobertura de tiendas, duración de promociones y bajos requisitos de monto mínimo, hay claras ganadoras.
Para la gran mayoría de usuarios que compran en supermercados, farmacias, tiendas departamentales y plataformas de streaming, la tarjeta que destaca por su agresividad en promociones es la Nu México (banco digital) por su tasa de aprobación alta y su programa Nu MSI que activa meses sin intereses en casi cualquier compra de forma automática, sin importar el monto mínimo (algunas veces desde $1).
Otra fuerte contendiente es la tarjeta de Citibanamex (Costco o Simplicity), pero su principal ventaja está en tiendas selectas como Liverpool o Sears con MSI de hasta 18 meses. El liderazgo en beneficios globales lo arrebata la tarjeta Banorte (especialmente la de Atracciones o la de Amazon), ya que ofrece MSI sobre la totalidad de la compra en marketplaces y en aerolíneas, además de devolución de puntos.
No obstante, si tu prioridad es la rotación de plásticos y evitar cualquier costo, la tarjeta Bait (de Banco Azteca) es la única que no cobra anualidad y brinda MSI en apps de comida y supermercados durante todo el año.
En términos de costo-beneficio, la tarjeta HSBC 2Now es la mejor si ya tienes nómina con ese banco, pues te da el 2% de cashback ilimitado en todas las compras y las convierte en MSI posteriormente con su función A meses desde la app, sin que necesites esperar a que el comercio tenga convenio.
Esta función es la más flexible del mercado, ya que puedes fraccionar cualquier gasto en 3, 6, 9 o 12 meses, aunque aplique una comisión de apertura pequeña. Pero si hablamos de MÁXIMA duración de MSI sin comisiones, la ganadora absoluta es la tarjeta American Express (la de servicios), porque en tiendas como Palacio de Hierro, Saks y Viajes El Corte Inglés ofrece hasta 24 meses sin intereses reales, algo que ningún otro emisor iguala.
La decisión final depende de si priorizas promociones constantes en tiendas masivas (gana Nu), si buscas fraccionar tus propias compras posteriores (gana HSBC) o si quieres lujo y plazos largos (gana Amex). Revisa tu historial crediticio y aplica a la que mejor se adapte.
¿Cómo identificar si una promoción de meses sin intereses es realmente beneficiosa o solo un gancho comercial?
No todas las promociones de MSI son iguales, y muchas ocultan sobrecostos en la tienda. El primer paso es verificar el Precio Cash contra el precio en MSI. En muchos establecimientos (especialmente en electrodomésticos y muebles), el precio en pagos es de 10% a 20% más caro que el precio de contado.
Para que los MSI sean genuinos, la tienda debe respetar el mismo precio en ambas opciones, sin cargos ocultos por manejo de cuenta o comisiones. Otra señal clave es el monto mínimo: las promociones que exigen compras superiores a $2,500 suelen ser menos accesibles que las que aceptan cualquier ticket.
También debes desconfiar de los MSI que solo aplican si pagas con el crédito de la tienda (como tarjetas departamentales), ya que su tasa de interés posterior al período de gracia es alta.
- Compara el precio final con y sin tarjeta de crédito. Si el vendedor te da un precio distinto, negocia o busca otra opción.
- Revisa la letra pequeña del contrato: algunos MSI son en realidad Meses SIN intereses pero con pago inicial, piden un enganche del 10% al 30% del total.
- Verifica si la promoción es de pagos fijos o de intereses diferidos. Los intereses diferidos significan que si no liquidas el total al final del período, te cobran todos los intereses acumulados.
¿Qué tarjetas ofrecen meses sin intereses sin mínimo de compra y sin anualidad?
La única combinación de cero anualidad y cero monto mínimo en MSI dentro del mercado mexicano es la tarjeta Nu México. Esta publica mensualmente su catálogo de Tiendas con MSI y además tiene la función Nu MSI que activa automáticamente el fraccionamiento en compras superiores a $300 (aunque la mayoría de sus convenios no piden mínimo).
¡Este contenido te puede interesar! ¿Dónde solicitar una tarjeta con aprobación rápida?
En un escalón similar está la tarjeta Stori (no solicita ingresos mínimos), pero sus MSI son limitados y solo aparecen en su app con ciertos comercios. Para el segmento de usuarios con historial crediticio moderado, la tarjeta Hey Banco (Banregio) tampoco cobra anualidad, y aunque exige un mínimo de $500 para MSI, sus promociones incluyen tiendas como Amazon y Mercado Libre.
Si prefieres un banco tradicional, la tarjeta Bait (sin anualidad) da MSI recurrentes en Coppel, Elektra y Cuidado con el Perro, pero con plazos máximos de 6 meses.
- Nu México: MSI en cientos de comercios digitales y físicos, sin comisión de apertura.
- Bait de Banco Azteca: ideal para tiendas de autoservicio y productos de línea blanca.
- Hey Banco: ofrece MSI en viajes y tecnología, con requisitos bajos de monto.
¿Qué tarjeta de crédito ofrece un plazo de 2 meses sin intereses para pagar?
La noche se cierne sobre la avenida de los rascacielos, y en el bolsillo de tu chaqueta, entre recibos y boletos de estacionamiento, yace ese pequeño rectángulo de plástico que promete libertad. Pero la libertad tiene un precio, y las letras pequeñas del estado de cuenta acechan como sombras alargadas.
En este laberinto de tasas y plazos, existe una luz tenue, un respiro breve pero valioso: la posibilidad de diferir un pago en dos meses sin que los intereses devoren tu saldo. No es una promesa generalizada, sino un secreto que algunas instituciones guardan bajo llave, ofreciéndolo como un ritual de bienvenida o un premio a la lealtad. ¿Cuál de ellas extiende esa mano amiga?
La respuesta no está en un nombre único, sino en la estrategia de cada emisor, en esa danza delicada entre el beneficio al cliente y la maquinaria de la ganancia. Imagina caminar por un mercado nocturno donde cada puesto vende algo similar, pero con matices distintos.
Algunas tarjetas, como los bancos digitales de nueva generación, lanzan su anzuelo con una promoción de 2 meses sin intereses en compras selectas durante los primeros meses de membresía. Otras, las clásicas de la banca tradicional, tejen esa oferta solo si cruzas cierto umbral de gasto mensual, como si el plástico reconociera tu esfuerzo.
Entre ellas, las tarjetas de tiendas departamentales susurran un trato tentador en su catálogo, pero solo para artículos con etiqueta roja o fechas específicas. La verdadera llave está en leer los términos con lupa, porque ese sin intereses a veces se camufla tras un pago inicial o una anualidad condonada.
Las instituciones financieras no gritan estas ventajas; las susurran en cláusulas y aplicaciones móviles, esperando que el cliente astuto las descubra. No busques en la tarjeta más brillante, sino en la que se ajusta a tu ritmo de vida. Un estudiante encontrará esa oferta en una tarjeta de crédito con recompensas básicas, mientras que un viajero frecuente la hallará en un programa de millas, donde el plazo de dos meses se convierte en un puente hacia su próxima aventura sin el peso del interés.
La clave es preguntar, llamar al banco y navegar el laberinto telefónico, porque las promociones cambian como el clima. Lo que ayer era un beneficio permanente, hoy puede ser un recuerdo en los archivos del servidor.
Así que, antes de deslizar el plástico, respira hondo y verifica: ¿es esta la tarjeta que me permite respirar dos meses sin mirar la hoja de cálculo? La respuesta, como un susurro en la noche, está en los detalles que nadie lee, pero todo lo cambian.
Criterios para elegir una tarjeta con promoción de 2 meses sin intereses
La selección no es un acto de fe, sino una decisión calculada. Primero, examina el catálogo de alianzas del emisor: una tienda de electrónica, una aerolínea o un supermercado pueden ser el escenario donde la promoción cobra vida.
Segundo, analiza el comportamiento de tu propio gasto: si tu consumo es alto en un rubro específico, busca una tarjeta que premie ese patrón con el diferimiento.
Tercero, verifica si el beneficio se aplica automáticamente o requiere un código promocional, porque un desliz en el momento del pago puede arruinar todo el plan.
¡Este contenido te puede interesar! ¿Cuál es la mejor tarjeta para viajar?
Por último, considera la comisión de manejo: a veces una tarjeta con cuota anual alta ofrece el plazo, pero el costo oculto devora la supuesta ganancia. La estrategia es simple: compara, lee las fichas técnicas y no te dejes cegar por el brillo del nombre del banco.
- Revisa los términos y condiciones del programa de beneficios, donde se especifican las categorías de compra elegibles para el diferimiento.
- Consulta las fechas de vigencia de la promoción, ya que suelen ser temporales y se activan en temporadas altas como ventas nocturnas o lanzamientos de productos.
- Evalúa el porcentaje de aprobación de la tarjeta según tu historial crediticio, porque una oferta sin solicitud aprobada es solo una ilusión.
Comparativa entre bancos tradicionales y fintech en sus ofertas de pago a 2 meses
La arena se divide en dos gladiadores: el banco de ladrillo y cemento, con su peso histórico y sus sucursales que huelen a café, y la fintech ágil, que opera desde tu smartphone con notificaciones que vibran en la madrugada. Los primeros suelen ofrecer el plazo de 2 meses sin intereses como parte de un esquema de fidelización, atado a tarjetas premium o cuentas nómina, donde el cliente ya tiene una relación profunda.
as segundas, sin embargo, lo lanzan como un cebo agresivo para nuevos usuarios, a menudo con compras mínimas de cierta cantidad o en establecimientos seleccionados por su plataforma. La diferencia crucial está en la flexibilidad: mientras el banco tradicional exige un monto mínimo de compra y a veces cobra una comisión por diferimiento, la fintech suele ofrecerlo sin costos ocultos, pero con un catálogo de comercios más restringido.
No es cuestión de superioridad, sino de dónde se encuentra tu comodidad financiera.
-
Los bancos tradicionales como Banorte o BBVA integran promociones en algunas de sus tarjetas de crédito, aunque estas pueden estar condicionadas a un gasto mensual mínimo o a campañas específicas.
-
Las fintech como Nu o Stori pueden ofrecer beneficios en compras digitales o promociones específicas, dependiendo de las condiciones vigentes de cada producto.
-
Algunos emisores de tiendas departamentales, como Liverpool o Palacio de Hierro, aplican promociones de meses sin intereses durante periodos de oferta o eventos específicos de sus membresías.
¿Cuál es la mejor tarjeta de crédito con meses sin intereses?
La mejor tarjeta de crédito con meses sin intereses no existe como una única respuesta universal, porque depende de tu banco, tu historial crediticio y el tipo de compra que planeas hacer. Sin embargo, hay opciones que destacan por ofrecer promociones constantes y flexibles.
En México, por ejemplo, algunas tarjetas de Citibanamex, Banorte y Santander suelen participar en promociones de meses sin intereses en tiendas y comercios participantes. Si buscas compras en Amazon o Liverpool, algunas tarjetas bancarias y departamentales pueden ofrecer plazos especiales, aunque siempre debes verificar las condiciones vigentes, el CAT y la comisión por anualidad.
Para compras grandes como electrónicos, algunas tarjetas departamentales ofrecen plazos largos, pero debes revisar las condiciones aplicables si la compra genera intereses después del periodo promocional.
La clave está en leer la letra pequeña: algunos bancos ofrecen determinados plazos solo durante campañas especiales y otros pueden establecer montos mínimos de compra.
Mi recomendación práctica es elegir una tarjeta que se adapte a tu capacidad de pago y comparar las promociones disponibles antes de realizar una compra. La mejor será la que se ajuste a tu presupuesto, no necesariamente la que anuncie el plazo más largo.
Cómo identificar promociones reales de meses sin intereses frente a ofertas engañosas
Para no caer en trampas, debes distinguir entre una promoción verdadera y una oferta que incorpora costes adicionales. Una promoción genuina debería permitirte dividir el pago según las condiciones establecidas, pero siempre debes revisar si existen cargos adicionales, anualidades o servicios no solicitados.
¡Este contenido te puede interesar! ¿Qué tarjeta conviene para construir historial crediticio?
Revisa siempre el estado de cuenta y las condiciones de la promoción. Además, algunas tarjetas requieren que la compra supere un monto mínimo para acceder a los meses sin intereses.
Para verificarlo en la práctica:
- Solicita al comercio las condiciones de la promoción y verifica si el precio con tarjeta es igual al precio de contado o si existen cargos adicionales.
- Compara el CAT de la tarjeta antes de utilizarla y revisa las condiciones aplicables si no pagas puntualmente.
- Consulta las condiciones oficiales del banco y los canales de atención correspondientes antes de contratar un plan.
Y recuerda: si una tienda te ofrece 12 meses sin intereses, pero el precio del producto es mayor al de otros comercios, debes comparar el coste total antes de decidir. Siempre calcula cuánto terminarás pagando y compáralo con otras opciones.
Factores clave para elegir entre meses sin intereses y otros métodos de pago
No todo debe pagarse necesariamente a meses sin intereses. En algunos casos, un pago de contado con descuento puede resultar más conveniente que dividir una compra en varios plazos.
Los meses sin intereses pueden ayudarte a mantener la liquidez, pero también debes considerar tu capacidad de endeudamiento. Si ya tienes otras compras financiadas, cada nueva mensualidad aumenta la presión sobre tu presupuesto.
Para tomar una decisión informada:
- Calcula tu flujo mensual y verifica que puedas cubrir todas tus mensualidades sin afectar tus gastos esenciales.
- Revisa las condiciones de la promoción antes de aceptar una compra financiada.
- Comprueba si tu tarjeta ofrece beneficios adicionales que realmente puedas aprovechar.
El objetivo no es únicamente dividir una compra, sino mantener el coste total bajo control y evitar que varias mensualidades acumuladas afecten tu presupuesto.
Estrategias para maximizar tus meses sin intereses según el tipo de compra
Cada compra puede tener un momento diferente para utilizar meses sin intereses. En productos de mayor valor, como electrónicos o electrodomésticos, dividir el pago puede ayudarte a organizar tu presupuesto sin realizar un desembolso completo de inmediato.
En viajes, algunos bancos y comercios ofrecen promociones especiales en determinados periodos. En cambio, para compras pequeñas y recurrentes, puede ser más práctico pagar directamente para evitar acumular demasiadas mensualidades.
Aplica estas tácticas dependiendo de tu necesidad:
- Para compras de mayor valor, compara los plazos disponibles y elige uno que puedas pagar cómodamente.
- Si la compra es pequeña, analiza si realmente necesitas dividirla en mensualidades.
- Durante temporadas de promociones, compara precios entre comercios antes de aceptar una oferta.
Al final, tu mejor aliado es la disciplina financiera. Utiliza los meses sin intereses únicamente cuando tengas claro cómo cubrirás cada mensualidad y evita acumular más compromisos de los que puedes pagar.
¿Qué tarjeta de crédito ofrece pagos a 3 meses sin intereses y es ideal para financiar compras?
La pregunta sobre los pagos a 3 meses sin intereses es más común de lo que parece, y la respuesta corta es que no existe una sola tarjeta ideal para todos. Todo depende de tu banco, tu historial y del tipo de compras que planeas realizar.
Las tarjetas de tiendas departamentales pueden ofrecer promociones de 3, 6 y otros plazos en productos seleccionados. También algunas tarjetas bancarias participan en programas de meses sin intereses con comercios afiliados.
¡Este contenido te puede interesar! ¿Dónde encontrar tarjetas de crédito sin anualidad?
Lo importante es no elegir una tarjeta únicamente por una promoción puntual. Revisa las tiendas donde compras habitualmente, las condiciones de cada campaña, la anualidad y los costes aplicables si no realizas los pagos correctamente.
Para financiar compras medianas, como un celular u otro producto de mayor valor, puede ser útil comparar qué tarjetas participan en promociones dentro del comercio donde realizarás la compra.
¿Qué tarjetas de crédito bancarias ofrecen 3 meses sin intereses?
Algunas tarjetas de crédito bancarias en México, como las emitidas por Banorte, BBVA, Santander, Citibanamex o HSBC, pueden participar en promociones de meses sin intereses con determinados comercios.
Este beneficio no necesariamente aplica de forma automática a todas las compras. Normalmente depende del establecimiento, del monto de la compra y de las condiciones vigentes de la promoción.
- Revisa las condiciones de tu tarjeta y confirma si participa en promociones de meses sin intereses.
- Consulta la aplicación o los canales oficiales de tu banco antes de realizar la compra.
- Evita utilizar financiación innecesaria para compras pequeñas si puedes pagarlas directamente.
¿Las tarjetas de tiendas departamentales son mejores para financiar compras a 3 meses?
Las tarjetas de tiendas departamentales pueden ser una alternativa interesante para quienes realizan compras frecuentes dentro de una misma cadena. Comercios como Liverpool, Palacio de Hierro o Sears pueden lanzar promociones específicas de financiación según la temporada y los productos.
La principal ventaja es que las promociones pueden estar directamente relacionadas con los productos vendidos por la tienda. Sin embargo, también debes revisar cuidadosamente las tasas, comisiones y condiciones aplicables en caso de retraso.
- Si compras frecuentemente en una tienda específica, analiza si sus promociones realmente compensan tener una tarjeta adicional.
- Compara las condiciones de financiación con las de una tarjeta bancaria.
- Pregunta cuál es el monto mínimo necesario para acceder a una promoción de meses sin intereses.
¿Qué debes evitar al financiar con 3 meses sin intereses para no caer en trampas?
Los 3 meses sin intereses pueden ser útiles, pero debes revisar cuidadosamente las condiciones antes de aceptar una compra. Evita asumir que todas las compras de una tienda participan automáticamente en la promoción y confirma el plazo antes de pagar.
También debes evitar acumular demasiadas compras a meses sin intereses. Aunque cada mensualidad individual parezca pequeña, varias compras simultáneas pueden convertirse en una carga importante para tu presupuesto mensual.
- No realices compras únicamente porque existe una promoción.
- Verifica que el producto tenga el mismo precio que en otras opciones disponibles.
- Confirma el número de mensualidades antes de finalizar la compra.
- Calcula cuánto pagarás cada mes antes de comprometerte.
- Evita atrasarte en otros pagos de tu tarjeta.
Preguntas frecuentes
¿Qué debo revisar antes de elegir una tarjeta para pagar a meses?
Antes de decidir, compara varios factores clave, como el CAT, las comisiones aplicables y las condiciones generales de la tarjeta. Una tarjeta con meses sin intereses puede resultar atractiva, pero debes verificar cuándo y dónde se encuentra disponible ese beneficio.
También revisa cómo funciona tu línea de crédito al diferir una compra y consulta las condiciones relacionadas con pagos anticipados, retrasos y otras operaciones.
¿Las tarjetas de banco tradicional o las fintech ofrecen mejores meses sin intereses?
Depende del uso que le des. Los bancos tradicionales suelen tener acuerdos con una mayor cantidad de comercios y pueden participar en promociones de diferentes plazos. Las fintech, por otro lado, pueden ofrecer una experiencia digital más sencilla y productos sin algunas comisiones tradicionales.
Si compras frecuentemente en comercios físicos o tiendas departamentales, puede resultarte útil comparar las promociones de varios bancos. Si priorizas la gestión desde una aplicación y las compras digitales, una fintech puede ser una alternativa interesante.
¿Es mejor pagar a meses con intereses o usar una tarjeta con meses sin intereses?
Cuando una promoción de meses sin intereses es auténtica y puedes cumplir cómodamente con las mensualidades, puede resultar más conveniente que una financiación con intereses.
¡Este contenido te puede interesar! ¿Qué tarjeta de crédito tiene la mejor tasa?
Sin embargo, debes evitar utilizar cualquier tipo de financiación para compras que no puedes pagar. Antes de decidir, calcula el coste total y revisa si el producto realmente necesita ser financiado.
¿Qué hago si ya tengo una deuda a meses y quiero cambiar de tarjeta?
Antes de cambiar de tarjeta, revisa las condiciones de tu deuda actual y compara cualquier alternativa disponible. Algunas instituciones pueden ofrecer programas de transferencia de saldo o financiación, pero debes revisar cuidadosamente las comisiones, tasas y condiciones.
Calcula el coste total antes de mover una deuda. Si la nueva alternativa no reduce realmente el coste o no mejora tus condiciones de pago, puede ser preferible continuar con el plan actual y liquidarlo según lo acordado.
Evita solicitar una nueva tarjeta únicamente por conseguir un plazo adicional. La prioridad debe ser mantener tus pagos bajo control y elegir una opción compatible con tu capacidad financiera.
Deja una respuesta