
¿Qué tarjeta conviene para construir historial crediticio?
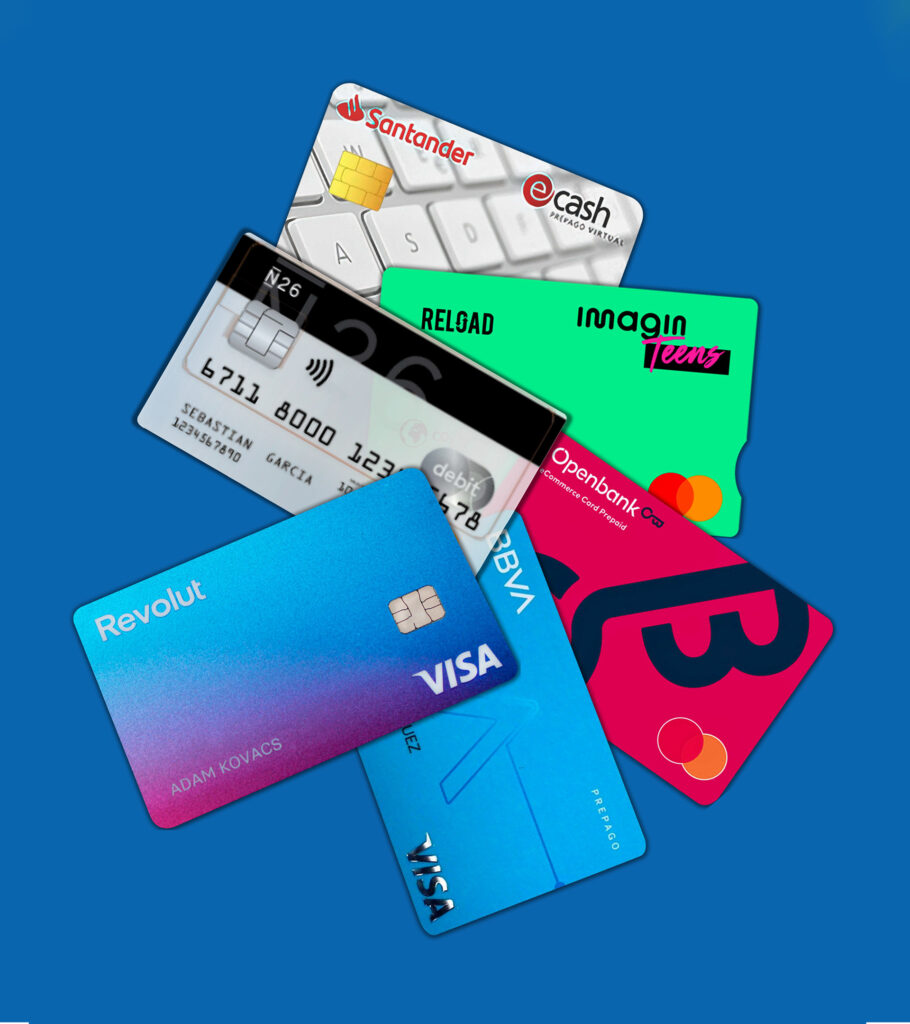

Construir un buen historial crediticio es la llave que abre las puertas a préstamos, hipotecas y mejores tasas de interés, pero elegir la tarjeta inicial puede ser abrumador. No se trata de la más llamativa, sino de la que se adapte a tu etapa financiera y a tu capacidad de pago. Aquí desglosamos las opciones para que tomes una decisión informada, sin caer en trampas de comisiones.
¿Qué tarjeta conviene para construir historial crediticio?
Dar el primer paso en el mundo financiero puede sentirse como descifrar un mapa antiguo. Pero no te preocupes: elegir la tarjeta adecuada es la llave maestra que abre la puerta a un futuro con créditos hipotecarios, automotrices o préstamos personales. No se trata de la tarjeta más lujosa ni la que tiene más beneficios de viajes; se trata de aquella que se adapta a tu situación actual y que te permita demostrar, mes a mes, que eres un pagador responsable. Aquí te guiaremos para que tomes la mejor decisión sin caer en trampas y empieces a construir un historial sólido desde cero.
La tarjeta de crédito asegurada: tu primer peldaño
Si no tienes historial o este está dañado, la tarjeta asegurada es tu mejor amiga. Funciona con un depósito de garantía que tú mismo fijas, por ejemplo, $500 o $1,000, y ese monto se convierte en tu límite de crédito. Es una apuesta segura para el banco, pero para ti es una oportunidad de oro: reportas a las burós de crédito, usas el dinero del banco (el que tú dejaste en garantía) y, si pagas a tiempo durante 6 a 12 meses, muchas instituciones te devuelven el depósito y te migran a una línea de crédito tradicional. No la uses para gastar de más; solo para compras pequeñas que puedas liquidar al corte.
¡Este contenido te puede interesar! ¿Dónde encontrar tarjetas de crédito sin anualidad?
Tarjetas de crédito para estudiantes o principiantes
Otra alternativa son las tarjetas dirigidas a estudiantes o personas sin historial, que ofrecen límites bajos y requisitos flexibles. Estas tarjetas suelen tener una aprobación casi inmediata, sin necesidad de comprobar ingresos fijos altos, y están diseñadas para que aprendas a manejar tus finanzas mientras generas crédito. El truco aquí es vigilar las comisiones: algunas cobran anualidades altas y tasas de interés elevadas. Úsalas con moderación, mantén tu utilización de crédito por debajo del 30% de tu límite y paga el total o el mínimo siempre antes de la fecha límite. En un año, tendrás un score respetable.
Tarjetas departamentales o de retail: el camino rápido y accesible
Las tarjetas de tiendas departamentales (como las de grandes cadenas comerciales) son famosas por su fácil aprobación, incluso con historial nulo. No requieren un depósito y, con solo presentar una identificación y comprobar ingresos básicos, te las dan. Son ideales para empezar a generar referencias positivas, pero hay que usarlas con cautela: sus tasas de interés son de las más altas del mercado y los beneficios suelen limitarse a la tienda. Si quieres construir historial rápido, úsala para una compra pequeña y págala antes del corte o a meses sin intereses, pero nunca dejes saldos grandes que generen intereses compuestos. Es una herramienta perfecta para el primer año.
| Tipo de tarjeta | Depósito requerido | Requisitos mínimos | Ideal para | Punto clave |
|---|---|---|---|---|
| Asegurada | Sí (garantía) | Identificación y depósito | Quienes empiezan o reparan su historial | Devuelve tu depósito tras buen comportamiento |
| Estudiantes / Principiante | No | Comprobante de inscripción o ingresos básicos | Jóvenes o nuevos en el crédito | Límites bajos que evitan el sobreendeudamiento |
| Departamental (Retail) | No | Identificación y comprobante de ingresos | Compras en tiendas específicas | Aprobación casi inmediata, pero con tasas altas |
¿Qué tarjeta conviene para construir historial crediticio? Guía para elegir la opción adecuada
¿Cuál es la mejor tarjeta de crédito para iniciar y construir historial crediticio en 2024?
La primera tarjeta de crédito es un umbral silencioso. No es plástico, sino una llave forjada con la promesa de tu futuro financiero. En el 2024, el mercado para novatos es un laberinto de recompensas brillantes y trampas de intereses, donde la elección correcta no es la más lujosa, sino la que te enseña a caminar sin caer. Para un iniciante, el verdadero tesoro no son los puntos ni los descuentos, sino la construcción de un historial que, como una buena tinta, deje una marca indeleble en el buró de crédito. Las opciones se dividen en dos grandes familias: las que exigen un depósito en garantía y las que se otorgan con la mano abierta, pero con un límite casi simbólico. Al final, la mejor no es un producto universal, sino aquella que se adapta a tus hábitos y, sobre todo, a tu disciplina. Si pagas a tiempo, el interés es un fantasma que nunca se materializa; si te retrasas, se convierte en un monstruo que devora tus ahorros. La recomendación para este año se inclina hacia las tarjetas aseguradas o las de segunda oportunidad, porque te permiten demostrar tu confiabilidad sin arriesgar tu patrimonio, y suelen reportar a los tres grandes burós. Elige la que tenga una aplicación móvil clara, sin anualidad o con una mínima desbloqueable, y que te ofrezca una línea de crédito que puedas manejar con los ojos cerrados.
El Faro de la Garantía: Tarjetas Aseguradas como Primer Paso
Cuando el banco no te conoce, el dinero depositado habla por ti. La tarjeta asegurada es un pacto de confianza: tú entregas una cantidad como colateral, y la institución te presta un porcentaje de esa suma, generalmente el 100%. Este mecanismo no es un préstamo, sino una demostración práctica de tu solvencia. En 2024, instituciones como Petal o Discover (en mercados anglosajones) y las versiones locales de bancos tradicionales lideran esta categoría. La clave está en que reportan a los burós de crédito mes a mes, como si fueras un cliente premium. Lo que debes buscar es que, después de seis u ocho meses de pagos puntuales, la propia entidad te ofrezca graduarte a una tarjeta sin garantía, devolviéndote tu depósito. El costo de entrada es tu primer maestro: te enseña a no gastar lo que no tienes, porque el depósito se congela y solo se libera si cierras la cuenta sin deudas. No busques recompensas aquí, porque no las hay; busca la pedagogía del pago total cada mes. Las ventajas de comenzar con este tipo de plástico son concretas y medibles:
- Tu límite de crédito está respaldado por tu propio dinero, lo que anula la posibilidad de endeudarte más allá de tu capacidad real.
- La tasa de aprobación es alta, incluso con un historial inexistente o manchado, porque el riesgo para el banco es casi nulo.
- Al pagar el saldo total antes de la fecha de corte, demuestras un comportamiento responsable que los burós califican positivamente, acelerando tu score.
El Puente de Cristal: Tarjetas de Bajo Límite Sin Garantía
Para quien ya tiene un ingreso demostrable, aunque sea de medio tiempo, unas cuantas semanas de empleo pueden abrir una puerta diferente. Son las tarjetas de crédito para principiantes sin depósito, con límites que apenas superan el equivalente a 300 o 500 dólares, pero que funcionan como un puente transparente: puedes ver el otro lado, pero solo puedes cruzarlo si avanzas con cuidado. Estas tarjetas suelen ser emitidas por fintechs o bancos digitales que utilizan datos alternativos para evaluarte, como el saldo de tu cuenta de ahorro o tus pagos de servicios. La recomendación para 2024 es elegir las que ofrezcan una aplicación móvil con notificaciones en tiempo real y la opción de pago automático desde el primer día. El peligro es la tentación del límite bajo: gastarlo todo y dejar una deuda pequeña, pero con intereses usureros. La estrategia ganadora es usarla para una suscripción mensual (como streaming) y configurar el pago automático del total. Así, el buró ve movimientos constantes y pagos perfectos, y en un año, las ofertas de crédito con mejores recompensas llegarán a tu puerta como cartas de amor. Los criterios para separar el trigo de la paja en esta categoría son:
¡Este contenido te puede interesar! ¿Cuál es la mejor tarjeta para compras en línea?
- Evita cualquier anualidad que no puedas eliminar con un simple consumo mensual; las mejores opciones la condonan automáticamente.
- Exige una tasa de interés clara y pública; si no la ves en la página principal, huye. Los novatos son presas de letras pequeñas.
- Verifica que el banco reporte no solo a un buró, sino a los tres principales (Círculo de Crédito, Buró de Crédito, etc.), para que tu esfuerzo sea visible para todos.
La Liturgia del Pago: Rituales que Convierten el Plástico en Oro
La tarjeta perfecta es un instrumento mudo; tu comportamiento es el músico que compone la sinfonía del score. No existe herramienta financiera que salve a un deudor, ni tarjeta tan mala que condene a un pagador puntual. En 2024, el algoritmo de los burós valora sobre todo la antigüedad de tu cuenta y el porcentaje de utilización de tu línea de crédito. Esto significa que si tienes un límite de 500 y usas 100, está perfecto; si usas 450, aunque pagues a tiempo, los analistas de riesgo sospecharán que eres un cliente exprimido y vulnerable. El ritual es sagrado: compra, espera a que llegue el estado de cuenta, y paga el total (no el mínimo, jamás el mínimo) antes de la fecha límite. Trata tu tarjeta como una tarjeta de débito con un mes de retras
¿Qué tarjeta de crédito es la más adecuada para construir un historial crediticio sólido?
Elegir la tarjeta adecuada para construir un historial crediticio sólido no es cuestión de la más lujosa ni la de mayores recompensas, sino de aquella que se adapte a tu perfil actual y te permita demostrar responsabilidad financiera de forma consistente. En el mercado actual, con opciones que van desde tarjetas aseguradas (secured) hasta las tradicionales de departamentos o tiendas, la clave está en entender cómo reportan los emisores a las centrales de riesgo (como Buró de Crédito o Círculo de Crédito) y qué tan accesible es su aprobación para alguien sin historial o con score bajo. Las mejores candidatas suelen ser las tarjetas garantizadas, las de tiendas departamentales con bajos límites y las starter de bancos digitales, porque tienen requisitos flexibles y reportan tus pagos puntuales. Lo importante es evitar tarjetas con comisiones ocultas o tasas predatorias, y enfocarte en que el emisor reporte tu actividad mensualmente, ya que eso es lo que construye tu expediente. Además, considera que tu primer plástico no debe ser usado como extensión de tus ingresos, sino como una herramienta de demostración: pagar el total a tiempo o, al menos, el mínimo antes de la fecha límite, es lo que genera un historial positivo.
¿Por qué una tarjeta asegurada (secured) es la opción más común para empezar desde cero?
Las tarjetas aseguradas funcionan con un depósito de garantía que tú mismo pones, el cual se convierte en tu límite de crédito. Este diseño elimina el riesgo para el banco, por lo que aprueban a casi cualquier persona, incluso sin historial o con un score bajo. Al ser un producto de entrada, suelen reportar tus pagos a las centrales de riesgo desde el primer mes, lo cual es esencial para construir un expediente. Es una herramienta de entrenamiento: si pagas a tiempo, tu score sube; si te atrasas, el banco usa tu depósito para cubrirse, pero tu historial sufrirá igual. - La mayoría de las emisoras importantes (como Santander, Banorte o Citibanamex en México, o Capital One y Discover en EE.UU.) ofrecen versiones aseguradas con montos desde 1,000 a 5,000 pesos o su equivalente en dólares. - El depósito es reembolsable después de 6 a 12 meses de buen comportamiento, y puede convertirse en una tarjeta tradicional con aumento de línea. - Asegúrate de que el banco no cobre una anualidad excesiva ni comisiones por apertura, ya que algunas aseguradas tienen cargos que no se justifican si solo buscas construir historial.
¿Qué papel juegan las tarjetas de tiendas departamentales o de autoservicio en tu primer historial?
Las tarjetas de tiendas como Liverpool, Palacio de Hierro, Coppel o incluso Amazon (con su línea de crédito) son una puerta de entrada agresiva porque suelen aprobar de inmediato o con requisitos mínimos. Su lógica es ganar clientes cautivos, por eso reportan a buró, pero con límites bajos y altas tasas de interés. Son útiles si no calificas para una asegurada o si ya tienes un empleo informal, ya que algunos establecimientos no piden comprobantes estrictos. El riesgo es que, al ser de uso restringido a esa tienda, puedes caer en compras innecesarias solo para sentir que usas tu crédito. - Se caracterizan por tener la linea de crédito inicial muy baja (1,000 a 3,000 pesos), lo cual es un excelente punto de partida para no endeudarte de más. - El reporte a buró es mensual y puntual, siempre que hagas aunque sea un pago mínimo. Muchos usuarios construyen su score con estas tarjetas sin necesidad de una bancaria. - Debes revisar los costos de financiamiento: las tasas anuales suelen superar el 60%, así que la regla de oro es liquidar el total antes del corte, no después, para no generar intereses que te hundan.
¿Cómo elegir entre una tarjeta bancaria 'starter' y una fintech digital para tu primer crédito?
En los últimos tres años, las fintech como Nu, Stori o Klar (en Latinoamérica) han revolucionado el acceso al crédito con tarjetas sin historial previo, aprobación en minutos y sin anualidad. A diferencia de los bancos tradicionales, usan algoritmos que analizan tu flujo de efectivo digital (depósitos, pagos de servicios) en lugar de solo tu score en buró. Por el otro lado, los bancos tradicionales ofrecen versiones jóvenes o de primer paso con requisitos de cuenta nómina, pero suelen exigir un historial mínimo en otras cuentas. La decisión depende de tu urgencia: fintech son más rápidas y accesibles, pero sus límites son reducidos al inicio; bancarias pueden darte un límite mayor desde el día uno si tienes nómina, pero con procesos de revisión más lentos. - Las fintech reportan solo un día después de tu fecha de corte, mientras que algunos bancos tardan hasta 30 días, así que los primeros impactos en tu score tardan más con los tradicionales. - Ajusta la elección a tu disciplina de pago: si confías en pagar automático con tu cuenta de débito, cualquiera sirve; si eres de pagos manuales, elige una con app amigable y recordatorios. - Compara las comisiones por disposición de efectivo y por reparación de plástico, ya que las fintech suelen ser más transparentes en su app, pero los bancos esconden cargos en letras pequeñas.
¡Este contenido te puede interesar! ¿Qué tarjeta de crédito ofrece mayor cashback?
¿Cuál es la mejor tarjeta de crédito para principiantes en la construcción de historial crediticio?
La búsqueda de la primera tarjeta de crédito es un rito de paso financiero, un paso que no solo habilita compras cotidianas sino que siembra la semilla de una reputación económica sólida. No existe una respuesta única, un artefacto mágico universal, sino un criterio que se ajusta a tu perfil: la mejor tarjeta para un principiante es aquella que te aprueban con probabilidad alta, que no te genera costos fijos por el simple hecho de tenerla, y que reporta tu comportamiento a las tres principales burós de crédito (Buró de Crédito, Círculo de Crédito y Trans Union). En México, las opciones se dividen en dos grandes vertientes: las tarjetas garantizadas (respaldadas por un depósito) y las de entrada o básicas (sin anualidad, con requisitos mínimos). La primera construye historial desde cero con un seguro que te devuelven; la segunda, ideada para quienes ya tienen una relación bancaria previa (nómina, ahorro) o un ingreso comprobable modesto. La clave no está en los beneficios de viajes o recompensas, que son irrelevantes en esta etapa, sino en la certeza de que cada pago a tiempo se convierte en un ladrillo de tu futuro score crediticio. Antes de elegir, compara tres variables: costo anual, requisitos de ingreso y si el banco reporta a las tres burós (no todas lo hacen). Las opciones más célebres incluyen la Nu (Ualá) sin anualidad y con aprobación rápida, la Hey Banco (con su programa de apalancamiento para obtener línea inicial sin historial), la RappiCard para quienes ya usan la app, y las garantizadas de Banorte o Santander (como la Zero del segundo, con depósito inicial que define tu límite). El error más común es solicitar tarjetas premium sin historial; cada rechazo genera una consulta al buró que, si bien leve, ensucia tu expediente. Mi consejo: comienza pequeño, paga el total a tiempo (nunca el mínimo) y espera seis meses antes de aspirar a algo más grande.
El concepto de las tarjetas aseguradas: tu puente hacia la credibilidad
Una tarjeta asegurada o garantizada es aquella en la que depositas una cantidad en el banco como garantía, y ese monto se convierte en tu línea de crédito. No es una tarjeta de débito disfrazada; es un crédito real que se reporta a las burós. Por ejemplo, depositas 3,000 pesos y tu límite es de 3,000. Usas hasta ese tope, pagas a tiempo, y el banco reporta tu buen comportamiento. Al cabo de 6 a 12 meses, muchos bancos te ofrecen migrar a una tarjeta tradicional y te devuelven tu depósito. Su ventaja radica en que la aprobación es casi segura si tienes el dinero del depósito, incluso sin historial o con mal historial previo. El riesgo es que no genera intereses sobre tu depósito y algunas cobran una comisión de apertura. Para principiantes absolutos, es el primer paso más lógico, porque te obliga a gastar únicamente el dinero que ya tienes, evitando endeudarte.
- Solicita la tarjeta garantizada de tu banco principal para aprovechar la relación existente.
- Define un depósito inicial que cubra tres meses de tus gastos básicos, nunca más de lo que puedas mantener sin tocar.
- Usa la tarjeta para compras recurrentes pequeñas (suscripciones de streaming, despensa) y programa la fecha de pago automática un día después de tu quincena.
- Solicita un incremento de línea a los 6 meses, incluso si no lo necesitas, para mejorar tu score.
Estrategias inteligentes para tu primer mes: más allá de pagar a tiempo
Pagar la fecha límite es básico, pero la construcción de historial tiene matices. Primer principio: mantén tu utilización de crédito por debajo del 30% de tu línea. Si tu límite es de 5,000 pesos, nunca debes deber más de 1,500 al corte. Segundo, evita la tentación de usar el crédito revolvente; paga el total de tu estado de cuenta antes de la fecha límite. Tercero, no hagas compras a meses sin intereses en tu primer año; son la forma más rápida de perder el control. Cuarto, si tu tarjeta no tiene costo anual, no la canceles después del primer año; la antigüedad de tu cuenta es un factor clave en tu score. Quinto, revisa tu reporte de crédito mensualmente; los errores son comunes y pueden frenar tu progreso. Un consejo poco conocido: no solicites varias tarjetas al mismo tiempo; cada solicitud genera una consulta dura que resta puntos. Es preferible una sola línea bien manejada que cinco intentos fallidos.
- Configura alertas de consumo para no pasar del tope del 30% de tu línea.
- Paga el total del saldo, no solo el mínimo, y hazlo 2 días antes de la fecha límite para que tu pago se registre con tiempo.
- Si tu banco ofrece la opción de disposición en efectivo, ignórala; las comisiones son altas y no aportan valor a tu historial.
- Descarga tu reporte especial de buró cada 3 meses para verificar que el banco reporte tu cuenta correctamente.
- Si tienes una cuenta de ahorro con fondos, úsala como aval para solicitar una tarjeta básica en el mismo banco.
Cómo elegir entre las mejores alternativas de inicio disponibles en el mercado
El mercado mexicano ofrece opciones híbridas que no son estrictamente garantizadas pero sí de fácil aprobación. La tarjeta Nu (Ualá) destaca por su digitalización total, sin comisiones y sin anualidad; aunque requiere un ingreso mínimo demostrable, su algoritmo aprueba a muchos jóvenes con historial inexistente. La Hey Banco (regulada por Banregio) tiene un programa donde puedes comenzar con una línea pequeña y aumentarla progresivamente; su app es intuitiva. La RappiCard es una opción si
¿Cuáles son las mejores tarjetas departamentales para construir historial crediticio en México?
Para construir historial crediticio en México, las tarjetas departamentales son una puerta de entrada ideal porque tienen requisitos mínimos y aprobación casi inmediata. Al usarlas, el Buró de Crédito registra tus pagos puntuales, lo que genera un score positivo. No busques la más lujosa, sino la que puedas usar con frecuencia en tu día a día, como para despensa o ropa. La clave no es el monto, sino la constancia de liquidar antes de la fecha límite.
¡Este contenido te puede interesar! ¿Cómo elegir la mejor tarjeta de crédito?
¿Cómo funcionan las tarjetas departamentales para tu historial?
Las tiendas departamentales actúan como pequeños bancos que te prestan un límite fijo, y reportan tu comportamiento a las sociedades de información crediticia. Cada vez que compras a meses o a crédito, el sistema registra si pagas el mínimo, el total o si te atrasas. Para que el efecto sea positivo, debes mantener una utilización baja (menos del 30% de tu línea) y nunca pagar después de la fecha de corte. Piensa en ello como una membresía de gimnasio: si asistes regularmente, tu constancia se nota; si solo vas una vez al mes, el progreso es lento. Las mejores opciones en México, por su facilidad de aprobación y promociones, son las de Coppel, Elektra y Liverpool. Coppel es famosa por dar crédito a personas sin historial, incluso con ingresos informales. Elektra ofrece crédito inmediato en sucursal para electrodomésticos, ideal para principiantes. Liverpool, aunque más selectiva, premia con meses sin intereses en moda, y sus reportes se vuelven sólidos al año. No elijas la que tenga más descuentos, sino la que puedas usar cada quincena sin descuidar tu presupuesto. - Prioriza la tarjeta de Liverpool si trabajas formalmente y quieres beneficios de consumo frecuente. - Elige la de Coppel si tu ingreso es variable o no tienes comprobantes, ya que su análisis es más flexible. - Considera la de Elektra solo si planeas comprar enseres grandes y pagar en plazos cortos para no caer en intereses altos.
Errores que debes evitar al usar tarjetas departamentales
El mayor error es tratar la tarjeta como dinero extra y solo pagar el mínimo. Eso genera intereses compuestos que te hunden y reportan como deudor, pero no como moroso. El segundo error es cerrar la cuenta al año porque “ya no la ocupas”; eso reduce tu historial y tu score. Otro fallo es tener muchas tarjetas a la vez, pues el Buró ve demasiadas líneas abiertas y piensa que vives de créditos. La disciplina es simple: gasta lo que ya tenías presupuestado, y liquida el total cada mes, aunque la tienda ofrezca “pagos chiquitos”. Es común que la gente use la tarjeta departamental para comprar a plazos y luego olvide la fecha de pago. Si te pasa, configura recordatorios en tu celular o adeuda domiciliación. No uses la tarjeta para retirar efectivo en cajeros, porque las comisiones son altísimas y eso no aporta nada positivo a tu historial. Finalmente, revisa tu reporte de crédito cada 6 meses; que sea gratuito, en la página del Buró, y confirma que la tienda reporte bien. Si ves algún error, reclama en la sucursal para que no manche tu récord. - Evita pagar solo el mínimo, pues el saldo restante acumula intereses y se reporta como deuda activa. - No cierres la tarjeta después de un año de uso; deja que sume antigüedad, que pesa en tu score. - Jamás hagas retiros de efectivo; su costo financiero es superior a 30% anual y no se considera buen comportamiento.
Comparativa práctica para elegir tu primera tarjeta departamental
Para comparar, no mires los anuncios de “sin anualidad” porque muchas lo promocionan pero te cobran por envío de estado de cuenta o por consulta de saldo. Lo que debes revisar es el Costo Anual Total (CAT) promedio, que en departamentales va del 40% al 80%. Coppel muestra un CAT alto, pero su aprobación es casi segura para quien no tiene nada. Liverpool ofrece promociones de 3, 6 o 12 meses sin intereses, y su CAT es menor al de Coppel. Elektra funciona bien para compras específicas, pero sus tasas son de las más elevadas. Date de alta en una sola al principio. Con que la uses 6 meses y pagues a tiempo, tu buró ya tiene historial. Después puedes solicitar una de banco tradicional, como Banorte o Banamex, que verán tu buen comportamiento. No necesitas tener la mejor tarjeta del mercado; necesitas la que puedas dominar. Si tu ingreso es bajo, la de Coppel es suficiente. Si ganas más de 8 mil pesos mensuales, Liverpool te dará más beneficios. La comparación real se hace con tu capacidad de pago, no con el color del plástico. - Compara el CAT publicado en el portal de la Condusef; no te fíes solo de la publicidad. - Revisa si la tienda tiene puntos de venta cerca de tu domicilio, para no gastar en transporte al pagar. - Consulta si ofrecen meses sin intereses en tus marcas usuales, pues eso reduce el costo real de tus compras.
Preguntas frecuentes
¿Cuál es la mejor tarjeta para empezar si no tengo historial?
Para arrancar, busca una tarjeta de crédito asegurada o garantizada. Funciona como un préstamo que tú respaldas con un depósito (por ejemplo, $500), y ese monto se vuelve tu límite. Es la puerta de entrada clásica: la aceptan fácil porque el riesgo para el banco es bajo. Con el tiempo, al usarla bien, tu historial crece y puedes solicitar opciones sin depósito. Otra alternativa son las tarjetas de tiendas departamentales, que suelen ser más flexibles al inicio.
¿En qué debo fijarme al elegir mi primera tarjeta?
Lo principal es que no tenga pagos anuales o que sean muy bajos, y que reporte tus pagos a las tres burós de crédito (Buró, Círculo y TransUnion). Evita el error de fijarte solo en los beneficios de puntos. Para construir historial, lo crítico es que uses menos del 30% de tu línea mensualmente y pagues a tiempo. Un seguro de impago o app móvil decente te ayudará a monitorear tus avances, pero el costo total es tu prioridad.
¡Este contenido te puede interesar! ¿Qué tarjeta de crédito me conviene solicitar?
¿Qué tan pronto veré mi historial si soy constante?
La magia no es instantánea. Verás un rastro inicial en tu reporte dentro de 3 a 6 meses, pero un historial sólido que te abra mejores créditos toma entre 6 y 12 meses. Todo depende de tu constancia: pagar el total o más del mínimo, y no atrasarte. En el mes 10, muchas personas ya califican para tarjetas con recompensas o un préstamo pequeño. Sé paciente; el puntaje inicial puede ser bajo, pero sube rápido si no generas deudas.
¿Conviene gastar poco o usar la tarjeta para todo?
Ni lo uno ni lo otro. Lo ideal es usar una cantidad pequeña y regular cada mes —sí, como unos 200 o 300 pesos— y pagar en una sola exhibición al corte. No la uses para compras grandes que no puedas liquidar, porque el interés te come. Tampoco la dejes en cero todo el tiempo, pues el banco no ve movimiento. Usarla para servicios básicos (gasolina, despensa) es perfecto: genera actividad constante sin ahogarte en deudas.
Deja una respuesta