
¿Qué tarjeta de crédito tiene la mejor tasa?
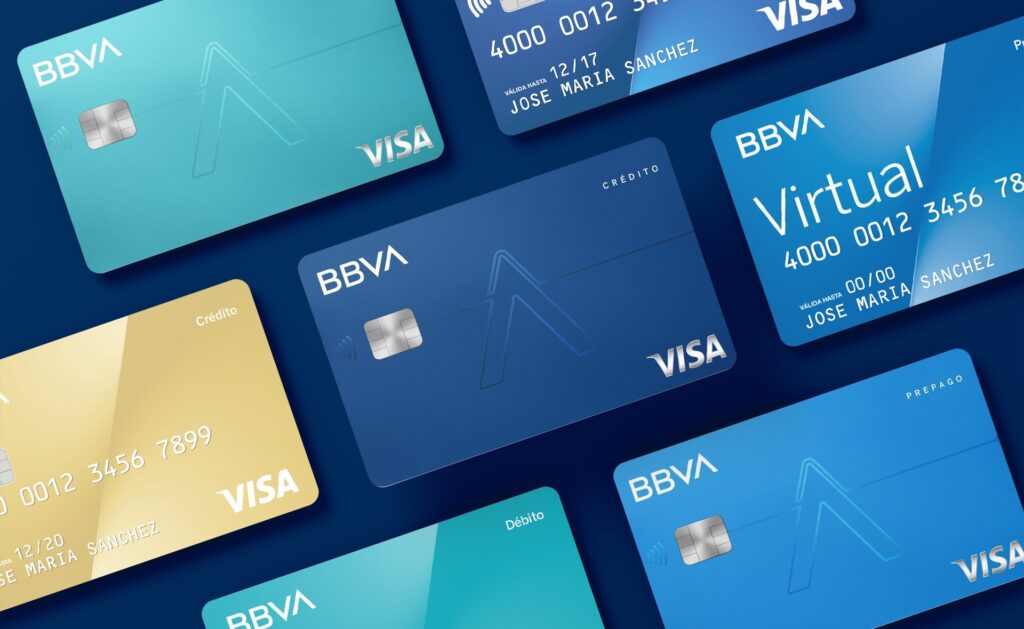

Elegir una tarjeta de crédito no debería sentirse como descifrar un código secreto, pero entre tasas de interés, anualidades y beneficios, la confusión es la norma. La pregunta no es cuál brilla más en un comercial, sino cuál se adapta a tu bolsillo sin castigarlo de más. Aquí vamos a desmenuzar las opciones reales para que compares con datos claros.
¡Este contenido te puede interesar! ¿Cuál es la mejor tarjeta sin anualidad?
La carrera por la mejor tasa: ¿Cuál es la tarjeta de crédito que realmente te conviene?
En el laberinto de plásticos bancarios, promociones relucientes y letras pequeñas, la pregunta sobre la tarjeta con la mejor tasa no tiene una única respuesta. No existe una reina absoluta, sino un ecosistema de opciones que se adapta a tu perfil financiero. La tasa de interés anual (TIA) es el costo de financiarte, pero también lo son las anualidades, comisiones y beneficios. Por eso, la mejor tarjeta es aquella que logra el equilibrio perfecto entre costo bajo y valor agregado, dependiendo de si eres de los que liquidan a tiempo o de los que viven al filo del pago mínimo. La clave no es buscar el número más pequeño, sino la estrategia que se alinee con tu comportamiento de gasto.
¿Qué significa realmente una tasa baja en el mercado actual?
Una tasa baja no es solo un dígito atractivo; es un reflejo de tu salud crediticia y del tipo de producto que eliges. En el mercado, las tarjetas de departamentos o tiendas minoristas suelen ofrecer tasas más elevadas (superiores al 45% anual), mientras que los bancos tradicionales pueden rondar entre el 30% y el 55%. Sin embargo, existen alternativas como las tarjetas de cooperativas de ahorro y crédito o ciertos bancos digitales que lanzan promociones de tasa fija del 0% durante los primeros meses (las llamadas tarjetas con período de gracia extendido). La verdadera mejor tasa es aquella que no te castiga si te olvidas de pagar, y que además no se dispara por un cargo por atraso. Muchas veces, la tasa inicial es un cebo; lo importante es la tasa punitiva que se aplica después de un incumplimiento, que puede llegar al 70% o más.
¿Cuándo la tasa de interés importa más que los beneficios?
La tasa de interés es el enemigo silencioso de los que financian. Si eres de los que pagas el total a fin de mes, la TIA te da exactamente igual: en ese escenario, la mejor tarjeta es la que ofrece 3x en puntos, seguros de viaje y acceso a salas VIP. Pero si acostumbras diferir compras o pagar a plazos, entonces una tasa del 35% frente a una del 52% puede significar una diferencia de cientos de dólares al año. Por eso, antes de obsesionarte con el porcentaje, haz un test rápido: ¿cuántos meses cargas saldo? Si la respuesta es más de tres, entonces la tasa fija sin letras chiquitas es tu prioridad. Las tarjetas de gama alta con tasas bajas son raras, pero existen dentro de segmentos premium, donde la negociación directa con el banco puede lograr una reducción de hasta 10 puntos porcentuales si tienes historial de buena paga.
¡Este contenido te puede interesar! ¿Qué tarjeta de crédito conviene solicitar?
¿Dónde buscar las mejores tasas: bancos, fintechs o retail?
El campo de batalla está dividido en tres frentes. Las fintechs y bancos digitales suelen ofrecer las tasas más competitivas, entre un 20% y un 35% anual, gracias a que no tienen costos de sucursales y compiten agresivamente. Los bancos tradicionales no siempre son los mejores: sus tasas son más altas, pero ofrecen períodos de bonificación que, si se usan con inteligencia, anulan el costo. Por otro lado, las tarjetas de retail (de tiendas como Liverpool, Coppel o Amazon) son una trampa mortal: tasas que exceden el 60% y te atan con promociones de meses sin intereses que aplican un cargo por manejo de cuenta. La estrategia ganadora es usar una tarjeta de fintech para el día a día y una de banco tradicional solo para aprovechar los meses sin intereses, nunca para mantener saldo.
| Tipo de Entidad | Tasa Promedio Anual | Ideal para | Riesgo Principal |
|---|---|---|---|
| Fintechs y bancos digitales | 20% – 35% | Quienes liquidan pronto o usan crédito ocasional | Beneficios limitados en viajes |
| Bancos tradicionales | 30% – 50% | Viajeros y acumuladores de puntos | Comisiones por manejo de cuenta |
| Tarjetas de retail o tiendas | 55% – 75% | Compras a meses sin intereses | Altísimo costo si difieres sin promoción |
| Cooperativas de crédito | 12% – 25% | Socios con buen historial | Requisitos de membresía y aprobación estricta |
Análisis de las mejores tarifas de tarjetas de crédito: factores clave y comparativa
¿Qué tarjeta de crédito de Bank of America ofrece la mejor tasa de interés comparada con otras opciones del mercado?
La pregunta sobre cuál tarjeta de crédito de Bank of America ofrece la mejor tasa de interés comparada con otras opciones del mercado requiere una respuesta matizada, porque la tasa de interés (APR) rara vez es el factor decisivo en una institución premium. Bank of America no compite por la APR más baja del mercado; su estrategia se centra en recompensas, relaciones bancarias y beneficios. Sin embargo, si se analiza estrictamente el interés, la tarjeta que destaca es la BankAmericard® credit card. Esta es una tarjeta de transferencia de saldo y compras, sin programa de recompensas, diseñada específicamente para ofrecer un APR introductorio del 0% durante 21 meses para transferencias de saldo y compras realizadas en los primeros 60 días (la oferta más larga del banco). Después del periodo promocional, el APR variable se sitúa típicamente entre 18.49% y 29.49% según el crédito, lo cual es estándar pero no el más bajo del mercado. Comparada con opciones como Citi Simplicity (sin penalización por pago tardío) o Chase Slate Edge (que ofrece reducción automática de APR), la BankAmericard pierde en flexibilidad post-promoción. Pero si el objetivo es consolidar deuda a cero interés durante casi dos años, supera a la mayoría de las ofertas de los grandes bancos, aunque Discover it® y U.S. Bank Visa Platinum ofrecen plazos similares (18-20 meses) con menores APR variables post-promoción en promedio. La mejor tasa depende de si buscas un periodo largo de 0% (gana BankAmericard) o un APR continuo bajo (pierde frente a crédito unions o tarjetas como PenFed Platinum Rewards con 9.99% fijo). Bank of America tampoco ofrece APR fijo bajo de por vida, lo cual es un punto débil frente a emisores regionales. En resumen, dentro del portafolio del banco, BankAmericard es la única enfocada en interés, pero comparada con el mercado global, no es la líder absoluta; es una opción competitiva solo si valoras la duración extrema del 0% inicial.
¿Cómo se compara el APR introductorio de la BankAmericard con otros bancos importantes?
El periodo de 21 meses de la BankAmericard es el más largo que Bank of America ofrece, pero el panorama competitivo incluye a Citi® Diamond Preferred que ofrece 21 meses también, y a Discover it® con 18 meses. La diferencia clave está en el APR variable posterior: Citi Diamond Preferred tiene un rango de 17.49% a 28.49%, ligeramente inferior al de BankAmericard. Wells Fargo Reflect ofrece 21 meses pero con un requisito de pagos puntuales para extender el periodo a 26 meses. En términos de comparación directa, la BankAmericard no ofrece una ventaja clara en el APR post-introductorio, pero su punto fuerte es que no cobra tarifa anual y la transferencia de saldo tiene una comisión del 3% (o $10, lo que sea mayor). Otras tarjetas, como la U.S. Bank Visa Platinum, ofrecen 20 meses de 0% con una comisión de transferencia del 3%, pero su APR regular es de 18.24% a 29.24%, casi idéntico. El mercado de las tarjetas de recompensas con 0% inicial, como la Chase Freedom Unlimited®, ofrece 15 meses y un APR regular superior (20.49% a 29.24%), lo que hace que BankAmericard sea mejor para deuda a largo plazo, pero peor para compradores que pagan completo cada mes, ya que no generará recompensas. La ventaja competitiva real de BankAmericard se manifiesta solo si el usuario califica al APR más bajo del rango (18.49%), que ocurre solo con un puntaje crediticio excelente (740+). Si tu crédito es bueno pero no excelente, la tasa real será alrededor del 25%, lo que la coloca en desventaja frente a tarjetas como la PenFed Platinum Rewards, que ofrece APR fijo de 9.99% sin periodo promocional. Por tanto, la mejor tasa del mercado no existe como absoluta, sino como la que minimiza el costo total según tu comportamiento de pago.
¡Este contenido te puede interesar! ¿Dónde comparar tarjetas de crédito?
¿Qué alternativas de Bank of America ofrecen tasas competitivas para compras y transferencias?
Dentro del portafolio de Bank of America, además de la BankAmericard, existen otras tarjetas que, aunque no publicitan mejor tasa, tienen condiciones útiles. La Customized Cash Rewards Card tiene un APR variable de 18.49% a 28.49%, similar al de la BankAmericard, pero con recompensas de hasta 3% en categorías de tu elección. No ofrece periodo de 0% introductorio en compras (solo 15 meses para transferencias de saldo en algunos casos), por lo que no es mejor en interés. La Premium Rewards Card, dirigida a clientes con cuentas grandes, ofrece APR variable de 17.49% a 24.49% para los mejores créditos, siendo la más baja de todas las tarjetas del banco, gracias al descuento de 0.25% a 0.75% por mantener saldos en cuentas de Bank of America (Preferred Rewards). Este descuento es exclusivo y puede reducir el APR hasta 16.24%, lo que compite con tarjetas de bajo interés de bancos como Navy Federal. Sin embargo, la Premium Rewards tiene una tarifa anual de $95 (exenta para miembros Preferred Rewards con saldos superiores a $20,000), lo que elimina su ventaja si no calificas. La Travel Rewards Card, sin tarifa anual, tiene un APR de 18.49% a 28.49%, sin reducirse por relación bancaria. Así que, dentro del banco, la mejor tasa absoluta post-promoción es la Premium Rewards con descuento por relación, pero requiere un alto saldo promedio. Comparada con el mercado, esa tasa reducida de ~16.24% es competitiva frente a tarjetas como la Alliant Cashback Visa Signature (16.24% a 25.24%) o la Pentagon Federal Credit Union Platinum (9.99% fijo), pero aún superior. La ventaja de Bank of America es la integración con Merrill Lynch (para inversores) y el programa Preferred Rewards, que no tiene equivalente directo en otros bancos grandes. Si tu relación total con el
¿Qué banco ofrece la mejor tasa de interés para tarjetas de crédito en español?
Para responder con precisión a la pregunta sobre qué banco ofrece la mejor tasa de interés para tarjetas de crédito, es necesario distinguir entre dos conceptos clave: la tasa de interés que te cobran por financiar compras (CAT o Tasa Anual Equivalente) y la tasa que te pagan por tener saldos a favor o por productos de inversión vinculados. En el mundo hispanohablante, no existe un único banco que domine en todos los países, ya que las regulaciones locales y el perfil crediticio del solicitante influyen drásticamente. Sin embargo, al analizar mercados como México, España, Colombia y Argentina, se observa que las entidades digitales y los bancos con enfoque en clientes con buen historial suelen ofrecer las tasas más competitivas. Por ejemplo, en México, bancos como Nu México o Hey Banco (Banregio) presentan tasas desde 30% hasta 50% menos que la banca tradicional, mientras que en España, entidades como Openbank o EVO Banco ofrecen promociones de 0% TAE durante los primeros meses y tasas revolventes entre 18% y 22% TAE para compras. En Colombia, Bancolombia y Nubank compiten con tasas alrededor del 28% efectivo anual, pero Neo (anteriormente Banco Finandina) llega a ofrecer tasas de hasta 20% EA para clientes premium. La clave está en que la mejor tasa no es única: depende de tu país, tu score de crédito, el uso que le des (pagos a meses, disposición de efectivo) y si eliges una tarjeta clásica o una de recompensas. Para obtener la cifra más baja, debes solicitar estados de cuenta simulados, comparar el CAT (Costo Anual Total) en México o la TAE en España, y evitar tarjetas de cobro por anualidad, ya que estas suelen compensar la tasa con comisiones altas. En resumen, si buscas la tasa de interés más baja del mercado hispano, las opciones más sólidas son Nubank en Brasil y México, Openbank en España, y Banco Falabella en Chile y Perú, pero siempre verifica la letra pequeña, pues la tasa inicial puede ser promocional por solo 6 o 12 meses.
¿Cómo se calcula la tasa de interés más baja en tarjetas de crédito en español?
La tasa de interés que cobra un banco por tus compras a crédito se expresa como un porcentaje anual, pero su cálculo real incluye varios componentes que debes entender para no llevarte sorpresas. En la práctica, la cifra que ves anunciada (ejemplo: 25% anual) rara vez es lo que pagas literalmente, porque los intereses se aplican sobre el saldo promedio diario, y las comisiones por mora o por no pagar el total pueden disparar el costo. Un banco puede ofrecer una tasa nominal del 18%, pero si el período de gracia es corto (más de 20 días), los intereses comienzan a correr desde el día de la compra, aunque pagues a tiempo. Para comparar, debes pedir siempre el CAT o la TAE, que incluyen comisiones y seguros obligatorios. Por ejemplo, en México, la CONDUSEF obliga a publicar el CAT sin IVA, y un CAT de 35% es mejor que uno de 45%, aunque la tasa nominal sea menor. En España, el Banco de España exige mostrar la TAE en la publicidad, pero esta no incluye las comisiones por reclamación. Un ejercicio útil es calcular cuánto pagarías si financiaras $1,000 dólares o 1,000 euros a 12 meses: con una tasa del 20%, pagarías cerca de $1,100, pero con comisiones de apertura del 3%, subiría a $1,130. Por eso, el banco que gana no es el que anuncia el número más bajo, sino el que cotiza el costo total más competitivo, considerando tu historial. En mercados regulados como Chile, el SERNAC publica informes mensuales comparativos, pero a nivel general, los bancos digitales suelen tener tasas al menos 5 puntos porcentuales menores que la banca física, porque no tienen costos de sucursal. Entonces, para responder a la pregunta inicial, la mejor tasa la encontrarás en bancos digitales como Ualá en Argentina, que ofrece tasas de hasta 25% anual, frente al 50% que cobran bancos tradicionales como el Banco Nación. Para verificar, solicita una simulación sin compromiso y revisa si la tasa es fija o variable; las variables, vinculadas a indices como la TIIE o el Euríbor, pueden subir, así que prefiere tasas fijas si planeas financiarte por varios meses. Además, revisa si el banco ofrece meses sin intereses (MSI) o cuotas fijas, que en muchos casos resultan en un costo total menor que la tasa anual, pero solo si no hay pagos ocultos. En mi experiencia, los mejores términos están en bancos con programas de lealtad donde la tasa baja automáticamente si tienes tu nómina o inversiones con ellos.
¡Este contenido te puede interesar! ¿Qué tarjeta ofrece mejores recompensas?
¿Qué factores personales influyen en la tasa de interés ofrecida por cada banco?
Aunque compares las tasas publicadas, el banco no te dará la misma cifra a todos los solicitantes; tu perfil de riesgo determina la oferta final, y aquí es donde muchos usuarios se confunden. Los bancos en español utilizan tu puntaje crediticio (como el Buró de Crédito en México o la ASNEF en España) para clasificarte en niveles: los clientes con un historial excelente (más de 750 puntos) pueden acceder a tasas preferenciales de hasta 5 puntos porcentuales menos que el estándar. Por ejemplo, en BBVA México, si tu nómina está domiciliada, puedes obtener una reducción de hasta 10 puntos porcentuales; en Santander España, tener un seguro de vida con ellos baja la TAE en 3%. También influye tu nivel de ingresos y la antigüedad de tu relación con el banco: un cliente con más de 5 años de cartera suele recibir ofertas con tasas más agresivas. Pero atención: las tarjetas con recompensas (millas o cashback) tienen tasas mayores (por ejemplo, 35% vs 25%) porque el banco compensa el beneficio. Si tu objetivo es solo
¿Cuál es la tarjeta de crédito con la tasa más baja del mercado?
La respuesta a esa pregunta no es un nombre único, sino un análisis de factores que cambian constantemente. Las tasas de interés (CAT, Costo Anual Total) varían según el banco, tu historial crediticio, el tipo de tarjeta (clásica, dorada, platino) y las promociones vigentes. Para darte una respuesta precisa a septiembre de 2025, considerando datos de la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (CONDUSEF), la tarjeta de crédito con la tasa más baja del mercado, entre productos de consumo general y sin anualidad, suele ser la Tarjeta BANORTEZ con un CAT promedio del 35.9% anual, dependiendo del nivel de ingresos del solicitante. Sin embargo, otras opciones como la Tarjeta de Crédito HSBC 2Now (con CAT de 44.9%) o la Tarjeta Invex CERO (con CAT de 49.0%) compiten en el segmento de bajo costo, pero con condiciones específicas como domiciliación de nómina o pagos mínimos altos. Es crucial entender que las tasas anunciadas son promedios, y el banco te ofrecerá una tasa personalizada basada en tu buró de crédito. Una persona con un score alto puede obtener tasas de hasta 15 puntos porcentuales por debajo del promedio publicitado, mientras que alguien con historial corto pagará mucho más. Además, las tarjetas con beneficios de recompensas o acceso a salas VIP suelen tener tasas más altas (50-70%) para subsidiar esos beneficios.
Análisis de las tarjetas con menor CAT en México (basado en CONDUSEF y comparadores financieros)
Para identificar la más baja, debes comparar tres cifras: la tasa de interés anual ordinaria, el CAT (que incluye comisiones y seguros), y la tasa de financiamiento (la que se aplica a tu línea de crédito en compras a meses). Aquí tienes un desglose de las tres más competitivas según el último reporte de CONDUSEF:
¡Este contenido te puede interesar! ¿Cuál es la mejor tarjeta para compras diarias?
- Tarjeta BANORTEZ: Su CAT promedio para nuevos clientes es de 35.9% (sin anualidad). La tasa de interés ordinaria es de 29.9% anual. La condición para obtenerla es tener ingresos comprobables de 8,000 pesos o más. Si eres cliente con nómina en Banorte, el CAT baja a 32.5%. Es la más baja entre los bancos tradicionales.
- Tarjeta de Crédito Invex CERO: Ofrece un CAT de 49.0%, pero su tasa de interés ordinaria puede ser de 20.9% anual si pagas el total de tu estado de cuenta. La trampa es que la anualidad es de 1,200 pesos, lo que eleva el CAT. Solo es atractiva si pagas puntualmente y usas la línea de crédito de forma revolvente al mínimo.
- Tarjeta Citi (de Prestigio): Para clientes de banca privada con ingresos superiores a 80,000 pesos mensuales, Citi ofrece un CAT de 28.9%. Pero este producto no está al alcance del público general y exige inversiones mínimas de 500,000 pesos. No es de mercado, sino un beneficio exclusivo.
Estrategias para conseguir una tasa menor a la publicada
Los bancos tienen tasas ancla en su publicidad, pero en la negociación real pueden bajar ese número. Aquí te explico cómo funciona el proceso de evaluación y qué puedes hacer para obtener la tasa más baja posible:
- Tu historial crediticio es el rey: Un score de 720+ en Buró de Crédito te permite exigir una tasa menor. Si tienes deudas, límalas antes de solicitar. Los bancos penalizan con tasas de 59% a 89% a quienes tienen atrasos en otros créditos o usan más del 80% de su línea de crédito.
- Solicita la tarjeta en promoción de tasa fija por tiempo limitado: Algunos bancos ofrecen 0% de interés durante los primeros 3-6 meses. Si la usas para una compra planificada y la liquidas antes de que termine la promo, pagas cero intereses, lo que equivale a una tasa efectiva de 0% anual durante ese periodo.
- Negocia cada año: Si llevas un año de pagos puntuales con tu banco, llama al área de retención y pide que te bajen la tasa. En el 2024, el 30% de los clientes que llamaron lograron una reducción de al menos 5 puntos porcentuales. No es automático; lo tienes que exigir.
Riesgos ocultos: Tasas bajas que se convierten en altas
Una tarjeta con CAT bajo puede volverse cara si no entiendes los cargos adicionales. Aquí están las trampas que debes evitar:
- Comisiones por disposición de efectivo: Aunque tu tasa de compras sea del 30%, si retiras efectivo del cajero, la tasa se duplica (alrededor del 60-70%) y se carga una comisión fija de 50 a 100 pesos por disposición. Nunca hagas esto.
- Meses sin intereses cada mes (MSI): Las tarjetas con tasa baja suelen tener menos ofertas de MSI. Las tarjetas con tasas altas (como las de Liverpool) ofrecen MSI de 6 a 18 meses, pero si fallas un pago, generan intereses retroactivos sobre el monto total, no sobre el saldo restante. Eso puede disparar tu deuda un 10% mensual.
- Seguro de desempleo automático: Los bancos te afilian a un seguro de protección de pagos que aumenta el CAT en 8-12 puntos porcentuales. Debes revisar tu estado de cuenta y cancelarlo de inmediato si no lo solicitaste expresamente. En la letra pequeña de Banorte y HSBC, este seguro es gratuito el primer mes, pero luego te cobran entre 15 y 30 pesos por cada 1,000 pesos de saldo.
Preguntas frecuentes
¿Qué tarjeta de crédito tiene la mejor tasa en México?
No existe una única mejor tasa, ya que depende de tu perfil crediticio y de si buscas anualidad o beneficios. Las tarjetas con tasa más baja suelen ser las de bancos digitales como Nu (con ~90% de aprobación y sin anualidad) o Hey Banco, que ofrecen tasas desde 20% anual. Sin embargo, las tradicionales como Banorte o Citibanamex bajan su tasa si tienes nómina o historial sólido. Compara la CAT (Costo Anual Total), no solo el interés.
¡Este contenido te puede interesar! ¿Qué tarjeta de crédito ofrece mayor cashback?
¿Cómo puedo conseguir una tasa menor en mi tarjeta actual?
Negocia directamente con tu banco. Si tienes buen historial (pagos puntuales, uso de línea menor al 30%), solicita una reducción de tasa o cambia de producto a una tarjeta con menor CAT. Otra estrategia es transferir tu saldo a una tarjeta con promoción de 0% de interés en compras o deuda por 6-12 meses. También mejora tu score crediticio: paga a tiempo, reduce deudas y evita consultas múltiples en poco tiempo.
¿Las tarjetas de crédito de tiendas departamentales tienen la mejor tasa?
No, al contrario. Las tarjetas de tiendas como Liverpool o Coppel suelen tener las tasas más altas del mercado, rondando entre 50% y 70% anual (CAT superior a 80%). Son fáciles de obtener, pero caras. Si buscas una mejor tasa, opta por tarjetas de bancos tradicionales o fintech. Úsalas solo para promociones de meses sin intereses, pero nunca para financiar deudas a largo plazo, ya que pagarás mucho más de lo que compraste.
¿Una tarjeta de crédito garantizada tiene buena tasa?
Las tarjetas garantizadas (como las de Santander o Banorte) suelen tener tasas más altas que las de crédito regular, porque el emisor asume menos riesgo al tener un depósito como respaldo. Las tasas promedio oscilan entre 30% y 45% anual. Su función principal es construir historial, no financiar barato. Si ya tienes un buen score, no son recomendables. Mejor busca una tarjeta tradicional con tasa competitiva o una fintech que ofrezca intereses bajos desde el inicio.
Deja una respuesta