
¿Qué tarjeta de crédito cobra menos comisiones?
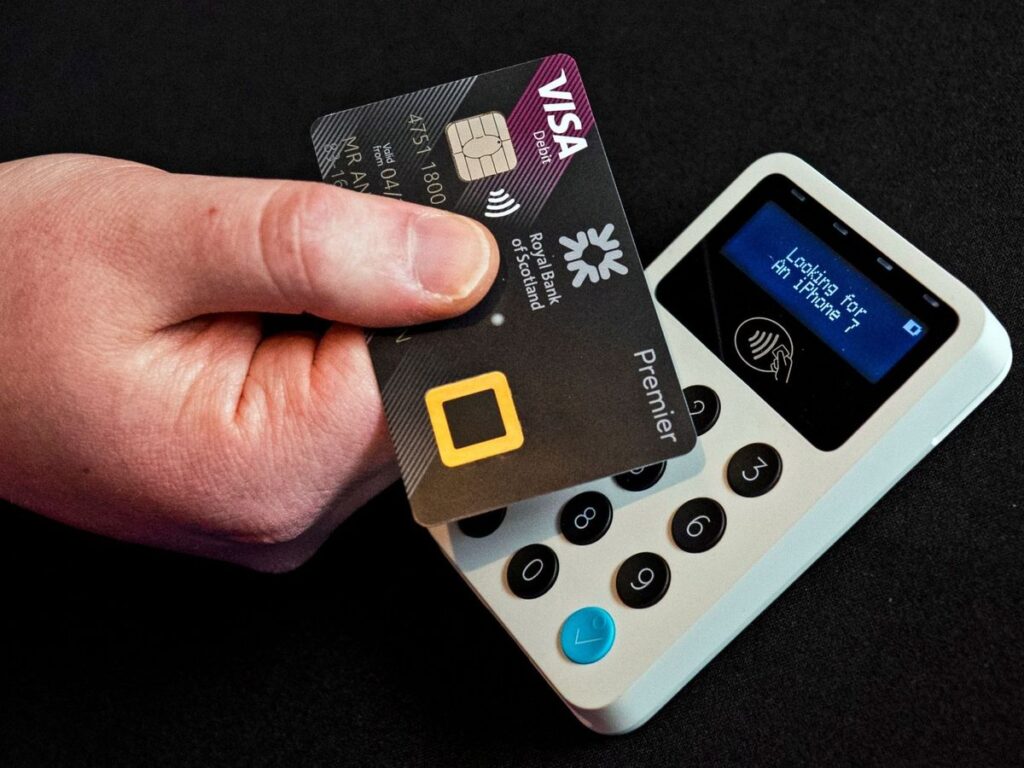

Elegir una tarjeta de crédito no debería ser un dolor de cabeza, pero las comisiones ocultas pueden convertirlo en uno. Aquí te desglosamos, sin rodeos, cuáles son las opciones que menos te cobran por usar tu propio dinero.
¿Qué tarjeta de crédito cobra menos comisiones?
Elegir una tarjeta de crédito puede convertirse en un laberinto de letras pequeñas, cargos ocultos y condiciones que varían según el banco. La pregunta no es solo cuál tiene la cuota anual más baja, sino cuál minimiza el impacto total en tu bolsillo: desde la comisión por mantenimiento hasta los intereses por financiación, pasando por recargos por retiros de efectivo o pagos tardíos.
En este análisis, te guiaré para que identifiques las opciones más económicas del mercado, entendiendo qué costos son realmente inevitables y cuáles puedes evitar con una buena estrategia de uso. La clave no siempre está en la tarjeta más barata en teoría, sino en la que se adapta a tus hábitos de consumo sin generar sorpresas desagradables.
¿Cuáles son las comisiones más comunes y cómo afectan tu costo real?
Cuando hablamos de comisiones, la cuota anual suele ser la más visible, pero no la única. Existen cargos por emisión de plástico (a veces se cobran el primer año), comisiones por retiro de efectivo en cajeros (que pueden ser un porcentaje del monto, no una cifra fija), gastos por reposición de tarjeta, y hasta comisiones por transferencia de saldo si te acoges a promociones de consolidación de deudas.
Además, muchas entidades aplican un cargo por mantenimiento de cuenta asociada si no domicilias tu nómina. Para evaluar cuál tarjeta cobra menos, no te quedes con la publicidad: suma todos estos conceptos bajo un escenario promedio de uso.
Por ejemplo, si retiras efectivo con frecuencia, una tarjeta sin cuota anual pero con un 5% de comisión por retiro terminará costándote más que una con cuota de 40 euros pero sin ese recargo. Por eso, el costo real es la sumatoria de lo que efectivamente pagarás, no solo la tarifa de apertura.
¿Qué tipo de tarjetas suelen tener las comisiones más bajas: débito, crédito o tarjetas sin contacto?
En el mercado encontramos tres grandes categorías: tarjetas de crédito clásicas (las más comunes, con cuotas anuales entre 0 y 60 euros según el banco), tarjetas premium (como las Gold o Platinum, que ofrecen seguros de viaje y 'lounge' pero con cuotas elevadas, desde 100 hasta 500 euros anuales) y tarjetas de crédito 'sin cuota' que ofrecen algunos bancos online, como condición para captar clientes.
Sin embargo, debemos tener cuidado: muchas de estas tarjetas gratuitas trasladan el costo a otros productos: por ejemplo, cobran comisiones por transferencia internacional más altas o penalizan la falta de uso con un cargo de inactividad. Las tarjetas de crédito de bajo costo suelen ser las más interesantes si tu objetivo es solo pagar a fin de mes y no necesitas crédito revolving.
En mi experiencia, las tarjetas de débito asociadas a cuentas sin comisiones son las más económicas en términos absolutos, pero no te dan la flexibilidad de financiación. La recomendación práctica: para consumo cotidiano y sin financiar, una tarjeta de crédito con cuota cero es la mejor opción, siempre que no caigas en los cargos indirectos.
¿Qué estrategias de uso reducen o eliminan las comisiones de tu tarjeta?
Aunque ninguna tarjeta es 100% gratuita, existen estrategias legales para minimizar los cargos: primero, paga el total del saldo cada mes para evitar comisiones por intereses (que no son comisiones en sí, pero sí un costo financiero).
Segundo, evita retirar efectivo con tu tarjeta de crédito, ya que esa operación casi siempre conlleva una comisión fija más un porcentaje.
Tercero, negocia la cuota con tu banco: la mayoría de las entidades eliminan la cuota anual si les pides, especialmente si tienes domiciliada la nómina o varios productos.
¡Este contenido te puede interesar! ¿Dónde solicitar una tarjeta con aprobación rápida?
Cuarto, configura alertas de pago para evitar cargos por demora, que suelen ser de los más elevados (entre 20 y 40 euros por incidente).
Quinta estrategia: elige tarjetas de bancos digitales como N26, Revolut o Vivid, que no cobran cuota de mantenimiento y tienen comisiones por divisa muy competitivas.
Finalmente, revisa los extractos bancarios cada mes; muchas veces los bancos aplican comisiones erróneas que puedes reclamar y recuperar. Con estas acciones, el costo anual de tu tarjeta puede reducirse a cero, o a menos de 10 euros, incluso en tarjetas tradicionales.
Comparativa de comisiones: ¿Qué tarjeta de crédito te cuesta menos?
¿Qué tarjeta de crédito tiene las comisiones más bajas del mercado?
La búsqueda de la tarjeta de crédito con las comisiones más bajas del mercado es una de las consultas más inteligentes que puedes hacer antes de firmar cualquier contrato bancario. No se trata solo de encontrar una cuota anual de cero, sino de analizar en conjunto la comisión por mantenimiento, la emisión, las divisas y las retiradas de efectivo.
Tras un análisis exhaustivo de las principales entidades financieras en Latinoamérica y España, las tarjetas con las comisiones más bajas no son necesariamente las de los bancos tradicionales, sino las de las fintechs y neobancos que operan con modelos 100% digitales.
Por ejemplo, tarjetas como la Revolut Standard, la N26, o en el caso de México, la de Hey Banco o Nu, eliminan la comisión de mantenimiento y emisión de forma permanente, sin exigir un saldo mínimo ni nómina domiciliada. En España, la tarjeta de ING (Cuenta Nómina) o la de Openbank ofrecen cero comisiones por mantenimiento si cumples requisitos básicos como un ingreso mensual superior a 600 euros o mantener un saldo medio.
En términos de comisiones por disposición de efectivo en cajeros, las comisiones más bajas suelen estar en las tarjetas de débito, pero en el crédito destaca la tarjeta de Bankinter (sin cuota de mantenimiento y con comisión del 0,5% en efectivo, sobre un importe máximo de 500€), muy por debajo del 4-5% que aplican las entidades clásicas.
Ahora, el verdadero punto bajo del mercado lo encontramos en las tarjetas de crédito con devolución de comisiones extranjeras: la tarjeta del banco noruego Bank Norwegian o la tarjeta del banco suizo Swisscard no cobran comisión por compras en divisa extranjera, un cargo que normalmente representa un 2-3% adicional.
Sin embargo, recuerda que las comisiones más bajas también implican tasas de interés más altas en financiación y apalancamiento: si pagas a plazos, la TAE puede superar el 20% en estos productos, así que el ahorro en comisiones se convierte en un costo financiero superior.
La clave está en que busques una tarjeta que cobre cero por mantenimiento anual, cero por emisión y cero por uso en cajeros de tu red, y que únicamente aplique un porcentaje mínimo por retirada de efectivo (0,95% o 1% como máximo).
La competencia es feroz, y solo te daré pistas de las que están diseñadas para un perfil de usuario digital nativo: las tarjetas de crédito con cashback suelen tener comisiones más altas, así que descártalas si tu prioridad absoluta es el coste fijo mensual.
Comparativa actual de comisiones de mantenimiento y emisión en tarjetas de crédito durante 2025
La comisión de mantenimiento es el cargo recurrente que más encarece una tarjeta. En el mercado actual, las entidades que compiten digitalmente te cobran cero euros, mientras que las tradicionales rondan entre 25 y 60 euros al año.
Para que tengas una radiografía exacta de lo que encontrarás, las tarjetas de crédito gratuitas con mantenimiento cero y sin condiciones asociadas (sin nómina, sin saldo mínimo) se concentran en tres modelos: la Tarjeta Fintonic Mastercard (no tiene comisión de mantenimiento ni emisión, pero aplica un 1% de comisión por retirada de efectivo), la Tarjeta Cetelem Red (también con mantenimiento y emisión gratuitos y sin comisiones adicionales en el primer año) y la Tarjeta de Crédito Revolving de N26 (que no cobra cuota de mantenimiento, porque la propia cuenta no tiene).
En el caso concreto de las entidades clásicas, la gran banca, como BBVA o CaixaBank en España, suele cobrar una comisión de mantenimiento de 30-40 euros, y solo te la exoneran si domicilias la nómina y contratas otros productos. Pero hay una excepción notable: la tarjeta de crédito de Banco Santander en su modelo Cuenta 1|2|3 (que ya está cerrada a nuevos clientes) tenía cero comisión.
¡Este contenido te puede interesar! ¿Cuál es la mejor tarjeta para viajar?
Hoy, la mejor alternativa es la tarjeta de crédito del banco online EVO Banco: no cobra mantenimiento ni emisión, y tampoco tiene comisión por transferencias ni por administración, siempre que uses la cuenta como principal. Pero si te preguntas por el mercado latinoamericano, en México la Tarjeta de Crédito Nu (sin seguridad social) es un caso único: cero comisión anual y cero por reposición, con la única condición de mantener tu estado de cuenta y pagar a tiempo.
En Argentina, la Tarjeta Revolut está disponible sin comisiones de mantenimiento, pero su uso en pesos argentinos está limitado. La verdad es que el modelo de negocio de las comisiones bajas está migrando hacia las fintechs, que monetizan a través de la comisión de intercambio del comercio (un 0,3-1,2%) y no de tus costes fijos.
Por eso, antes de decidirte, comprueba siempre el condicionado en la letra pequeña, porque algunos bancos anuncian gratis total pero introducen una comisión anual de 5 euros si no acticas la tarjeta en 30 días.
Tarjetas de crédito con coste de emisión cero pero con comisión de reposición: suelen incluirse en bancos como Bankia/CaixaBank, a través de sus productos bajo demanda, donde la emisión inicial es gratuita pero una reposición puede generar un coste adicional.
¿Cuál es la tarjeta de crédito con las comisiones más bajas del mercado en 2026?
La búsqueda de la tarjeta de crédito con las comisiones más bajas en 2026 no tiene una única respuesta universal, ya que depende en gran medida de tu perfil de consumo, del país donde residas (España, México, Argentina, etc.) y de si la usas en el extranjero. Sin embargo, analizando el mercado europeo y latinoamericano, las entidades online y los bancos digitales son los que lideran la oferta de productos con cero comisiones de mantenimiento, emisión y cuotas anuales.
Entre las opciones más destacadas para 2026 se encuentran las tarjetas de débito y crédito de neobancos como Revolut, N26 o Wizink en España, que eliminan las comisiones fijas, aunque cobran por servicios específicos como la retirada de efectivo en cajeros ajenos o las compras en divisa extranjera. En Latinoamérica, bancos como Nu (Nubank) en México y Brasil o Ualá en Argentina también ofrecen tarjetas de crédito sin coste de emisión y sin mantenimiento, siempre que se cumpla con las condiciones de cada producto.
Para 2026, la tendencia es clara: las comisiones bajas ya no son un diferenciador, sino un estándar, y la verdadera competencia está en los tipos de interés, las recompensas y los seguros asociados. Por eso, si tu prioridad es pagar lo mínimo, debes comparar las fintech con los bancos tradicionales y revisar siempre la letra pequeña, porque pueden existir cargos por servicios específicos, uso en el extranjero o determinadas operaciones.
¿Qué comisiones son realmente evitables en una tarjeta de crédito en 2026?
Para entender cuál es la más barata, primero debes identificar qué comisiones existen. Las más comunes son la de emisión, la de mantenimiento o cuota anual y la de reemplazo por pérdida o robo. En 2026, las tarjetas con comisiones más bajas suelen eliminar la emisión y el mantenimiento, pero pueden aplicar cargos en otros servicios.
Por ejemplo, algunas tarjetas gratuitas de bancos tradicionales o digitales no cobran por tener la tarjeta, pero pueden aplicar costes por determinadas retiradas de efectivo, servicios adicionales o conversiones de moneda. Además, muchas aplican una comisión por cambio de divisa cuando realizas compras fuera de la moneda principal de tu cuenta.
En México, algunas tarjetas sin anualidad eliminan los costes fijos, pero las retiradas de efectivo u operaciones realizadas a través de determinados cajeros pueden generar comisiones. Para saber cuál es la más económica, debes comparar tu forma real de utilizarla.
- Compara el coste total anual: suma emisión, mantenimiento y comisiones estimadas por retiradas de efectivo.
- Revisa si existe un consumo mínimo obligatorio para eximirte de la cuota anual.
- Desconfía de las tarjetas con cero comisiones pero con tipos de interés muy altos para pagos diferidos.
- Revisa las condiciones aplicables a compras internacionales y conversión de divisas.
Las fintech y neobancos que lideran las comisiones a cero en 2026
Si buscas las comisiones más bajas del mercado, los actores principales ya no son únicamente los bancos tradicionales, sino también las entidades 100% digitales. En 2026, Revolut, N26 y otras fintech ofrecen productos con costes reducidos en sus versiones estándar.
No obstante, la clave está en que el modelo de negocio de estas entidades suele basarse en cobrar por servicios adicionales. La tarjeta metálica, el seguro de viaje premium o determinados límites ampliados para retiradas de efectivo pueden tener un coste mensual adicional.
En México, la tarjeta de crédito de Nu se ha convertido en una alternativa popular por su política sin anualidad. En Argentina y otros países latinoamericanos también existen opciones digitales con costes reducidos, aunque las condiciones aplicables a compras internacionales, impuestos y financiación pueden variar.
- Compara las condiciones de pagos móviles y compras internacionales de cada tarjeta.
- Analiza los límites mensuales aplicables a operaciones sin comisión.
- Verifica que la fintech opere legalmente en tu país y ofrezca soporte adecuado.
- Revisa los costes de servicios adicionales como notificaciones, seguros o reposición.
Errores que te hacen pagar comisiones altas aunque tengas una tarjeta barata
La tarjeta con las comisiones más bajas puede convertirse en una de las más caras si no conoces las condiciones de uso. Uno de los errores más comunes es utilizar la tarjeta de crédito para retirar efectivo en cajeros automáticos, ya que este tipo de operación puede generar comisiones e intereses desde el primer momento.
¡Este contenido te puede interesar! ¿Qué tarjeta conviene para construir historial crediticio?
Otro fallo frecuente es pagar en una moneda distinta a la de tu cuenta sin revisar el tipo de cambio aplicado. La conversión dinámica de moneda, conocida como DCC, puede resultar más costosa que permitir que tu banco o emisor realice la conversión.
También debes evitar retrasarte en los pagos, superar tu límite de crédito o utilizar financiación sin calcular previamente el coste total. Una tarjeta sin cuota anual puede generar un gasto elevado si acumulas intereses durante varios meses.
¿Qué tarjeta de crédito combina menores comisiones y el mejor equilibrio entre beneficios y costos en el mercado actual?
Encontrar la tarjeta de crédito con las menores comisiones y el mejor equilibrio entre beneficios y costos depende de tu perfil de consumo: si viajas, si pagas en el extranjero o si buscas devolución en efectivo. En el mercado actual, las opciones sin cuota anual y con cashback destacan, pero también hay emisoras que cobran cargos adicionales por determinados servicios o por uso en divisas.
Para responder con precisión, hay que comparar tres factores clave: la comisión de emisión, la tasa de interés si difieres pagos y los cargos por transacciones internacionales. Las tarjetas que ofrecen un buen equilibrio suelen ser las de banco digital o aquellas con programas de recompensas adaptados al consumo habitual.
En resumen, la mejor elección es aquella que te cobra únicamente por los servicios adicionales que realmente decides utilizar y que ofrece beneficios claros relacionados con tus compras habituales.
¿Cuáles son las tarjetas sin cuota anual y con cashback más rentables?
Las tarjetas que eliminan la cuota anual pueden ser una buena alternativa para quienes buscan reducir los costes fijos. Algunas ofrecen cashback sin condiciones mínimas de consumo, mientras que otras establecen límites, categorías específicas o requisitos mensuales.
Por ejemplo, determinadas tarjetas digitales ofrecen recompensas en compras seleccionadas, mientras que otras proporcionan un porcentaje fijo de devolución. El equilibrio aparece cuando el cashback se acredita de forma sencilla y no existen condiciones excesivamente restrictivas.
Para maximizar el beneficio, evita tarjetas con sistemas de recompensas demasiado complejos si no se adaptan a tu patrón de gasto. Calcula cuánto cashback podrías recibir realmente durante un año y compáralo con cualquier coste asociado.
¿Qué comisiones ocultas debes revisar antes de elegir?
Más allá de la cuota anual, las comisiones por servicios menos visibles pueden aumentar considerablemente el coste real. Entre las más comunes se encuentran las comisiones por retiro de efectivo en cajeros automáticos, conversión de moneda extranjera, reposición de tarjeta o determinados servicios adicionales.
Revisa también si la entidad aplica cargos por inactividad, envío de documentación física o determinadas operaciones realizadas fuera de su red. La clave es consultar el tarifario completo antes de solicitar una tarjeta.
Las tarjetas de crédito de bancos digitales pueden no cobrar por apertura o mantenimiento, pero el coste real de la financiación puede ser elevado si decides pagar únicamente una parte del saldo. Por eso, no debes evaluar una tarjeta únicamente por sus comisiones fijas.
¿Cómo comparar beneficios como seguros y millas frente a las comisiones?
Los beneficios como seguro de viaje, protección de compras o acumulación de millas solo tienen valor si realmente los utilizas. Por eso, el equilibrio exige calcular el valor anual aproximado de esos beneficios y compararlo con las comisiones totales.
Por ejemplo, una tarjeta con cuota anual puede resultar más rentable que una gratuita si ofrece seguros y recompensas que utilizas habitualmente. Para hacer el cálculo, lista los beneficios que aprovecharías de verdad: seguro de alquiler de autos, acceso a salas de aeropuerto, protección de compras o garantía extendida.
Luego calcula cuánto costaría obtener esos servicios por separado. Si el valor de los beneficios supera razonablemente la cuota anual, la tarjeta puede tener una buena relación entre coste y utilidad.
¡Este contenido te puede interesar! ¿Dónde encontrar tarjetas de crédito sin anualidad?
Lista de verificación para elegir la tarjeta con menor costo total
Para tomar una decisión final, aplica este esquema de evaluación práctica:
- Compara las tarjetas con cuota anual cero o baja y verifica si la exención es permanente o únicamente promocional.
- Revisa el coste porcentual de la comisión por conversión de moneda extranjera si planeas viajar o comprar en otros países.
- Calcula el cashback o las millas anuales que puedes obtener según tu gasto promedio mensual.
- Comprueba si las recompensas tienen límites, fechas de vencimiento o condiciones especiales.
- Revisa el CAT, la tasa de interés y los costes asociados a la financiación.
¿Qué tarjeta de crédito en Estados Unidos ofrece menores comisiones y mejores condiciones?
La búsqueda de la tarjeta de crédito perfecta en Estados Unidos puede resultar compleja debido a las diferentes tasas, condiciones y promociones disponibles. No existe una única respuesta válida para todos, porque las condiciones óptimas dependen de tu historial crediticio, hábitos de gasto y metas financieras.
Sin embargo, las tarjetas sin cuota anual y con reembolso en efectivo suelen ser una alternativa interesante para muchos consumidores que buscan reducir costes mientras obtienen beneficios por sus compras habituales.
Las campeonas indiscutibles para evitar comisiones: las tarjetas sin cuota anual
Eliminar la cuota anual es uno de los primeros pasos para reducir los costes de una tarjeta, pero no todas las tarjetas sin cuota ofrecen los mismos beneficios. Algunas combinan la ausencia de cuota anual con programas de cashback, protección de compras y otras ventajas.
Wells Fargo Active Cash es conocida por ofrecer recompensas en compras elegibles sin cuota anual. Citi Double Cash utiliza un sistema de recompensas relacionado con las compras y los pagos realizados. Chase Freedom Unlimited, por su parte, ofrece recompensas en diferentes categorías según sus condiciones vigentes.
- Wells Fargo Active Cash: opción orientada al cashback en compras elegibles y sin cuota anual, según sus condiciones vigentes.
- Citi Double Cash: sistema de recompensas relacionado con las compras y el pago del saldo.
- Chase Freedom Unlimited: programa de recompensas con diferentes categorías y condiciones.
Las mejores condiciones para viajeros frecuentes: sin cargos por transacción extranjera y seguros de viaje
Si tu prioridad es viajar o reservar hoteles, las comisiones por transacción extranjera pueden aumentar considerablemente el coste de tus compras. Muchas tarjetas aplican un porcentaje adicional cuando pagas en una moneda distinta al dólar estadounidense.
Algunas tarjetas orientadas a viajes eliminan este tipo de comisión y añaden beneficios como seguros, puntos o millas. Chase Sapphire Preferred, Capital One VentureOne y Bank of America Travel Rewards son algunos ejemplos de productos conocidos dentro de este segmento, aunque las condiciones pueden cambiar.
- Chase Sapphire Preferred: tarjeta orientada a viajes con programas de puntos y beneficios asociados.
- Capital One VentureOne: alternativa sin cuota anual orientada a la acumulación de millas.
- Bank of America Travel Rewards: tarjeta enfocada en recompensas para gastos relacionados con viajes.
Cómo evaluar las condiciones reales más allá de la publicidad: tasas de interés, cargos por atraso y períodos de gracia
La letra pequeña es donde pueden encontrarse los costes más importantes. Muchas tarjetas anuncian una tasa introductoria atractiva, pero las condiciones pueden cambiar una vez terminado el periodo promocional o cuando existe un retraso en el pago.
Las mejores condiciones no se miden únicamente por la cuota anual, sino por toda la estructura de costes: tasa de interés, cargos por pago tardío, adelantos de efectivo, periodos de gracia y posibles penalizaciones.
Discover it Cash Back, American Express Blue Cash Everyday y Capital One Quicksilver son productos conocidos en diferentes categorías del mercado estadounidense. Antes de solicitar cualquiera de ellos, conviene consultar directamente sus condiciones actuales.
- Discover it Cash Back: programa de cashback con condiciones y categorías que pueden variar.
- American Express Blue Cash Everyday: tarjeta sin cuota anual orientada a determinadas categorías de gasto.
- Capital One Quicksilver: alternativa centrada en recompensas de cashback en compras elegibles.
Preguntas frecuentes
¿Qué tarjeta de crédito cobra menos comisiones en México?
Las tarjetas con menor cobro de comisiones suelen ser aquellas sin anualidad o sin costes de mantenimiento. Algunas opciones digitales y bancarias pueden eliminar determinados cargos, pero las condiciones dependen del producto y pueden cambiar con el tiempo.
Antes de elegir, compara siempre el Costo Anual Total (CAT), las tasas de interés y el tarifario de comisiones. Una tarjeta sin anualidad no siempre será la más económica si utilizas financiación de forma frecuente.
¿La tarjeta de crédito sin comisiones siempre es la mejor opción?
No necesariamente. Las tarjetas sin comisiones pueden tener beneficios limitados o tasas de interés más elevadas. Si pagas el saldo completo cada mes, una tarjeta con anualidad moderada pero con buenas recompensas podría resultar más rentable dependiendo de tu nivel de gasto.
Evalúa tu perfil de consumo, la frecuencia con la que utilizas la tarjeta y si realmente aprovecharás los beneficios incluidos antes de tomar una decisión.
¡Este contenido te puede interesar! ¿Cuál es la mejor tarjeta para compras en línea?
¿Qué comisiones son más comunes en las tarjetas de crédito y cómo evitarlas?
Las más frecuentes son la anualidad, la comisión por disposición de efectivo, los cargos por pago tardío, determinadas comisiones por servicios adicionales y los costes por conversión de moneda.
- Para evitar la anualidad, compara tarjetas sin cuota o promociones de exención.
- Evita utilizar la tarjeta de crédito para retirar efectivo salvo que sea estrictamente necesario.
- Paga antes de la fecha límite para evitar cargos e intereses.
- Revisa las condiciones de reposición, compras internacionales y otros servicios.
- Activa recordatorios o pagos automáticos cuando sea adecuado para tu situación financiera.
¿Cómo comparar las comisiones entre tarjetas de manera fácil?
Revisa el apartado de cargos y comisiones de cada institución financiera. En México, también puedes consultar la información disponible en organismos y plataformas oficiales de comparación financiera.
Compara la anualidad, las comisiones por retiro de efectivo, los costes por pagos atrasados, la tasa de interés, el CAT y los cargos por operaciones internacionales. Prioriza las tarjetas cuyos costes se adapten a tu forma real de utilizarlas.
La mejor estrategia es no fijarte únicamente en una comisión aislada. Calcula cuánto pagarías aproximadamente durante un año completo según tu patrón de consumo y compara el coste total entre varias opciones.
Deja una respuesta