
¿Dónde comparar seguros antes de contratar?
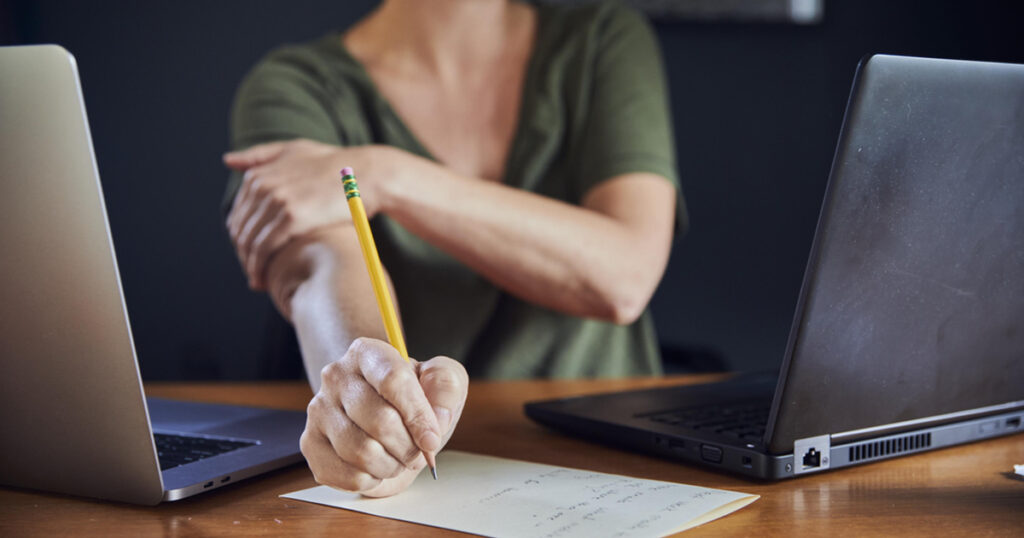

Contratar un seguro sin comparar es como comprar un coche sin mirar el precio en otros concesionarios: casi siempre acabas pagando de más. Antes de firmar, conviene dedicar un rato a explorar las opciones del mercado para encontrar la cobertura que mejor se ajusta a tu bolsillo y a tus necesidades reales.
Te explico dónde hacerlo de forma eficaz y sin dejarte la cabeza.
Dónde mirar antes de firmar: guía para comparar pólizas con criterio
Comparar seguros no es solo mirar el precio más bajo, sino entender qué protege cada cobertura y bajo qué condiciones. El mercado ofrece hoy múltiples canales para contrastar ofertas, desde plataformas digitales hasta asesores tradicionales, y cada uno tiene sus ventajas y sus trampas.
Antes de decidir, conviene saber exactamente qué tipo de comparación necesitas, qué información vas a manejar y qué documentos debes tener a la mano. Una póliza bien elegida puede ahorrarte miles de euros en un siniestro, pero una comparación mal hecha, basada solo en tarifas, puede dejarte desprotegido justo en el momento que más necesitas respaldo.
¡Este contenido te puede interesar! ¿Qué seguro conviene contratar actualmente?
Comparadores online y agregadores de precios
Estas herramientas digitales son el primer filtro natural para la mayoría de conductores y hogares. Funcionan recopilando datos de múltiples aseguradoras en un solo formulario y muestran precios estimados en minutos, pero su exactitud depende de la profundidad de la información que ingreses.
Comparadores serios como Acierto.com o Rastreator te permiten ver coberturas básicas y franquicias en paralelo, aunque es habitual que las ofertas más baratas correspondan a pólizas con exclusiones importantes o talleres concertados limitados.
Utiliza estos sitios como punto de partida, nunca como veredicto final, y revisa siempre la letra pequeña de las condiciones generales que descargues antes de pulsar contratar.
Corredores y mediadores de seguros independientes
La figura del corredor ha ganado protagonismo porque representa al cliente, no a la aseguradora, y puede negociar condiciones que el público no alcanzaría de forma directa.
Al trabajar con varias compañías, el corredor accede a tarifas especiales y a cláusulas personalizadas, y su conocimiento del mercado permite comparar no solo precio sino también solvencia, rapidez en la gestión de siniestros y calidad del servicio postventa.
El coste de este asesoramiento suele estar incluido en la prima o se pacta como honorario explícito, una inversión razonable si tienes un perfil de riesgo particular, varios vehículos o una vivienda con necesidades específicas que no encajan en formularios estándar.
¡Este contenido te puede interesar! ¿Cuál es el mejor seguro de auto?
Comparación directa entre aseguradoras y pólizas a medida
Acercarse a cada compañía por separado sigue siendo un método válido cuando buscas exactamente lo que quieres y tienes tiempo para negociar. En este escenario, la clave está en solicitar un estudio personalizado que incluya todos los capitales y coberturas que necesitas, no el paquete básico que la mayoría promociona.
Pide por escrito la valoración de tu coche o del contenido del hogar, porque dos aseguradoras pueden ofrecer precios similares con capitales muy distintos.
También es el momento de revisar si tu profesión, tu historial sin siniestros o tu pertenencia a ciertos colectivos te dan acceso a descuentos adicionales; cada compañía tiene sus propios criterios y no suelen publicarlos en las webs generales.
| Canal de comparación | Punto crítico a revisar |
|---|---|
| Comparadores online | Que las coberturas sean equivalentes y no solo bajes por precio |
| Corredores independientes | Que el asesor se centre en tu riesgo, no en la comisión más alta |
| Contratación directa | Que el capital asegurado coincida con el valor real del bien |
¿Dónde comparar seguros antes de contratar? Guía de herramientas y criterios clave
¿Dónde comparar seguros de auto de State Farm en español antes de contratar?
Para comparar seguros de auto de State Farm en español antes de contratar, tu mejor opción es usar su sitio web oficial en español, donde puedes solicitar cotizaciones personalizadas y revisar las coberturas disponibles. También puedes acudir directamente a una agencia local de State Farm, donde un agente bilingüe te explicará las opciones y te dará un desglose detallado de precios.
Otra alternativa práctica es usar comparadores independientes en línea que incluyan a State Farm, aunque estos suelen redirigirte al sitio oficial o a un agente para finalizar la tarifa exacta, ya que State Farm no publica precios abiertos en estas plataformas.
Uso del sitio web oficial de State Farm en español
El sitio de State Farm tiene una sección completamente en español que te permite obtener una cotización rápida sin compromiso. Al ingresar tu código postal, información del vehículo y tu historial de manejo, recibes una estimación clara con los descuentos aplicables, como el de buen conductor o múltiples pólizas.
¡Este contenido te puede interesar! ¿Dónde contratar un seguro de auto?
Es el método más directo para comparar precios porque se basa en tus datos exactos, no en promedios.
- Accede a la página principal de State Farm y busca el enlace “Español” o cambia el idioma en la esquina superior.
- Usa la herramienta “Cotizar auto” e introduce tu código postal, marca, modelo y año del auto, junto con tu número de licencia de conducir.
- Revisa la cotización final que incluye opciones como cobertura completa, responsabilidad civil y asistencia en carretera, y compara las primas mensuales y anuales.
Visita a una agencia local de State Farm con agentes hispanohablantes
Hablar en persona con un agente autorizado te da acceso a tarifas exactas y a aclarar dudas sobre coberturas en tu idioma. Muchas agencias en áreas hispanas tienen agentes bilingües, y puedes encontrar la más cercana usando el buscador del sitio oficial filtrando por idioma.
Allí te presentarán un comparativo entre diferentes niveles de deducible y te explicarán cómo afectan tu prima mensual.
- Usa el directorio del sitio de State Farm, selecciona tu ciudad o código postal y filtra los resultados por “servicio en español”.
- Llama por teléfono a la agencia para confirmar que hablan español y pide una cita para revisar tus opciones con calma.
- Solicita que te muestren un comparativo impreso entre por lo menos tres combinaciones de deducible (bajo, medio y alto) para elegir la más rentable según tu presupuesto.
Comparadores independientes con cotización de respaldo de State Farm
Plataformas como The Zebra o Compare.com permiten ingresar tus datos y te muestran estimaciones de múltiples aseguradoras, incluida State Farm. Aunque estos resultados son orientativos, son útiles para ver si el precio de State Farm está dentro del promedio del mercado antes de contactar a un agente.
La cotización final solo la confirma State Farm, pero el comparador te ayuda a descartar opciones más caras y a preparar preguntas específicas.
- Entra en un comparador confiable como The Zebra y selecciona tu estado, año del vehículo y historial de manejo.
- Filtra los resultados para ver únicamente aseguradoras como State Farm y anota la prima estimada que ofrecen.
- Contrasta esa cifra con la cotización oficial del sitio de State Farm y usa la diferencia para negociar descuentos adicionales cuando hables con un agente.
¿Dónde obtener un seguro de auto sin licencia al comparar opciones antes de contratar?
Puedes obtener un seguro de auto sin licencia contratando pólizas con aseguradoras como GNP, Quálitas, Mapfre o AXA, que ofrecen coberturas para conductores no titulares o para autos asegurados con permiso de conducir vigente, siempre que el propietario cumpla con el requisito de que el vehículo tenga un conductor principal con licencia válida, y la comparación real se hace a través de plataformas como ComparaOnline, Ahorraseguros o los cotizadores oficiales de cada aseguradora, donde ingresas datos como el uso del auto y el historial del titular para obtener precios personalizados sin que el solicitante, necesariamente, posea licencia.
¡Este contenido te puede interesar! ¿Cuál es el seguro de auto más barato?
Cotizadores en línea especializados en cobertura sin licencia
Las plataformas digitales de comparación son el primer filtro para encontrar opciones, porque te permiten filtrar por coberturas para conductores eventuales y ver si la aseguradora acepta al titular sin licencia o solo a un conductor adicional con licencia; algunas como ComparaOnline y Rastreator tienen campos específicos para indicar que no tienes licencia o que el auto lo manejará otra persona, y te muestran precios reales de hasta 15 aseguradoras en un solo formulario, evitando llamadas o visitas presenciales.
- Completa el formulario señalando que no posees licencia y que el uso será particular o comercial, y compara las pólizas que indiquen “conductor no titular” o “permite conductor sin licencia”.
- Solicita cotizaciones en al menos tres plataformas como ComparaOnline, Ahorraseguros y el comparador de Quálitas, ya que cada una tiene convenios secretos con diferentes aseguradoras.
- Guarda las cotizaciones en PDF y verifica que la letra pequeña no excluya siniestros cuando el vehículo lo conduce alguien sin licencia, porque algunas pólizas niegan cobertura si el conductor no está listado.
Brokers o agentes independientes de seguros
Los agentes tradicionales son útiles porque representan a varias aseguradoras y conocen excepciones comerciales que no aparecen en los sitios web, como planes para autos de uso empresarial donde el titular no conduce o pólizas para personas con licencia suspendida temporalmente, y te pueden asesorar sobre qué documentos alternativos aceptan, como identificación oficial y comprobante de domicilio, sin penalizar la falta de licencia.
- Busca brokers colegiados como los de Asociación Mexicana de Agentes de Seguros y Fianzas (AMASF) y pídeles un comparativo con al menos cinco aseguradoras, explicando que no tienes licencia.
- Negocia cláusulas: pregúntales específicamente si la póliza cubre cuando un conductor con licencia pero no propietario (un amigo o familiar) maneja el auto, ya que esa es la vía legal más común sin licencia.
- Solicita un endoso de “conductor adicional” o “conductor ocasional” que nombre a una persona con licencia, ya que así la aseguradora acepta el riesgo sin que tú necesites licencia, y compara el costo extra del endoso.
Aseguradoras directas que aceptan no titulares
Algunas compañías como HDI, ABA Seguros y GNP tienen productos específicos para autos clásicos o flotillas donde el propietario no conduce, y en sus líneas telefónicas ofrecen la opción de asegurar el vehículo con el número de licencia de un conductor designado, mientras que el titular solo firma el contrato y aporta su RFC y CURP, por lo que al llamar directamente puedes descubrir promociones de hasta 20% de descuento por pago anual que no se publican en comparadores.
- Llama a las líneas de atención de GNP, Quálitas y HDI, pregunta por el departamento de “suscripción especial” y menciona que deseas asegurar el auto para un conductor con licencia pero tú eres solo el propietario.
- Pide cotizaciones por separado con el conductor designado (mejor con licencia vigente de más de 3 años) y compara si la prima cambia según el historial de accidentes del titular sin licencia.
- Revisa que la póliza incluya cobertura de responsabilidad civil que también protege al conductor sin licencia en caso de daño a terceros, y verifica el límite de gastos médicos a ocupantes, pues sin licencia el pago de indemnización puede ser más complejo.
¿Dónde comparar seguros de auto en línea antes de contratar la mejor opción?
Para comparar seguros de auto en línea antes de contratar, el método más eficaz es utilizar comparadores especializados que agregan ofertas de múltiples aseguradoras en tiempo real, como Rastreator, Acierto.com o Qualita.
Estas plataformas permiten introducir tus datos personales y los del vehículo una sola vez para recibir cotizaciones estandarizadas, pero es esencial que luego verifiques los precios y coberturas directamente en las webs oficiales de las aseguradoras finalistas, ya que los comparadores no siempre muestran tarifas exclusivas o descuentos por fidelización y sus algoritmos priorizan acuerdos comerciales.
Criterios de confiabilidad en un comparador de seguros
Antes de confiar en los resultados de cualquier sitio, verifica que opere bajo la supervisión de la Dirección General de Seguros y Fondos de Pensiones y que su modelo de negocio sea transparente, indicando qué aseguradoras están incluidas y cuáles no.
¡Este contenido te puede interesar! ¿Dónde comparar seguros de auto?
Los comparadores fiables permiten ajustar manualmente el capital de responsabilidad civil, las franquicias y las coberturas opcionales, además de mostrar el precio final con impuestos y recargos incluidos, evitando sorpresas al contratar.
- Comprueba que el comparador incluya al menos diez aseguradoras relevantes y que muestre un aviso sobre su relación comercial con ellas.
- Lee la letra pequeña de las condiciones generales que el propio comparador ofrece, pues algunas cláusulas pueden limitar la responsabilidad si el siniestro ocurre durante el primer mes.
- Contrasta las mismas coberturas en dos o tres comparadores distintos y descarta cualquier oferta cuyo precio sea significativamente inferior a la media sin una explicación clara.
Paso a paso para comparar y elegir bien
El proceso correcto comienza por preparar la matrícula del coche, tu historial de siniestralidad y el uso anual que le das, ya que estos datos determinan entre un 30% y un 60% de la variación de primas entre aseguradoras.
En los formularios de comparación, rechaza la opción de “prellenar todo” y dedica diez minutos a configurar manualmente cada cobertura, ya que la mayoría de los precios bajos corresponden a pólizas que excluyen lunas, vehículo de sustitución o asistencia en viaje con conductor novel.
- Define primero el nivel de cobertura mínimo que necesitas (responsabilidad civil ampliada, daños propios con franquicia y asistencia completa) y no lo modifiques al comparar.
- Usa las herramientas de filtrado para ordenar por precio, pero también por valoración de atención al cliente en organismos oficiales, pues una prima baja puede volverse cara ante una gestión lenta de siniestros.
- Guarda las cotizaciones seleccionadas en formato PDF y vuelve a revisarlas 48 horas después, ya que muchas aseguradoras ofrecen descuentos temporales que caducan, y esto te permitirá negociar mejores condiciones.
Señales de alerta y trámite final
Cuando ya tengas dos o tres propuestas finales, contacta por teléfono con cada aseguradora y pregunta si el precio cotizado es definitivo o si existen recargos por pago fraccionado o por domiciliación bancaria que el comparador no refleja.
También investiga en foros de consumo la rapidez de resolución de siniestros y si aplican políticas de bonificación que penalicen un solo parte durante los primeros tres años, porque esta información no aparece en las tarifas en línea.
- Desconfía de las ofertas que exigen contratación inmediata bajo el argumento de “últimas unidades a este precio”, ya que suelen esconder coberturas reducidas o ausencia de asistencia jurídica.
- Solicita por escrito la copia de la póliza antes de pagar y verifica que tu nombre, la matrícula y las coberturas elegidas estén correctamente reflejados, sin cláusulas de exclusión añadidas.
- Completa la contratación con tarjeta de crédito en lugar de transferencia, pues esto te permite reclamar al banco ante cualquier cobro indebido durante los primeros catorce días, plazo legal de desistimiento.
Preguntas frecuentes
¿Qué es un comparador de seguros y cómo funciona?
Un comparador es una plataforma digital que reúne ofertas de múltiples aseguradoras en un solo lugar. Solo introduces tus datos básicos, como el coche o tu código postal, y el sistema te muestra precios y coberturas de distintas compañías. La magia está en que ahorras tiempo y evitas llamadas interminables.
¡Este contenido te puede interesar! ¿Dónde comparar tarjetas de crédito?
Eso sí, recuerda que no todas las aseguradoras están en todos los comparadores, así que es inteligente consultar al menos dos o tres para tener un panorama más completo.
¿Merece la pena acudir a un bróker de seguros tradicional?
El bróker es ese profesional de carne y hueso que te asesora cara a cara y conoce las letras pequeñas de las pólizas. A diferencia del comparador, él trabaja para ti, no para una marca concreta, y puede negociar condiciones especiales. Si tienes un caso complejo o valoras el trato personal, es una opción fantástica.
Eso puede traducirse en un precio ligeramente superior, pero la tranquilidad de tener a alguien que te defienda ante un siniestro no tiene precio.
¿Es recomendable contratar directamente en la página de la aseguradora?
Ir directo a la fuente tiene sus ventajas, especialmente si ya tienes claro qué compañía quieres. En su web oficial encontrarás todas sus ofertas, descuentos por contratación online y la información más actualizada de sus coberturas. Además, evitas posibles errores de intermediarios.
El único inconveniente es que solo verás sus productos; no podrás comparar con la competencia en el mismo sitio. Por eso, te sugiero mirar primero un comparador y luego visitar la web de las dos o tres que más te atraigan.
¿Qué diferencia hay entre comparar por precio y comparar por coberturas?
Comparar solo por precio es la trampa más común y peligrosa. Dos pólizas pueden costar lo mismo, pero una cubre lunas y la otra no, o una incluye asistencia en viaje y la otra te cobra extra por ello. Lo correcto es pedir siempre el detalle de las coberturas y los límites de indemnización.
¡Este contenido te puede interesar! ¿Cuál es el mejor crédito personal actualmente?
Un seguro barato que no te cubre cuando lo necesitas es dinero tirado. Así que, haz una lista de lo que realmente necesitas y compara ofertas que incluyan esos requisitos mínimos.
Deja una respuesta