
¿Qué seguro de auto me conviene?
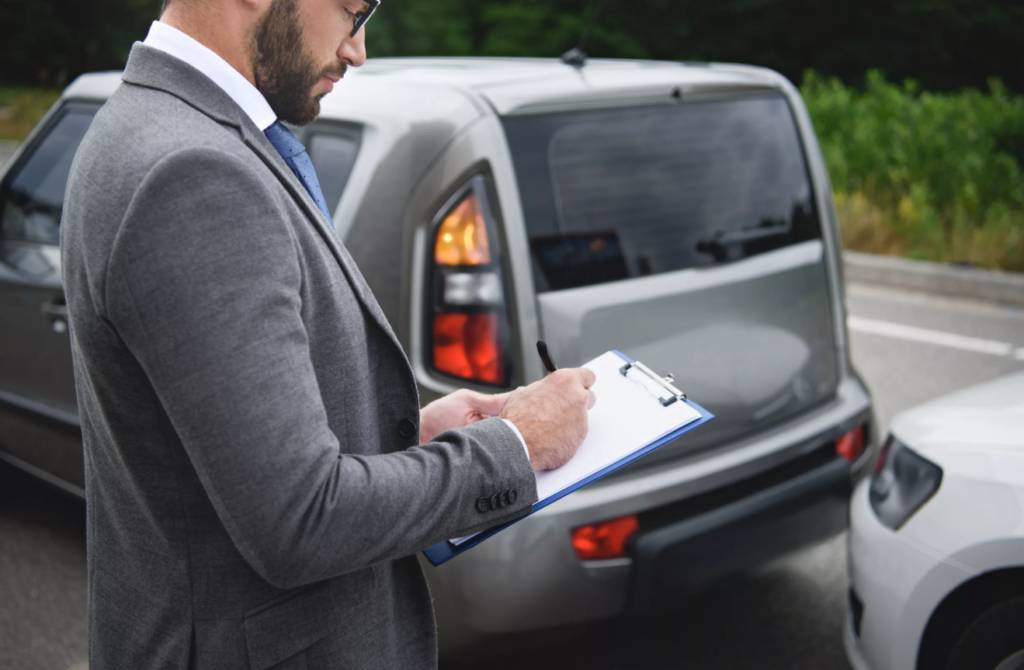

Elegir un seguro de auto puede convertirse en un laberinto de pólizas, cláusulas y precios que marean a cualquiera. Antes de firmar, conviene detenerse a mirar qué necesitas realmente y qué estás dispuesto a pagar por ello.
Esta guía busca ordenar ese caos con criterios claros y ejemplos prácticos.
Cómo elegir la cobertura ideal sin dejarte el presupuesto en el intento
Elegir un seguro de auto no se trata solo de comparar precios, sino de encontrar un equilibrio entre protección, tranquilidad y costo. Cada conductor tiene necesidades distintas: uno que recorre la ciudad a diario no requiere el mismo plan que alguien que usa su vehículo los fines de semana.
Por eso, antes de firmar cualquier contrato, vale la pena que analices tu historial de manejo, el valor de tu coche y cuánto riesgo estás dispuesto a asumir económicamente. Conocer los tipos de cobertura y sus alcances te permite tomar una decisión que te acompañará durante todo un año, y cambiar de aseguradora en plena vigencia de tu póliza no siempre es sencillo ni gratuito.
Evalúa la responsabilidad civil como tu primera capa de protección
En casi todos los países es obligatorio contar con un seguro de responsabilidad civil, que cubre los daños que puedas ocasionar a otras personas o propiedades con tu vehículo. Sin embargo, el monto mínimo suele ser bajo y puede dejarte expuesto si te ves involucrado en un accidente grave.
Quien conduce un auto de gama media o alta debería considerar ampliar esta cifra, ya que en un siniestro mayor tendrías que responder con tu patrimonio si los daños a terceros superan lo que tu póliza cubre.
¡Este contenido te puede interesar! ¿Cuál es el mejor seguro de vida?
Si tu coche es de uso particular y no tiene crédito abierto, una responsabilidad civil amplia bien podría ser suficiente, pero conforme aumenten las horas que pasas al volante o los kilómetros recorridos, el valor de una cobertura más completa se vuelve evidente.
Compara el costo real de la cobertura limitada y total
La cobertura amplia o total incluye la responsabilidad civil, pero añade protección ante robo total, daños por fenómenos naturales, choques y otras situaciones que afectan directamente tu patrimonio. Vale la pena pagar más si tu coche es relativamente nuevo o si representa una inversión significativa que no te gustaría arriesgar.
En cambio, contratar una cobertura limitada solo tiene sentido cuando hablamos de un auto con varios años de antigüedad o cuyo valor real ronda el costo de las primas anuales de un plan más completo.
No hay recetas mágicas para decidir cuál elegir, pero una buena práctica es obtener cotizaciones de al menos tres aseguradoras y leer las cláusulas sobre deductibles y ajuste por daño: un descuento en la prima puede esconder un deducible alto que termina siendo más caro en la práctica.
Considera servicios agregados y costos ocultos antes de elegir
Los servicios de asistencia vial, auto sustituto o grúa ilimitada pueden marcar una gran diferencia cuando tu coche se descompone en una carretera lejana o sufres un incidente que te deja varado. Muchos conductores eligen una compañía solo por un precio bajo y luego descubren que la cobertura exige el pago de un deducible altísimo o que no incluye gastos legales a menos que pagues un extra.
Conviene revisar las letras pequeñas del contrato: algunos seguros ofrecen beneficios que parecen atractivos en la publicidad, como protección de llantas o asistencia por cristalazo, pero que tienen condiciones de uso específicas.
En tu cotización, pregunta siempre cuál es el deducible para daños parciales y cuál para pérdida total, porque el costo de tu prima depende directamente de la cantidad que aceptes desembolsar en caso de siniestro. Con esa comparación sobre la mesa, podrás elegir entre una póliza barata que te resuelva solo en teoría y otra con prima intermedia que de verdad funcione cuando más lo necesitas.
| Tipo de cobertura | Costo típico anual |
|---|---|
| Amplia o total con deducible bajo | 8% - 12% del valor del vehículo |
| Amplia con deducible medio | 5% - 8% del valor del vehículo |
| Responsabilidad civil o limitada | 1% - 3% del valor del vehículo |
¿Qué seguro de auto me conviene? Guía para elegir la cobertura adecuada
¿Qué seguro de auto me conviene elegir según mi perfil y presupuesto?
La cobertura que mejor se adapta a tu perfil depende de equilibrar el valor de tu auto, tu tolerancia al riesgo y tu flujo de efectivo mensual. Si tu coche tiene más de 10 años o su valor comercial es bajo, un seguro de responsabilidad civil ampliado (daños a terceros más robo y destrucción total) suele ser la opción más inteligente porque evitas pagar una prima alta por una cobertura que nunca usarás.
¡Este contenido te puede interesar! ¿Dónde contratar un seguro de vida?
Si tu auto es relativamente nuevo o lo usas para trabajar, la cobertura amplia o todo riesgo con deducible alto te protege ante pérdidas mayores sin disparar el costo fijo.
Para presupuestos ajustados, prioriza siempre la responsabilidad civil con asistencia en carretera y robo, ya que la ley exige un mínimo, pero tu tranquilidad financiera depende de elegir un deducible que puedas pagar sin desestabilizar tus finanzas en caso de siniestro.
Cobertura según la edad y valor actual de tu vehículo
El valor comercial de tu auto es el factor más importante para decidir cuánta prima pagar. Asegurar un coche antiguo con cobertura amplia es un error financiero porque la prima anual puede superar el valor real del vehículo en pocos años.
Evalúa el precio de mercado de tu modelo y año usando guías oficiales o cotizaciones de compra.
- Si tu auto vale menos de 80,000 pesos, contrata solo responsabilidad civil ampliada con robo y destrucción total, ya que cualquier daño parcial no justifica la prima extra.
- Si tu auto vale entre 80,000 y 200,000 pesos, suma cobertura de daños materiales con deducible del 10% para accidentes con terceros, evitando gastar en cobertura de daños propios por colisión.
- Si tu auto vale más de 200,000 pesos o tiene menos de 5 años, elige cobertura amplia o todo riesgo, pero ajusta el deducible al 10% o 15% para reducir la prima mensual sin dejar de proteger la inversión.
Estrategias para pagar menos sin sacrificar protección esencial
El mercado asegurador premia a los conductores que demuestran hábitos seguros y que aceptan compartir el riesgo con la aseguradora.
Comparar cotizaciones en línea, usar telemetría o aplicaciones de conducción y aumentar tu deducible son tácticas concretas que pueden reducir tu prima entre un 15% y 30% sin cambiar de cobertura.
- Instala un dispositivo de rastreo o usa la app de tu aseguradora que monitorea tu estilo de manejo, ya que muchas ofrecen descuentos de hasta el 20% por conducción eficiente.
- Sube tu deducible de daños materiales del 5% al 10% en cobertura amplia, lo que puede bajar tu prima anual hasta un 25% manteniendo la protección ante eventos graves.
- Compara al menos tres aseguradoras cada año y negocia tu renovación presentando la cotización más baja de la competencia, porque las aseguradoras prefieren retenerte con un descuento antes que perderte.
Perfiles de conductor y coberturas recomendadas según uso
Tu historial de manejo y la frecuencia de uso del auto definen qué riesgos son aceptables y cuáles no. Un conductor joven con poco historial pagará primas altas, pero puede compensar eligiendo una aseguradora directa en línea sin agentes.
Un conductor con uso comercial o viajes frecuentes necesita protección amplia con asistencia vial ilimitada, mientras que alguien que maneja pocos kilómetros al mes puede optar por un seguro por kilómetro recorrido.
¡Este contenido te puede interesar! ¿Qué seguro de vida tiene mejor cobertura?
- Si eres menor de 25 años o tienes menos de 3 años de licencia, elige una aseguradora digital con cobertura de responsabilidad civil ampliada, ya que los seguros tradicionales te penalizan doble por edad y por canal de venta.
- Si usas tu auto para trabajar como repartidor, transporte o ventas, contrata cobertura amplia con asistencia en carretera y auto sustituto, porque una avería o accidente no solo daña tu coche sino que detiene tus ingresos del día.
- Si manejas menos de 10,000 kilómetros al año, busca seguros por uso o por kilómetro, que cuestan hasta un 40% menos que las pólizas tradicionales, incluso con cobertura de robo y responsabilidad civil completa.
¿Qué seguro de auto elegir según mi perfil, presupuesto y cobertura en 2026?
La elección del seguro de auto en 2026 depende de tu perfil como conductor, tu presupuesto mensual y el nivel de protección que realmente necesitas.
Si eres un conductor joven con un auto de bajo valor, lo más inteligente es contratar una cobertura amplia que incluya daños materiales a terceros y responsabilidad civil, ya que los costos de reparación de autos usados pueden ser sorprendentemente altos. Por el contrario, si manejas un vehículo nuevo o de alta gama y tienes un presupuesto flexible, un seguro a todo riesgo con franquicia reducida y asistencia en carretera 24/7 es la mejor inversión, porque te protege ante robo total, accidentes graves y pérdida total por siniestro.
Para quienes tienen un historial impecable y autos de gama media, la cobertura amplia con deducible alto puede reducir la prima hasta un 40% sin sacrificar la tranquilidad. Al final, la decisión no es sobre qué cobertura es “mejor” en abstracto, sino cuál equilibra tu exposición al riesgo con lo que puedes pagar mes a mes sin asfixiarte.
Perfil conductor joven o principiante con auto de bajo valor
Si tienes menos de 25 años, acumulas pocos años de carnet o acabas de comprar tu primer coche, las aseguradoras te consideran un riesgo alto y las primas suelen duplicarse. La mejor estrategia es priorizar la protección a terceros ampliada, porque cubre los daños que causes a otros vehículos y a peatones, que son los gastos más impredecibles en un accidente.
No contrates cobertura contra robo en un auto que apenas vale 3.000 euros, porque pagarías una prima que no se justifica; en su lugar, ahorra esa diferencia y úsala para contratar asistencia en viaje.
También es clave elegir un seguro con franquicia obligatoria entre 150 y 300 euros, que reduce la prima anual hasta en un 35% y te obliga a ser más cuidadoso al volante sin quedarte desprotegido ante daños mayores.
- Opta por la cobertura de responsabilidad civil ilimitada o con límite alto (mínimo 50 millones de euros en 2026) porque un accidente grave puede arruinarte económicamente si solo tienes el mínimo legal.
- Incluye defensa jurídica y reclamación de daños, ya que en tus primeros años es más probable que te veas envuelto en disputas por culpa y necesites abogados sin pagar de tu bolsillo.
- Busca seguros con app móvil que te permitan reportar siniestros con fotos y gestionar la reparación sin llamadas; en tu perfil valoras la inmediatez y las compañías jóvenes ofrecen mejores precios online.
Perfil conductor experto con auto nuevo o de alta gama
Cuando conduces un vehículo cuyo valor supera los 40.000 euros o que tiene menos de tres años de antigüedad, el riesgo financiero de no asegurarlo a todo riesgo es demasiado alto. En 2026, las piezas de repuesto y la mano de obra en talleres oficiales han subido un 18%, así que reparar un golpe menor puede costar más de 2.000 euros.
La cobertura a todo riesgo con franquicia es tu mejor aliada: pagas una prima anual más alta, pero en caso de accidente con culpa solo desembolsas entre 200 y 500 euros, mientras la aseguradora asume el resto.
¡Este contenido te puede interesar! ¿Cuál es el mejor seguro para gastos médicos?
Además, exige valor de reparación con piezas originales y vehículo de sustitución durante la reparación, porque en un coche premium no puedes quedarte sin movilidad una semana entera. No escatimes tampoco en protección contra daños por fenómenos naturales, porque las tormentas y granizadas son cada vez más frecuentes.
- Elige una franquicia de 300 euros como punto óptimo entre prima asequible y desembolso real ante un golpe; con una franquicia de 1.000 euros el ahorro es mínimo para el riesgo que asumes.
- Verifica que la póliza incluya robo con destrucción total y que la indemnización se calcule sobre el valor de mercado actualizado del vehículo, no sobre tabla de depreciación antigua.
- Contrata la cobertura de lunas sin límite de franquicia, porque las pantallas head-up y los sensores de asistencia en el parabrisas multiplican el coste de sustitución hasta cuatro veces.
Perfil conductor de gama media con historial limpio y presupuesto ajustado
Para la mayoría de conductores que tienen un auto de 15.000 a 25.000 euros, entre 5 y 10 años de antigüedad, y un récord de siniestralidad limpio (sin partes en los últimos cinco años), la cobertura amplia con deducible seleccionable ofrece el mejor equilibrio entre protección y coste.
En 2026, las aseguradoras digitales ofrecen primas hasta un 30% más bajas que las tradicionales si aceptas una franquicia de 500 euros, porque saben que un conductor sin partes anteriores rara vez genera siniestros. Puedes permitirte renunciar a la cobertura a todo riesgo, pero nunca elimines la asistencia en carretera con grúa y vehículo de sustitución, porque una avería en una carretera secundaria puede costarte más de 400 euros en remolque.
Aprovecha los programas de telemática (caja negra o app que monitoriza tu conducción) que ofrecen descuentos de hasta 20% si demuestras conducción suave y respetas los límites de velocidad.
¿Cuál es el mejor seguro de auto económico y confiable en comparación con opciones de cobertura barata?
El mejor seguro de auto económico y confiable en la actualidad es aquel que combina una cobertura de responsabilidad civil amplia con asistencia en carretera y defensa legal, sin pagar por extras innecesarios como daños materiales propios si tu vehículo es antiguo.
Comparando opciones de cobertura barata, destacan las pólizas de cobertura limitada que ofrecen protección contra terceros, robo total y daños por fenómenos naturales, siempre que el asegurador tenga una calificación financiera sólida y un índice de reclamaciones favorable; compañías como Qualitas, GNP o Mapfre, en sus versiones básicas, suelen presentar tarifas competitivas sin sacrificar la rapidez en el ajuste, mientras que las opciones ultrabaratas de aseguradoras emergentes frecuentemente excluyen grúas y tienen deducibles elevados que encarecen el costo real del siniestro.
Beneficios de la cobertura básica de responsabilidad civil
Esta cobertura, también llamada cobertura de daños a terceros, es la más económica del mercado y cubre los gastos médicos y materiales de las personas afectadas por un accidente que tú causes.
Su confiabilidad radica en que es obligatoria en la mayoría de los estados y su prima anual puede ser hasta un 70% menor que la cobertura amplia, pero conviene revisar los límites de indemnización, pues los más bajos pueden dejarte desprotegido frente a lesiones graves.
¡Este contenido te puede interesar! ¿Dónde contratar un seguro de gastos médicos?
- Verifica que el límite por lesionado sea al menos de 50,000 dólares y que incluya gastos legales, porque los juicios por daños corporales suelen superar esa cifra.
- Asegúrate de que la póliza no excluya conductores menores de 25 años o que requiera un deducible por evento de menos del 5% del valor de tu auto.
- Compara el precio con al menos tres aseguradoras usando el mismo deducible y límite, y revisa las reseñas de ajustadores en foros de usuarios para medir la rapidez de pago.
Comparativa de cobertura amplia para autos de alto valor
Si tu automóvil tiene menos de cinco años o un valor superior a los diez mil dólares, la cobertura amplia (que añade daños a tu propio vehículo por choque, robo o vandalismo) se vuelve indispensable, aunque su costo suba entre un 30% y un 50%.
La confiabilidad se mide aquí por la claridad del deducible y la existencia de un servicio de reemplazo temporal mientras reparan tu unidad, algo que las opciones baratas suelen omitir.
- Elige deducibles del 10% sobre el valor comercial, porque los deducibles fijos de 2,000 dólares o más convierten en inútil la póliza ante siniestros menores.
- Confirma que el asegurador cubra autopartes originales y que no use piezas genéricas en la reparación, un factor que afecta la reventa del auto.
- Solicita cotizaciones con el mismo perfil (tu edad, historial, y zona de manejo) y presta atención al costo anual versus el beneficio de auto sustituto.
Opción de auto seguro con pago por kilómetro
Las aseguradoras de pago por uso, basadas en telemática, representan la alternativa más económica para conductores que recorren menos de diez mil kilómetros al año, con descuentos de hasta un 40% sobre la prima tradicional.
Su confiabilidad depende de la privacidad de los datos y de que el descuento inicial no se revierta por hábitos de frenado brusco, por lo que conviene leer los términos de monitoreo antes de firmar.
- Revisa si la app de seguimiento registra velocidad en tiempo real o solo distancia acumulada; el primer caso puede elevar tu prima sin justificación tras un viaje por autopista.
- Calcula el ahorro anual real comparando con una póliza estándar de responsabilidad civil, y suma el costo del dispositivo si no es gratuito.
- Comprueba que la cobertura básica no pierda beneficios como la grúa ilimitada o el pago directo al taller, porque esos son los primeros que se recortan.
¿Cuál es el seguro de auto más económico según mi perfil y cobertura?
El seguro de auto más económico para tu perfil y cobertura no es uno universal, sino el resultado de combinar tu situación particular con el nivel de protección que necesitas; en la práctica, para conductores con historial limpio y uso moderado, la opción más barata suele ser una póliza de responsabilidad civil ampliada (daños a terceros con límites altos) o una cobertura limitada que excluya daños propios si tu vehículo tiene más de diez años y bajo valor comercial, ya que el ahorro puede superar el 40% frente a un seguro a todo riesgo.
Sin embargo, si tu auto es relativamente nuevo o lo financias, la cobertura a todo riesgo con deducible alto (por ejemplo, 10% del valor del auto) emerge como la más económica dentro de su categoría, porque reduce la prima mensual entre un 20% y un 30% sin sacrificar protección integral; finalmente, los comparadores en línea y las aseguradoras digitales como Qualitas, ABA o AXA en México o similares en tu país, ofrecen descuentos de entre 5% y 15% por contratación directa, pero la cifra exacta depende de variables como tu edad, zona de circulación, año del vehículo, y si aceptas telemetría o instalación de rastreador.
Cómo tu perfil de conductor ajusta la prima mínima
Las aseguradoras calculan el riesgo individualizado y no el promedio; un conductor mayor de 30 años con más de cinco años de licencia vigente, sin infracciones ni siniestros recientes, y que maneja menos de 15,000 km al año, accede a tarifas preferenciales que pueden ser hasta un 35% menores que las de un joven menor de 25.
Tu código postal también influye: si vives en una zona de baja incidencia de robo o accidentes, la prima base se reduce automáticamente, mientras que si estacionas en vía pública frente a un garaje cerrado, la diferencia puede ser de varios cientos de unidades monetarias al año.
¡Este contenido te puede interesar! ¿Cuál es el mejor seguro según mi presupuesto?
- Historial de manejo limpio por al menos tres años consecutivos sin reportes de siniestros culpables reduce la tarifa base entre 15% y 25%.
- Edad avanzada (más de 30) y uso recreativo declarado (no comercial) permiten negociar un descuento de fidelidad o de bajo kilometraje anual.
- Instalar un dispositivo de rastreo satelital o aceptar una app de conducción segura otorga un 10% adicional en muchas pólizas de responsabilidad civil ampliada.
Cobertura óptima según el valor de tu vehículo
Para un auto cuyo valor comercial es inferior a 80,000 unidades (o su equivalente, como pesos mexicanos, USD o EUR), contratar cobertura amplia es un error financiero, porque la prima puede costar entre 20% y 30% del valor del auto en tres años; en ese caso, el seguro de responsabilidad civil con daños materiales hasta 3 millones y gastos médicos a ocupantes es la opción económicamente racional.
Para autos de entre 80,000 y 200,000 unidades, la cobertura limitada con robo total y deducible del 10% equilibra coste y protección, mientras que vehículos nuevos o financiados exigen cobertura amplia, pero puedes reducir la prima aumentando el deducible a 10% en lugar del 5% estándar, logrando el mismo nivel de cobertura al precio más bajo posible.
- Autos de bajo valor: elige responsabilidad civil ampliada con límite de 3,000,000 en daños materiales y excluye daños propios, ahorrando hasta 45% frente a un todo riesgo.
- Autos de gama media: combina robo total, daños materiales por colisión con deducible de 10% y asistencia vial, eliminando la cobertura de cristales o llantas para abaratar.
- Autos nuevos o financiados: compara el todo riesgo con deducible alto (10-15%) en aseguradoras digitales, que suelen ser 20% más baratas que las tradicionales sin reducir cobertura obligatoria.
Estrategia de cotización para encontrar tu precio mínimo
El proceso de comparación no es aleatorio; debes cotizar el mismo perfil exacto en al menos cinco aseguradoras y pedir que te ofrezcan el mismo nivel de cobertura con deducibles idénticos, porque las diferencias de prima entre compañías para un mismo riesgo pueden superar el 30%.
Además, las aseguradoras ofrecen descuentos por contratación anual (no mensual), por pago con tarjeta de crédito en una sola exhibición, y por tener varias pólizas con la misma empresa, lo que reduce entre un 5% y un 10% adicional; la clave es solicitar cotizaciones con tu número de placa y licencia reales, nunca con datos genéricos, y revisar que la prima final no incluya servicios extras no solicitados como grúa ilimitada o auto sustituto.
- Usa plataformas comparadoras en línea que consulten bases de datos de aseguradoras múltiples en tiempo real, ingresando tu código postal y los datos exactos del auto para obtener precios vinculantes.
- Solicita a tu banco o aseguradora actual una contraoferta escrita de tu prima actual y preséntala a uno o dos competidores directos, pues el mercado de seguros iguala precios ante riesgo similar.
- Revisa el costo del deducible de robo y el de daños materiales en la factura de la póliza; a veces pagar una prima más alta con deducible más bajo resulta más caro a largo plazo, así que elige el deducible que mejor amortiza tu siniestralidad esperada.
Preguntas frecuentes
¿Qué seguro de auto me conviene si tengo un presupuesto limitado?
Si buscas protección básica al mejor precio, el seguro de responsabilidad civil es tu opción inicial. Cubre daños a terceros, pero no tu vehículo ni lesiones propias. Compara cotizaciones online y revisa si tu aseguradora ofrece descuentos por buen historial o por contratar servicios digitales.
Evalúa si realmente puedes absorber el costo de reparar tu auto ante un accidente, porque esta alternativa te deja expuesto financieramente aunque reduzcas tu prima mensual notablemente.
¿Qué seguro de auto necesito si tengo un vehículo nuevo o financiado?
Cuando el auto es nuevo o tiene crédito vigente, la cobertura amplia se vuelve casi obligatoria. Las financieras exigen seguro contra daños materiales, robo total y pérdida total para proteger su inversión. Esta póliza cubre tu coche ante colisiones, incendio, robo y fenómenos naturales, además de responsabilidad civil hacia terceros.
Revisa el valor factura y el valor comercial de tu unidad al contratar, porque la indemnización varía drásticamente durante los primeros tres años de uso.
¡Este contenido te puede interesar! ¿Cuál es el seguro de hogar más conveniente?
¿Qué diferencia hay entre cobertura limitada y amplia en el seguro de auto?
La cobertura limitada protege principalmente a terceros, dejando tu vehículo desprotegido ante accidentes donde tú seas responsable. La cobertura amplia agrega daños materiales propios, robo, incendio, y a menudo asistencias como grúa o auto sustituto.
Tu decisión depende de la antigüedad del coche y de tu tolerancia al riesgo económico. Un coche de más de ocho años probablemente no justifica una póliza amplia porque la prima puede superar el valor real del automóvil.
¿Qué seguro de auto elegir después de tener varios accidentes o multas?
Tu historial de siniestros impacta directamente la prima, pero no te cierra las puertas. Aseguradoras especializadas en conductores de alto riesgo existen y ofrecen planes más costosos pero accesibles. Antes de contratar, solicita un informe de tu historial y corrige errores que podrían encarecer tu tarifa.
Considera elevar tu deducible para reducir el costo mensual, aunque esto signifique pagar más de tu bolsillo cuando ocurra un accidente con daños considerables.
Deja una respuesta