
¿Dónde encontrar tarjetas de crédito sin anualidad?
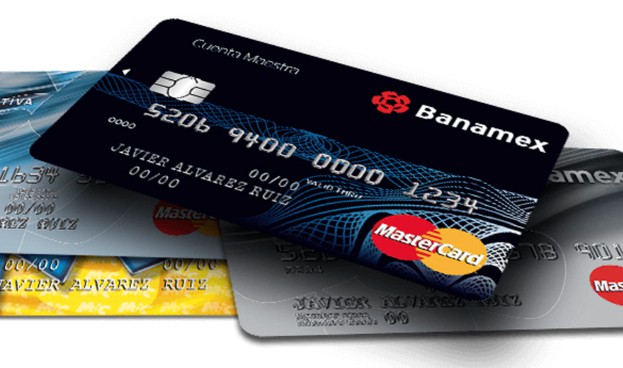

Encontrar una tarjeta de crédito sin anualidad no tiene por qué ser una odisea. Hoy te cuento, sin rodeos, los mejores lugares para buscarlas y qué debes revisar antes de firmar. Vamos a lo práctico: bancos digitales, comparadores y ofertas de tu banco actual.
El mapa oculto de las tarjetas de crédito sin anualidad: dónde y cómo encontrarlas
Encontrar una tarjeta de crédito sin anualidad no es cuestión de suerte, sino de saber dónde buscar con precisión. Las grandes entidades bancarias suelen reservar estas opciones para captar nuevos clientes o para segmentos específicos como jóvenes o nóminas digitales.
El primer paso es revisar los comparadores financieros independientes, que filtran decenas de productos en tiempo real. Pero también hay que mirar más allá: las fintechs, los bancos 100% digitales y las cooperativas de crédito ofrecen condiciones que los bancos tradicionales no publicitan abiertamente.
La clave está en comparar siempre la letra pequeña, porque “sin anualidad” puede venir acompañada de requisitos de domiciliación de nómina, consumo mínimo mensual o comisiones por inactividad. Además, las ofertas promocionales de los primeros 12 meses son un cebo común: al final, la tarifa se aplica si no cancelas a tiempo.
Por eso, el mapa real se dibuja entre tres tipos de emisores: los digitales (como Revolut, N26 o Vivid Money), los neobancos locales y las entidades tradicionales con programas de fidelidad. Cada uno tiene su propia lógica, y el truco está en leer el tarifario completo antes de firmar.
Los bancos 100% digitales: la vanguardia sin costes fijos
Los bancos digitales han roto el molde del sector financiero al ofrecer tarjetas sin anualidad como regla general, no como excepción. Entidades como N26, Revolut o Openbank basan su modelo en la rentabilidad por uso, no por cuotas fijas, así que eliminan ese cargo para atraer usuarios que operan principalmente con su móvil.
Encontrarás estas opciones directamente en sus sitios web, con procesos de alta completados en menos de 10 minutos y sin necesidad de sucursal física. Eso sí, debes verificar que la cuenta asociada no tenga comisiones de mantenimiento, porque algunos de estos bancos cobran por la cuenta aunque la tarjeta sea gratuita.
La ventaja es doble: no pagas por tener el plástico y, además, suelen incluir reembolsos en efectivo o cashback en compras diarias.
Pero ojo: muchas de estas tarjetas son de débito en su versión básica, y la versión de crédito real, aunque sin anualidad, puede exigir un ingreso mínimo mensual o un plan premium de pago. Para encontrarlas, basta con buscar en su sección de tarifas o usar filtros en comparadores que distingan entre “crédito” y “débito”.
Bancos tradicionales con programas de fidelización y captación
Los grandes bancos como BBVA, Santander o CaixaBank no renuncian a este nicho, pero lo disfrazan de beneficios. Sus tarjetas sin anualidad suelen estar condicionadas a tu nivel de vinculación: domiciliar la nómina, mantener un saldo mínimo o contratar seguros.
¡Este contenido te puede interesar! ¿Cuál es la mejor tarjeta para compras en línea?
El lugar más fiable para encontrarlas es la sección de ‘tarjetas’ dentro de su banca online, donde aparecen ofertas para nuevos clientes que no siempre están en los anuncios. Muchas veces, la anualidad se elimina durante el primer año como gancho, pero si eres cliente con nómina alta, la pueden rebajar a cero de forma permanente.
Un truco poco conocido es llamar directamente a atención al cliente y preguntar por tarjetas sin coste sin publicidad: los agentes tienen acceso a productos internos que no se muestran en la web.
También presta atención a los acuerdos con universidades o asociaciones profesionales, porque esos convenios incluyen tarjetas sin cuota para miembros. La desventaja es que, a cambio, tendrás que mantener una relación más compleja con el banco, con posibles comisiones por otras operaciones.
Comparadores web y buscadores especializados: tu brújula en cinco minutos
Las plataformas como Rastreator, Bankinter o HelpMyCash son la herramienta más eficiente para localizar tarjetas sin anualidad en menos de un minuto. Estos sitios agregan ofertas de decenas de entidades y te permiten filtrar por ausencia de cuota anual, tipo de tarjeta (crédito, débito, oro) y recompensas.
Su gran valor radica en que actualizan los tarifarios en tiempo real, algo imprescindible porque las condiciones cambian cada trimestre. Para usarlos bien, introduce solo tus criterios clave: sin anualidad, sin comisiones por emisión y con titularidad gratuita.
Luego, revisa que la tarjeta ofrezca crédito real (revolving o a fin de mes) y no un simple aplazamiento. Estos buscadores también te alertan sobre ofertas temporales con meses sin intereses, pero no te fíes del primer resultado: lee las opiniones de otros usuarios y el documento de tarifas de cada entidad. Una vez identificada tu candidata, acude directamente al emisor para confirmar los términos, porque algunos comparadores muestran condiciones mínimas que luego no se aplican en la solicitud real.
¿Dónde encontrar tarjetas de crédito sin anualidad? Mejores bancos y comparativas
¿Cuáles son las mejores opciones actuales de tarjetas de crédito sin cuota de mantenimiento y dónde compararlas?
La búsqueda de una tarjeta de crédito sin cuota de mantenimiento es, hoy, una decisión financiera tan estratégica como elegir un buen seguro. Las entidades han entendido que la fidelidad se gana con cero costes fijos y beneficios tangibles, no con letra pequeña.
Actualmente, el mercado español y latinoamericano ofrece una variedad considerable, pero la clave no está solo en el plástico, sino en cómo lo usas. Las mejores opciones se dividen en dos grandes familias: las que te devuelven dinero por comprar (cashback) y las que premian la acumulación de puntos para canjear por viajes o experiencias.
Para compararlas sin volverte loco, existen agregadores independientes como el comparador de tarjetas de Banco Santander, el sitio de HelpMyCash o el buscador de tarjetas de Visa en su sección Encuentra tu tarjeta, que filtran por coste anual cero y te muestran la TAE, las comisiones por disposición de efectivo y los requisitos de ingresos.
No obstante, la mejor tarjeta no existe en abstracto: depende de si pagas facturas de supermercado, compras online o viajas cada mes. Por eso, lo que sigue es un análisis práctico, con datos concretos y ejemplos reales, para que no te casques ni un euro de más.
Las opciones más sólidas en España y Latinoamérica con coste cero: del 2% de cashback a los puntos que no caducan
Dentro del ecosistema financiero actual, las tarjetas sin mantenimiento han dejado de ser una rareza para convertirse en el estándar competitivo. En España, la tarjeta de Openbank (Vincula) destaca por devolver un 2% en las compras de combustible y supermercados, con un límite mensual de 20 euros, y no cobra ni mantenimiento ni emisión.
Por su parte, la tarjeta virtual de Revolut no tiene coste fijo, pero sí un modelo de comisiones por cambio de divisa en fin de semana, ideal para ecommerce.
¡Este contenido te puede interesar! ¿Qué tarjeta de crédito ofrece mayor cashback?
En México, la tarjeta de Nu (Nubank) ofrece rendimientos sobre tu saldo y cero anualidad, mientras que en Argentina, la tarjeta de Mercado Pago con crédito clásica elimina el costo de mantenimiento si haces más de 5 consumos mensuales.
La comparativa debe considerar también la TAE: no sirve de nada que no te cobren mantenimiento si el interés por financiación es del 27% cuando podrías tener una del 19% en otra entidad con el mismo requisito de cero cuota. Para visualizar mejor el abanico:
- España: Openbank Vincula (2% supermercado, sin cuota), Imagin (de CaixaBank, sin mantenimiento con tarjeta digital) y la tarjeta de Carrefour Pass (3% de descuento en sus tiendas, sin cuota anual, pero con comisión por uso en otros cajeros).
- México: Nu (sin comisiones por manejo de cuenta y sin anualidad), Afore 25 (crédito revolvente sin cuota fija) y la tarjeta Salud de Banorte (sin coste si facturas 300 pesos al mes).
- Colombia: Nu Colombia (sin cuota de manejo, con cashback del 1%), Lulo Bank (tarjeta con límite de crédito y sin coste de administración) y la de Banco Falabella (sin manejo si la usas para abonos en sus tiendas).
La trampa invisible: no solo es el mantenimiento, sino las comisiones ocultas en cajeros, divisas y disposiciones de efectivo
Cuando una tarjeta anuncia coste cero, hay que leer la letra pequeña de las operaciones que no son compras normales. La cuota de mantenimiento es solo un gasto; la verdadera fuga de dinero está en las comisiones por retirar efectivo en un cajero ajeno (pueden ir de 3 a 6 euros), en las tasas de cambio de divisa (si pagas en dólares o libras con una tarjeta sin comisión, te aplicarán un 1,5% o un 2% adicional), y en las penalizaciones por pago atrasado.
Por ejemplo, la tarjeta de Bnext gratis tiene cero mantenimiento, pero su cambio de divisa tiene un 1,9% de spread, mientras que la tarjeta de Wise (si buscas versión crédito) no existe como tal, pero su débito sin coste sí es más transparente. La mejor práctica es comparar no solo el coste fijo, sino el coste por uso real.
Para ello, existen herramientas como el simulador de tarjetas del Banco de España o los informes de la CONDUSEF en México, que desglosan los costes totales en un año con ejemplos de consumo típico.
Si tu actividad es 90% compras en terminales punto de venta y 10% online, las comisiones ocultas serán bajas; pero si usas el cajero cada semana, una tarjeta de banco tradicional como BBVA o Santander, aunque cobre mantenimiento, puede salir más rentable si compensa con nómina domiciliada.
- Compara la TAE media de cada entidad: una TAE del 20% con mantenimiento cero es peor que una TAE del 17% con 3 euros al mes si mantienes saldo 60 días.
- Examina la comisión por disposición de efectivo: suele ser un 4% con mínimo de 3 euros; las tarjetas de bajo coste tienden a cobrarla aunque no tengan mantenimiento.
- Mira las bonificaciones por alta: algunas ofrecen 50 euros de regalo si gastas 200 en el primer mes, pero si te olvidas de cancelar el seguro de fraude (que te meten de serie), ese regalo se evapora.
¿Cuáles son las mejores tarjetas de crédito sin anualidad en 2026?
Las tarjetas de crédito sin anualidad se han convertido en la puerta de entrada ideal para quienes buscan financiación o ventajas sin el lastre de un cobro fijo cada año. En 2026, la oferta es amplia, pero no todas merecen un hueco en tu cartera.
La clave está en mirar más allá del cero en la cuota y examinar el tipo de recompensas, la facilidad de aprobación y los beneficios adicionales que realmente usarás. Una tarjeta gratuita no es sinónimo de pobre en prestaciones, sino de un producto que gana dinero de otras formas, como los intereses o las comisiones por servicios extra.
Por eso, antes de elegir, piensa en tu patrón de gasto y en si vas a liquidar el saldo completo cada mes, porque ahí está el verdadero ahorro. Desde opciones con devolución de dinero hasta programas de puntos que no caducan, hay una alternativa para cada perfil sin que tengas que pagar por el privilegio de tenerla.
Elegir según tu estilo de gasto: devolución en efectivo vs. puntos
Cada persona utiliza su plástico de manera distinta, y por eso tu elección debe nacer de una autoevaluación honesta. Si eres de los que pasan el mes comprando supermercado, llenando el depósito o pagando suscripciones digitales, una tarjeta con devolución en efectivo te dará satisfacción inmediata.
Por el contrario, si viajas con frecuencia y prefieres acumular millas para canjearlas por vuelos o noches de hotel, los programas de puntos premium serán tu mejor aliado. No se trata de lo que suena bonito en el anuncio, sino de lo que cuadra con tu calendario real de pagos y compras.
Revisa las categorías de bonificación porque muchas veces los bancos ofrecen 2% o 3% solo en sectores específicos, dejando el resto en un 1% genérico. Ese matiz marca la diferencia entre una tarjeta que rinde y una que se queda corta.
¡Este contenido te puede interesar! ¿Cómo elegir la mejor tarjeta de crédito?
- Si tus gastos principales son en mercados, gasolineras o farmacias, prioriza la devolución escalonada que premie esas categorías.
- Para los amantes del ocio digital (streaming, apps, comida a domicilio), busca tarjetas que otorguen bonificaciones extra en ese tipo de comercios.
- Un punto o un céntimo de devolución por cada dólar gastado es un buen estándar, pero no pagues de más por un 0.5% adicional si la marca no cubre tus necesidades.
Beneficios ocultos y protección al comprador: lo que nadie menciona
La ausencia de anualidad no significa que el resto esté vacío. Muchas tarjetas gratuitas incluyen seguros de viaje, protección de compras o garantía extendida de fábrica sin que tú lo notes en el extracto. Estos extras salen a relucir cuando tienes un imprevisto: un vuelo cancelado, un teléfono que se daña a los dos meses o una compra que nunca llegó.
Antes de firmar, pregunta por las coberturas asociadas al uso diario, porque un buen seguro de alquiler de coche puede ahorrarte decenas de euros en cada viaje. También fíjate en los topes de comisiones por transacciones en el extranjero, pues algunas tarjetas gratis te cobran un 3% por cada pago fuera de tu país, y eso termina costándote más que una anualidad pequeña.
- Verifica si la tarjeta incluye asistencia médica en viajes o retraso de equipaje sin costo extra.
- Comprueba si las compras protegidas cubren robo o daño accidental durante los primeros 90 días.
- Analiza las comisiones por cambio de divisa y por disposición de efectivo en cajeros, que suelen ser el verdadero costo escondido.
Tarjetas sin gastos de mantenimiento y cómo evitar cargos por emisión
Hay una diferencia sutil pero importante entre no tener anualidad y no tener ninguna comisión de emisión o mantenimiento. Algunas entidades te ofrecen el primer año gratis, pero al siguiente te cobran una cuota si no cumples ciertos requisitos, como gastar un mínimo al mes o tener la nómina domiciliada.
Para esquivar esas trampas, lee la letra pequeña del contrato y exige condiciones que se mantengan estables en el tiempo. Las mejores opciones en 2026 son aquellas que no condicionan la gratuidad a un consumo mínimo, porque así respiran tranquilas incluso si hay meses flojos.
Ojo también con los costes de reemplazo de tarjeta extraviada o la emisión de duplicados, que algunos bancos cargan como si fueran una anualidad encubierta. Pregunta por el costo de transferencia de saldo y por las comisiones de devolución, porque un solo cargo por impago puede borrar el beneficio de un año entero de ahorro.
- Desconfía de las promociones que ofrecen el primer año sin cuota y luego saltan a una media de 20 o 30 euros anuales.
- Exige conocer el cargo por pérdida o robo inmediato, pues es un servicio que rara vez es gratuito.
- Compara las condiciones de retirada de efectivo en cajeros de otros bancos, ya que esas comisiones no suelen estar incluidas en el folleto publicitario.
¿Dónde obtener tarjetas de crédito sin anualidad con aprobación fácil?
El mercado financiero actual ofrece un abanico de opciones para quienes buscan una tarjeta de crédito sin el lastre de una cuota anual y con un proceso de aprobación que no se convierta en una odisea.
La clave reside en dirigir la mirada hacia entidades digitales y cooperativas de ahorro que han simplificado sus algoritmos de riesgo, priorizando el historial de ingresos sobre el historial crediticio extenso.
Los grandes bancos tradicionales suelen reservar sus productos más ventajosos para clientes con nóminas domiciliadas o patrimonios significativos, mientras que las fintechs y los neobancos han democratizado el acceso, ofreciendo plásticos sin coste de mantenimiento y con una respuesta casi inmediata tras una solicitud en línea.
Para el perfil promedio, las mejores oportunidades se encuentran en estas plataformas ágiles, que evalúan la capacidad de pago en tiempo real y no exigen una vinculación previa.
Explorar las fintechs y neobancos con evaluación en tiempo real
Las entidades 100% digitales han revolucionado el criterio de aprobación, alejándose de la rigidez burocrática. Su modelo de negocio se sustenta en la captación de nuevos usuarios mediante propuestas sin anualidad, y para lograrlo, utilizan inteligencia artificial que analiza patrones de gasto, estabilidad laboral y saldos promedio en otras cuentas.
Este tipo de evaluación, más flexible, permite que trabajadores independientes o jóvenes con poco recorrido crediticio obtengan el sí en cuestión de minutos.
Muchas de estas aplicaciones ofrecen una tarjeta virtual al instante y la física llega en días, con la ventaja de gestionar todo desde el teléfono. La aprobación fácil no significa ausencia de análisis, sino una ponderación distinta donde el historial negativo pesa menos que la salud financiera actual.
¡Este contenido te puede interesar! ¿Qué tarjeta de crédito me conviene solicitar?
- Revisa plataformas como Ualá, Nu México o la española Imagin, que destacan por su baja fricción en la solicitud y su política de cero comisiones por tenencia.
- Verifica si la fintech utiliza burós de crédito tradicionales o si emplea su propio scoring, ya que esto amplía las posibilidades de aceptación para perfiles sin historial.
- Comprueba que la aprobación no esté condicionada a la contratación de seguros o servicios adicionales, una práctica que encarece el producto final.
Acudir a cooperativas de ahorro y crédito con cupos inclusivos
Las cooperativas, a diferencia de los bancos comerciales, operan con una filosofía de reciprocidad social, lo que se traduce en requisitos más humanos y en la eliminación natural de las cuotas anuales. Al ser organizaciones sin ánimo de lucro, sus ingresos se revierten en mejores tasas y en menores costes de administración para el socio.
Para obtener la tarjeta, solo se exige la apertura de un aporte social mínimo, que en muchos casos es simbólico, y una entrevista de asesoramiento que no indaga en profundidad en el buró de crédito.
Su aprobación es fácil porque el análisis se centra en la confianza generada por la relación cooperativa y no en un score frío. Este camino es ideal para quienes valoran la atención personalizada y la pertenencia a una comunidad financiera local.
- Investiga las cooperativas de tu región con mandato digital, ya que muchas han actualizado sus sistemas para ofrecer solicitudes en línea con respuesta en menos de 24 horas.
- Pregunta por el costo del certificado de aportación y asegúrate de que sea reembolsable al darte de baja, una señal de transparencia institucional.
- Consulta si la tarjeta de crédito incluye beneficios en comercios locales o reembolsos que compensen la ausencia de una cuota, un valor añadido de estas entidades.
Utilizar los comparadores de ofertas bancarias con filtro de sin comisiones
Los portales de comparación financiera, como HelpMyCash, Rastreator o Bankrate, se han convertido en la herramienta más eficaz para localizar esas joyas ocultas sin anualidad. Estos sitios consolidan las condiciones de decenas de entidades y permiten filtrar por cero coste de mantenimiento, aprobación rápida y límite crediticio inicial.
Su utilidad principal reside en que actualizan su información en tiempo real y señalan promociones temporales que las entidades no publicitan directamente.
Al navegar con este filtro, el usuario puede contrastar la letra pequeña sin rodeos, identificando también las condiciones de ingresos mínimos que a veces se esconden detrás de la etiqueta de “aprobación fácil”. Es un atajo inteligente que ahorra tiempo y evita solicitudes que pueden penalizar el historial por rechazo.
- Selecciona en el comparador la opción de “sin comisión anual de por vida”, no solo el primer año, para evitar sorpresas a largo plazo.
- Fija como prioridad las tarjetas cuya aprobación no genere una consulta dura a la central de riesgos, ya que varias fintechs hacen una revisión blanda previa.
- Lee los comentarios de otros usuarios sobre el proceso de solicitud, ya que la velocidad de aprobación declarada no siempre coincide con la experiencia real.
¿Qué tarjetas de crédito sin anualidad son más fáciles de aprobar en Estados Unidos?
Obtener una tarjeta de crédito por primera vez o reconstruir un historial financiero puede sentirse como un laberinto. Las ofertas abruman, las letras pequeñas confunden y el temor a un rechazo paraliza. Sin embargo, existe un grupo de tarjetas sin anualidad que abren sus puertas incluso a quienes tienen puntajes de crédito limitados o promedios.
No todas exigen un expediente impecable; algunas priorizan tu solvencia actual, tus ingresos o simplemente tu disposición a comenzar con un depósito de seguridad. Para navegar este terreno, he separado el análisis en tres frentes clave.
El primero se centra en las opciones aseguradas, el segundo en las tarjetas dirigidas a estudiantes o principiantes, y el tercero en estrategias para maximizar tu aprobación aunque tu historial sea delgado. Cada categoría tiene sus propias reglas no escritas, y conocerlas marca la diferencia entre el sí y el no.
Tarjetas aseguradas: la puerta de entrada más confiable para crédito limitado
Las tarjetas aseguradas son el comodín del sistema crediticio estadounidense. Funcionan con un depósito reembolsable que tú proporcionas, el cual se convierte en tu línea de crédito. Por eso, el emisor asume casi cero riesgo: si no pagas, se queda con tu depósito.
Esta lógica hace que la aprobación sea sorprendentemente alta, incluso con un score de 500 o 550. La Discover it Secured y la Capital One QuicksilverOne (aunque esta última tiene una cuota pequeña, su versión Secured de Capital One no la tiene) son las más populares.
No solo reportan a las tres agencias de crédito, sino que muchas realizan revisiones periódicas para convertirte a una tarjeta sin depósito tras varios meses de pagos puntuales.
¡Este contenido te puede interesar! ¿Cuál es la mejor tarjeta de crédito para mí?
- Solicita con un depósito mínimo: para la Discover it Secured, el mínimo es de 200 dólares. Capital One a veces permite montos iniciales bajos si tu perfil es muy inicial. Establecer un depósito bajo reduce tu desembolso inicial y facilita que digan que sí.
- Verifica la precalificación en línea: tanto Discover como Capital One ofrecen herramientas de precalificación que no afectan tu score (usa un soft pull). Si te invitan a aplicar, la probabilidad de aprobación es altísima.
- Elige emisores que revisen tu progreso: tras 7 meses de pagos, Discover revisa tu cuenta automáticamente. Si gestionas bien, te devuelven el depósito y te suben la línea. Ese proceso no requiere acción de tu parte, solo constancia.
Opciones sin depósito para perfiles principiantes o estudiantes
No todos necesitan dejar un depósito. Si tienes un ingreso demostrable y llevas al menos seis meses con una cuenta bancaria, algunas tarjetas sin anualidad y sin colchón de seguridad te aceptan. La típica es la Discover it Student Cash Back, que no requiere historial crediticio previo, solo que estés matriculado en una universidad o college.
También está la Deserve Classic (ahora llamada Mission Lane), que aprueba a personas sin score pero con ingresos estables. Estas tarjetas suelen tener límites bajos, de 500 a 1000 dólares, pero cumplen con creces el objetivo de construir un historial desde cero.
- Demuestra ingresos estables de al menos 1,000 dólares al mes: aunque no tengas crédito, los emisores como Mission Lane o OpenSky evalúan tu flujo de caja. No necesitas un empleo formal; los ingresos por becas, trabajo a medio tiempo o ayuda familiar también cuentan si los reportas con honestidad.
- Busca la preaprobación de tarjetas de estudiantes: la Discover it Student tiene su propio formulario que pregunta si estás en una institución acreditada. Incluso si tu score es insuficiente, la marca universitaria pesa más que el historial.
- Prioriza tarjetas que reporten a las agencias desde el primer mes: algunas tarjetas de tiendas departamentales no te aprueban sin crédito, pero las bancarias como la Chase Freedom Rise (sin anualidad, para principiantes con cuenta Chase) sí lo hacen si abres una cuenta corriente con ellos y mantienes un saldo.
Errores que sabotean tu aprobación y cómo evitarlos eficazmente
El rechazo rara vez ocurre por tu score, sino por detalles que pasas por alto. Por ejemplo, solicitar varias tarjetas en el mismo mes genera hard pulls que bajan tu puntaje y te hacen ver desesperado. Otro error común es ignorar la relación con tu banco actual.
Las cooperativas de crédito (credit unions) locales tienen tarjetas sin anualidad con requisitos blandos, pero solo aprueban a quienes tienen cuenta de cheques activa con ellos. También está el tema de las deudas pendientes en cobranzas: aunque sean de 50 dólares, pueden frenar tu aprobación en cualquier emisor, incluso en tarjetas aseguradas.
- No apliques en cadena: espera al menos 30 días entre solicitudes. Espaciar tus intentos permite que los hard pulls no se acumulen y da tiempo a que los emisores vean que no eres un buscador de crédito compulsivo.
- Paga o negocia cualquier cuenta en cobranzas antes de aplicar: aunque el buró no lo refleje al instante, los emisores revisan reportes de deuda. Una simple carta de eliminación o un acuerdo de pago reduce el riesgo percibido.
- Usa la precalificación como filtro definitivo: si la herramienta te muestra una oferta firme, esa es tu mejor señal. Si aparece te invitamos a aplicar sin límite de crédito preaprobado, es mejor esperar a mejorar tu situación bancaria o saldar una deuda pequeña.
Preguntas frecuentes
¿Cuáles son los mejores bancos para conseguir tarjetas sin anualidad en México?
Las opciones más populares suelen ser bancos digitales como Hey Banco, Nu o Klar, que ofrecen plásticos sin costo anual de forma permanente. También destacan bancos tradicionales como Banorte (con su cuenta digital) o Santander (en promociones específicas).
Antes de elegir, compara los requisitos de ingreso y los beneficios asociados, como cashback o pagos sin contacto, para asegurarte de que realmente se adaptan a tu uso diario.
¿Las tarjetas sin anualidad tienen letras pequeñas o costos ocultos?
No necesariamente, pero debes revisar el contrato. La mayoría no cobra anualidad, pero sí pueden incluir comisiones por reposición, retiro en cajeros o uso en el extranjero.
Algunas ofrecen sin anualidad de por vida solo si usas la tarjeta al menos una vez al mes o si domicilias tu nómina. Siempre lee los términos y condiciones y pregunta al banco por la Comisión Anual Total (CAT) para evitar sorpresas.
¿Puedo obtener una tarjeta sin anualidad si tengo mal historial crediticio?
Sí, pero con condiciones. Opciones como las tarjetas garantizadas (respaldadas por un depósito) o algunas de tiendas departamentales suelen tener requisitos más flexibles y no cobran anualidad.
También puedes solicitar una tarjeta de débito con beneficios, aunque no es de crédito. Mejora tu historial pagando a tiempo tus servicios y luego solicita una tarjeta con respaldo; así aumentarás tus posibilidades de aprobación.
¿Cómo comparo de forma rápida las tarjetas sin anualidad en páginas web?
Usa comparadores financieros como Comparabien, Selector o Rankia, que filtran por sin anualidad. Revisa el enlace del sitio oficial del banco para confirmar que la información está actualizada.
También puedes visitar la CONDUSEF (México) o la SBS (Perú) para ver reportes de quejas y comisiones. Prioriza tarjetas que ofrezcan app móvil estable y atención al cliente eficiente, no solo el ahorro de la anualidad.
¡Este contenido te puede interesar! ¿Dónde solicitar un préstamo de emergencia?
Deja una respuesta