
¿Qué necesito para solicitar un préstamo personal?
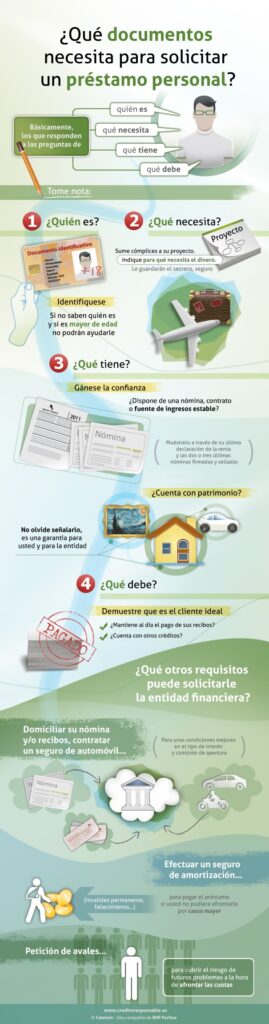

Solicitar un préstamo personal puede parecer un laberinto de requisitos, pero en realidad se reduce a unos pocos puntos clave que los bancos evalúan en minutos. Si sabes qué documentos y condiciones preparar, el proceso se vuelve tan claro como leer esta lista. Aquí está lo que necesitas antes de tocar el timbre de tu entidad financiera.
¿Qué necesito para solicitar un préstamo personal?
Solicitar un préstamo personal en la actualidad implica cumplir con una serie de requisitos que las entidades financieras evalúan de forma integral. No se trata únicamente de presentar documentos, sino de demostrar solvencia, estabilidad y capacidad de pago. A continuación, desglosamos los aspectos clave que debes tener en cuenta antes de iniciar tu solicitud, desde la documentación básica hasta el análisis de tu perfil crediticio.
¡Este contenido te puede interesar! ¿Dónde encontrar préstamos personales confiables?
Documentación básica y requisitos de identidad
Para iniciar cualquier solicitud de préstamo personal, necesitarás presentar tu documento de identidad vigente (DNI, NIE o pasaporte, según el país), un justificante de domicilio actualizado (como una factura de servicios o un contrato de alquiler) y, en muchos casos, un número de teléfono móvil y correo electrónico verificables. Las entidades también suelen requerir información sobre tu situación laboral, por lo que deberás tener a mano tu contrato de trabajo o, si eres autónomo, la documentación que acredite tu actividad profesional. La digitalización de los procesos bancarios ha simplificado este trámite, ya que muchas entidades permiten la verificación de identidad mediante videollamada o biometría, pero siempre necesitarás tener estos documentos escaneados o fotografiados en buen estado.
Requisitos de ingresos y estabilidad laboral
El factor más determinante para la aprobación de un préstamo personal es demostrar una fuente de ingresos estable y suficiente. La mayoría de las entidades exigen una antigüedad mínima laboral de entre 6 meses y 2 años, dependiendo del tipo de contrato (indefinido o temporal). Deberás aportar tus últimas nóminas (normalmente de los últimos 3 a 6 meses) o, si trabajas por cuenta propia, tus declaraciones de impuestos y extractos bancarios. La relación entre tu deuda total y tus ingresos (ratio de endeudamiento) no debería superar el 35-40%, ya que las entidades buscan asegurarse de que podrás afrontar las cuotas sin comprometer tu estabilidad financiera. Un historial laboral continuo y sin lagunas es un punto muy favorable en tu solicitud.
Perfil crediticio y capacidad de pago
Tu historial crediticio es la puerta de entrada al préstamo, ya que refleja tu comportamiento con anteriores deudas. Antes de aprobar un préstamo personal, las entidades consultan ficheros de solvencia (como CIRBE, ASNEF o Equifax, según el país) para verificar que no tienes impagos, deudas en mora o incidentes graves. Además, deberás tener en cuenta que la edad mínima suele ser de 18 años y la máxima, en el momento de finalizar el préstamo, ronda los 65-75 años dependiendo de la entidad. También es importante que calcules tu capacidad de pago real considerando tus gastos fijos mensuales, ya que aunque el banco apruebe un importe alto, lo más sensato es solicitar únicamente lo que puedas devolver cómodamente, evitando así futuros problemas de impago.
| Requisito | Documento o condición | Observaciones clave |
|---|---|---|
| Identificación | DNI, NIE o pasaporte vigente | Se acepta copia digital en la mayoría de las entidades online. |
| Domicilio | Factura de suministros o contrato de alquiler | Con antigüedad máxima de 3 meses. |
| Ingresos | Últimas 3-6 nóminas o declaración de impuestos | Para autónomos, se valoran los últimos 2 ejercicios fiscales. |
| Estabilidad | Contrato laboral indefinido o antigüedad mínima | Se suele exigir entre 6 meses y 2 años en la empresa. |
| Historial crediticio | Informe de solvencia sin impagos graves | Consultas a ficheros como ASNEF, CIRBE o Equifax. |
| Ratio de endeudamiento | Cuota nueva ≤ 35-40% de ingresos netos | Se suman todas tus deudas mensuales existentes. |
| Edad | Entre 18 y 65-75 años al finalizar el préstamo | Varía según la política de cada banco. |
¿Qué necesito para solicitar un préstamo personal? Requisitos clave y documentos esenciales
¿Qué requisitos y documentos necesito para solicitar un préstamo personal de forma rápida?
Claro, hablemos sin rodeos. Si estás buscando dinero rápido, lo primero que debes saber es que la burocracia puede ser tu peor enemiga, pero con la documentación correcta, la puedes esquivar. La clave está en llegar al banco o a la fintech con todo en orden, porque ellos, en el fondo, solo quieren saber una cosa: si les vas a pagar. No te compliques; te voy a contar exactamente qué necesitas tener en la mano, sin rodeos ni tecnicismos que solo confunden. La parte esencial es tu identidad y tus ingresos. Olvídate de llevar carpetas con treinta copias; hoy en día, con el DNI y tu última nómina suele bastar, pero si eres autónomo o trabajas por cuenta propia, la cosa cambia un poco. Te lo detallo para que no te lleves sorpresas y puedas pedir ese préstamo personal como si estuvieras pidiendo un café: rápido y sin dramas.
¡Este contenido te puede interesar! ¿Cuál es el mejor préstamo para pagar deudas?
Los papeles básicos que nadie te perdona
Aquí no hay magia: si no demuestras quién eres y cuánto ganas, no hay trato. Para que la solicitud sea express, necesitas tener a la mano el documento de identidad vigente (DNI o NIE), y si eres extranjero, el permiso de residencia o trabajo en regla. Además, te van a pedir un justificante de ingresos, que normalmente es la última nómina o el último certificado de pensiones. No olvides el número de cuenta donde quieres que te depositen el dinero, y si tienes algún recibo de luz o agua a tu nombre, te puede servir para confirmar tu domicilio habitual, aunque esto ya depende de cada entidad. Con esto andas sobrado para que la máquina comience a mover los engranajes.
- Documento de identidad en vigor (DNI, NIE o pasaporte).
- Última nómina, certificado de pensión o justificante de ingresos regulares.
- Número de cuenta bancaria (IBAN) donde deseas recibir el importe.
- Un comprobante de domicilio reciente, como un recibo de suministros o un contrato de alquiler.
Qué necesitas si eres autónomo o trabajas por cuenta propia
Amigo, aquí la cosa se pone un poco más seria. Los bancos te ven con lupa si no tienes una nómina fija de una empresa, así que tendrás que demostrar tu solvencia de otra manera. Para que no se te atragante la solicitud, prepara tu última declaración de la renta (la del año pasado), así como los modelos de pago fraccionado de IRPF (el famoso modelo 130) de los últimos trimestres. Si eres autónomo societario, te pedirán el modelo 100 o el 200. También es de gran ayuda mostrar un certificado de estar al corriente con Hacienda y la Seguridad Social, porque eso les da una tranquilidad enorme. Y un detalle: si puedes adjuntar un extracto bancario de los últimos tres o seis meses donde se vean tus movimientos y cobros, eso habla mejor que cualquier discurso.
- Declaración de la renta del último ejercicio fiscal.
- Modelo 130 de pagos fraccionados de IRPF de los últimos trimestres (o equivalente).
- Certificado de estar al corriente con la Agencia Tributaria y la Seguridad Social.
- Extractos bancarios de los últimos 3 a 6 meses para ver el flujo de ingresos.
Consejos exprés para que la aprobación sea un paseo
La velocidad no solo depende de los documentos, sino de cómo los presentas. Primero, revisa que todo esté legible y en formato PDF, porque si mandas fotos borrosas, el sistema te va a rechazar y perderás un tiempo valioso. Segundo, ten a mano tu teléfono móvil, porque muchas entidades piden una verificación de identidad por videollamada o un código SMS. Y un tip de oro: solicita el préstamo directamente en tu banco habitual si tienes buena relación y nómina domiciliada, porque ahí los requisitos se vuelven más flexibles y es probable que ni te pidan algunos papeles que sí exigirían a un cliente nuevo. No mientas en los datos, porque aunque te aprueben al instante, si detectan una inconsistencia, te pueden retirar el dinero y ponerte en una lista negra.
- Digitaliza todos tus documentos en formato PDF y asegúrate de que sean legibles.
- Ten tu teléfono a mano para la verificación por SMS o videollamada.
- Prioriza tu banco de confianza si tienes la nómina domiciliada para agilizar el trámite.
- Declara siempre datos veraces y consistentes para evitar que el sistema te marque como riesgo.
¿Cuáles son los requisitos para solicitar un préstamo personal?
Para acceder a un préstamo personal, las entidades financieras no solo evalúan tu solicitud, sino tu perfil completo como deudor. La clave reside en demostrar estabilidad y capacidad de devolución, y aunque cada banco o fintech tiene sus matices, existe un núcleo de requisitos comunes que se repiten de forma sistemática. A continuación, desglosamos qué te pedirán, por qué lo piden y cómo puedes prepararte para que tu expediente brille. La documentación es la primera barrera, pero no la única. Antes de firmar, la entidad realizará un análisis de riesgos basado en tu historial crediticio, tu nivel de endeudamiento actual y la coherencia entre tus ingresos declarados y tu estilo de vida. No se trata solo de entregar papeles, sino de que esos papeles cuenten una historia de solvencia y previsibilidad. Por eso, es fundamental que distingas entre lo que es un requisito legal innegociable y lo que es una condición comercial que puedes negociar o incluso sustituir con avales. Una distinción crucial: la edad y la residencia son filtros legales, pero tu ratio de endeudamiento (cuánto de tus ingresos mensuales ya está comprometido en otras deudas) es el filtro decisivo. La mayoría de las entidades rechazan solicitudes donde ese ratio supere el 35-40% de tus ingresos netos, incluso si tu historial es impecable. Además, el destino del préstamo libre (sin justificar) suele tener requisitos más laxos que uno finalista, pero a cambio de tasas de interés más altas.
¡Este contenido te puede interesar! ¿Dónde solicitar un préstamo de emergencia?
Identificación, Edad y Residencia: El Triángulo Legal Innegociable
Este primer bloque es el filtro de entrada. Sin cumplirlo, no importa cuánto dinero tengas en el banco; la operación será denegada automáticamente por normativa de prevención de blanqueo de capitales y protección al consumidor. No es negociable ni sustituible por ninguna garantía adicional.
- Documento Nacional de Identidad (DNI) o pasaporte en vigor, junto con el NIE (Número de Identificación de Extranjero) si no eres ciudadano español, este último debe tener una antigüedad mínima que varía entre 1 y 5 años según la entidad (las más restrictivas exigen residencia legal continuada).
- Edad mínima de 18 años y máxima que suele situarse entre 70 y 75 años al momento de la finalización del préstamo. Por ejemplo, si pides un préstamo a 10 años y tienes 65, es probable que te lo denieguen si la entidad marca el límite en 75. Algunas cooperativas permiten hasta 80 si el préstamo está garantizado con hipoteca.
- Residencia fiscal y domicilio en España. Te pedirán un certificado de empadronamiento actualizado (emitido en los últimos 3 meses) y, en muchos casos, antigüedad en el domicilio de al menos 1 año, salvo que demuestres propiedad del inmueble. Esto no es un capricho; se usa para verificar tu estabilidad geográfica.
Demostración de Ingresos y Estabilidad Laboral: La Prueba de Fuego
Aquí es donde se decide el 80% de la aprobación. No basta con decir que trabajas; debes demostrarlo con documentos que la entidad pueda verificar de forma cruzada mediante la Agencia Tributaria o la Seguridad Social. La estabilidad se mide en meses de permanencia en tu puesto y en el tipo de contrato.
- Para trabajadores por cuenta ajena: nóminas de los últimos 3 a 6 meses (dependiendo del banco) y el contrato de trabajo vigente. Se exige una antigüedad mínima en la empresa de 6 meses a 1 año, aunque si llevas más de 5 años en el mismo sector sin huecos, algunos bancos lo flexibilizan. Los contratos indefinidos son el oro; los temporales o de obra y servicio penalizan tu perfil, salvo que estés en un sector con alta demanda.
- Para autónomos (cuenta propia): declaración de la renta del último ejercicio completo, alta en el Régimen Especial de Trabajadores Autónomos (RETA) con una antigüedad de al menos 2 años ininterrumpidos, y extractos bancarios de los últimos 6 meses que reflejen una facturación regular. Aquí no sirven picos esporádicos; las fintech evalúan la media de ingresos netos.
- Criterio cruzado de capacidad de ahorro: aunque no es un requisito formal, la entidad comparará tus ingresos declarados con tus gastos fijos (alquiler, colegios, otros préstamos). Si tu nómina es de 2.000 € pero se te va 1.800 € en alquiler y tarjetas, considerarán que tu margen es insuficiente, aun presentando nóminas perfectas.
Historial Crediticio, Avales y Documentación Bancaria Complementaria
Este es el bloque más invisible pero el que más deniegas provoca. No solo revisan si pagas a tiempo, sino tu nivel de utilización de crédito y si has tenido incidentes de impago en los últimos 12 meses, aunque sean de pequeña cuantía. Además, la documentación bancaria sirve para contrastar tu nivel de vida real.
- No estar en listas de morosos (ASNEF, RAI, CIRBE). No basta con no deber nada; debes demostrar que no has tenido una deuda reclamada en los últimos 3-5 años, incluso si ya la liquidaste. Cualquier alta en ASNEF, aunque sea de 50 €, puede bloquear tu solicitud durante meses. Puedes solicitar tu informe gratuito para verificarlo antes de aplicar.
- Aval o garantía si no cumples los ratios de ingresos. Puede ser un aval personal (un familiar con nómina y aval patrimonial) o una garantía prendaria (un depósito a plazo que pignoras). Algunas fintech ofrecen préstamos con codeudor o avalista, que debe firmar en la misma escritura y asume la
¿Qué requisitos necesito cumplir para ser elegible en un préstamo personal?
Obtener un préstamo personal puede ser la llave para consolidar deudas, financiar un proyecto o afrontar un imprevisto. Sin embargo, las entidades financieras no entregan el dinero a la ligera; evalúan tu perfil como deudor para medir el riesgo. Para que tu solicitud sea aprobada, necesitas cumplir con una serie de requisitos que demuestren tu solvencia y estabilidad. Aquí te desgloso lo esencial para que llegues preparado y con mayores posibilidades de éxito.
Documentación básica e identificación: tu primera puerta de entrada
Antes de analizar tus ingresos, el banco o entidad necesita saber quién eres. Sin una identificación válida y actualizada, el proceso se detiene de inmediato. En la mayoría de países de habla hispana, se solicita tu documento nacional de identidad (DNI), cédula de identidad o pasaporte vigente. Además, necesitarás comprobar tu domicilio con un recibo de servicios (luz, agua, teléfono) o un contrato de alquiler no mayor a tres meses. No olvides que muchas entidades exigen un comprobante de situación laboral, que puede ser una carta de tu empleador o tus últimas nóminas. Tener esta documentación escaneada y en orden acelerará tu solicitud y evitará que te pidan más papeleo a mitad del trámite.
- Documento de identidad oficial y vigente (DNI, cédula o pasaporte).
- Comprobante de domicilio reciente (luz, agua, gas o contrato de alquiler).
- Comprobante de situación laboral actualizado (carta de trabajo o contrato vigente).
Si eres autónomo o freelance, deberás presentar adicionalmente tu registro fiscal (RUC, RFC o equivalente) y una declaración de impuestos del último ejercicio. Las entidades son más estrictas con este perfil, así que tener tu contabilidad al día y limpia es crucial. También es posible que te pidan referencias personales o bancarias, aunque esto varía según la política de cada institución y el monto solicitado.
Estabilidad laboral e ingresos demostrables: la clave de tu capacidad de pago
Aquí es donde se juega la aprobación. No basta con decir que ganas bien; necesitas demostrarlo con documentos que respalden tus ingresos. La regla general es que la cuota mensual del préstamo no supere entre el 30% y el 40% de tus ingresos netos. Para ello, las entidades piden tus últimas tres (a veces seis) nóminas o recibos de sueldo si eres asalariado. En el caso de autónomos, se solicitan los últimos modelos de pago de impuestos o certificados de ingresos emitidos por tu gestoría. La antigüedad en tu empleo actual también pesa: la mayoría de entidades piden al menos un año de permanencia en tu puesto actual, aunque algunas aceptan seis meses si tu historial crediticio es impecable.
- Últimas 3 a 6 nóminas o recibos de sueldo (si eres empleado).
- Antigüedad laboral mínima de 6 a 12 meses en tu empleo actual.
- Declaración de impuestos o certificados de ingresos (si eres autónomo).
Además, tu historial en la central de riesgos juega un papel determinante. Un buen historial, sin impagos o deudas en mora, incrementa exponencialmente tu elegibilidad. Si tienes alguna incidencia, es recomendable regularizarla o saldarla antes de solicitar. Las entidades revisan si tienes otras deudas activas y las suman a tu nueva solicitud para calcular tu ratio de endeudamiento total. No te sorprendas si te piden un extracto bancario de los últimos 3 meses para verificar tu flujo de dinero y hábitos de gasto.
Criterios adicionales: edad, scoring y garantías del préstamo
No todo es papeleo; también hay criterios matemáticos y legales que determinan tu elegibilidad. El primero es la edad: en general, debes ser mayor de 18 años y, en la mayoría de entidades, no superar los 70-75 años al finalizar el plazo del préstamo. Es decir, si pides un préstamo a 5 años y tienes 68, es muy probable que te lo rechacen. El otro aspecto es el scoring crediticio, un puntaje interno calculado por cada banco que combina tu historial, tus ingresos y tus deudas. Un score alto te permite acceder a mejores condiciones (menor TAE y plazos más largos), mientras que un score medio te limitará los montos y subirá el interés. Para montos elevados, podrían pedirte un aval o incluso una garantía hipotecaria, pero en préstamos personales al consumo esto no es habitual.
- Tener entre 18 y 65-70 años al momento de la solicitud.
- Contar con un scoring crediticio mínimo (generalmente más de 30 puntos en tu país).
- No superar el límite de endeudamiento total (tus cuotas no deben superar el 40% de tu ingreso neto).
Las garantías son el último eslabón: para cantidades pequeñas, no se exigen. Pero si pides un préstamo sin aval y no tienes ingresos demostrables suficientes, la entidad te ofrecerá un préstamo con aval o te recomendará reducir el importe. También ten en cuenta que algunas entidades puntúan positivamente que domicilies tu nómina en su banco, ya que así reducen su riesgo. Revisa tu información en la central de riesgos antes de presentar la solicitud; es gratuito y te permitirá corregir errores que podrían bloquearte la operación. La transparencia y la preparación son tus mejores aliados para convertir un no en un sí con las mejores condiciones.
Préstamo personal: ¿Qué banco lo aprueba más fácil y qué requisitos pide?
En el competitivo mundo de la banca digital, la facilidad para obtener un préstamo personal ya no depende solo del tamaño de la entidad, sino de la estrategia de cada banco para captar clientes con perfiles de riesgo medio o bajo. Si buscas una aprobación rápida y sin un historial crediticio perfecto, la respuesta más clara apunta a los bancos 100% digitales y a las cooperativas de ahorro fintech. Entre los más destacados por su política de aprobación flexible en Latinoamérica y España se encuentran: Banco Azteca (con oficinas físicas pero evaluación en minutos), Klar de México, Nubank en Colombia y Brasil (vía NuCelular), y en el caso de España, Openbank o EVO Banco. Ninguno de estos exige una nómina alta si demuestras ingresos recurrentes. La clave está en que estos bancos usan algoritmos de scoring alternativos que priorizan el flujo de efectivo (movimientos en cuenta) por encima del historial en buró. Por ejemplo, Nubank aprueba hasta el 70% de solicitudes de clientes que llevan más de 6 meses usando su tarjeta, sin pedir justificante de ingresos. En promedio, la aprobación tarda entre 15 minutos y 24 horas, y la cantidad máxima va desde 3,000 hasta 50,000 dólares (o su equivalente en euros) dependiendo del banco y tu perfil.
¿Qué banco otorga el préstamo personal con menor exigencia de papeleo en 2025?
Los bancos tradicionales como BBVA o Santander siguen pidiendo hasta 8 documentos, pero las entidades digitales han reducido eso a 3 pasos. El líder indiscutible en aprobación fácil es Banco Azteca, ya que su política permiten prestar incluso a personas con reporte negativo en buró (siempre que no sea una deuda vigente con ellos). Solo necesitas: identificación oficial, comprobante de domicilio (que puede ser una factura de telefonía) y un número de celular activo. No piden estados de cuenta ni aval. Otro caso es el de la fintech Ualá en Argentina, que aprueba en 10 minutos si tus ingresos promedian más de 300 dólares mensuales en la app, sin solicitar recibos de sueldo. Para microempresarios, el neobanco Konfío aprueba con solo mostrar 6 meses de ventas en su plataforma (no requiere notaría). Aquí el truco: estos bancos cruzan tus datos con padrones gubernamentales (como el registro del SAT en México o el DNI en Perú) para verificar identidad, así que el papeleo se reduce a un escaneo facial y la firma electrónica.
¿Cuáles son los requisitos mínimos uniformes que exige cualquier banco para un préstamo personal?
Aunque cada entidad tiene su algoritmo, hay una base que se repite en el 90% de los casos, sea un banco físico o digital. Primero, demostrar identidad con un documento oficial vigente (INE, DNI, cédula o pasaporte). Segundo, tener una cuenta bancaria activa en el mismo banco al que solicitas, aunque sea de bajo movimiento, porque así el banco verifica tu flujo de dinero real. Tercero, una edad mínima de 18 años y máxima de 65-70 al finalizar el préstamo. Cuarto, un historial de ingresos demostrable: para asalariados, el 80% de los bancos pide tu último recibo de nómina; para independientes, aceptan tus 3 últimas declaraciones de impuestos o un contrato de servicios. Quinto y crucial: no estar en la lista de morosos graves (como ASNEF en España o Buró de Crédito con más de 2 meses de retraso superior a 500 dólares). Sin embargo, los bancos fáciles como Klar o Revolut ignoran ese quinto punto si puedes demostrar que tu deuda es antigua (más de 4 años) o ya está liquidada. En resumen, los requisitos son: identificación, cuenta activa, edad, ingresos y un score interno, no necesariamente un buró limpio.
Consejos prácticos para que tu solicitud sea aprobada al primer intento en cualquier banco
Antes de aplicar, verifica dos cosas en tu perfil financiero. El primero es tu capacidad de pago: los bancos digitales suelen aprobar si tu cuota mensual no supera el 30% de tus ingresos netos. Si ganas 1,000 dólares, no pidas una cuota mayor a 300 dólares. Segundo, evita solicitar préstamos en cadena: si haces la solicitud en 5 bancos a la vez, tu historial se verá afectado porque cada uno consultará tu score y bajará tu puntaje momentáneamente. El método más efectivo con bancos fáciles como Nubank o Banco Azteca es: primero, deposita una cantidad fija (aunque sea 50 dólares) en una cuenta de ahorro del mismo banco durante 30 días. Esto crea un flujo regular que el algoritmo interpreta como estabilidad. Tercer consejo: pide una cantidad ligeramente menor a tu máximo permitido (por ejemplo, si te ofrecen 10,000, solicita 7,500). Esto reduce el riesgo percibido y acelera la aprobación en minutos. Cuarto, para autónomos, adjunta un solo contrato de trabajo o factura electrónica con un monto alto, eso pesa más que 10 facturas pequeñas. Y un error común: no mientas en los ingresos, porque el banco cruza datos fiscales y si detecta inconsistencia, bloquea tu solicitud por un año, incluso en bancos fáciles. Lista rápida de bancos con mayor aprobación y sus requisitos clave: - Banco Azteca (Latinoamérica): solo INE/DNI, factura de luz o agua, y una cuenta activa. Aprobación en 20 minutos. - Nubank (Brasil/Colombia): sin comprobantes, solo escaneo facial, si ya tienes tarjeta con ellos. Aprueba hasta el 80% de clientes. - Openbank (España): necesita nómina mínima de 800 euros, pero no exige aval. Aprobación en 24 horas. - Klar (México
Preguntas frecuentes
¿Qué documentos necesito para solicitar un préstamo personal?
Para iniciar su solicitud, requerimos una identificación oficial vigente, comprobante de domicilio con antigüedad no mayor a tres meses y sus últimos dos estados de cuenta bancarios o comprobantes de ingresos. Si es asalariado, también una carta laboral que confirme su puesto y antigüedad. Estos documentos nos permiten verificar su historial financiero y agilizar el proceso de evaluación de manera segura y confidencial.
¿Cuál es el requisito de ingresos mínimos para calificar?
El ingreso mensual mínimo neto debe ser de $15,000 pesos o su equivalente en moneda local, demostrable mediante depósitos bancarios o recibos de nómina. Este umbral nos asegura que usted cuenta con la capacidad de pago adecuada para manejar las cuotas sin comprometer su estabilidad financiera. Si sus ingresos provienen de múltiples fuentes, puede sumarlas siempre que sean verificables y consten en sus estados de cuenta.
¿Necesito tener un historial crediticio previo?
No es imprescindible contar con un historial crediticio extenso, pero sí es recomendable. Evaluamos su perfil de manera integral: sus ingresos, estabilidad laboral y comportamiento de pago en otros servicios. Si usted no ha tenido créditos anteriores, podemos solicitar un aval o garantía para respaldar la operación. Un historial limpio y sin atrasos recientes incrementará sus posibilidades de aprobación y le permitirá acceder a mejores condiciones de tasa.
¿Qué plazo mínimo y máximo puedo elegir para el préstamo?
Ofrecemos plazos flexibles que van desde 12 hasta 60 meses, dependiendo del monto solicitado y su capacidad de pago. El plazo mínimo de 12 meses es ideal para montos menores y le permite liquidar rápidamente, mientras que el máximo de 60 meses reduce el monto de las cuotas mensuales en préstamos más grandes. Nuestro asesor le ayudará a calcular el plazo óptimo según sus objetivos, sin comprometer su flujo de efectivo mensual.
Deja una respuesta