
¿Cuál es el mejor préstamo para pagar deudas?
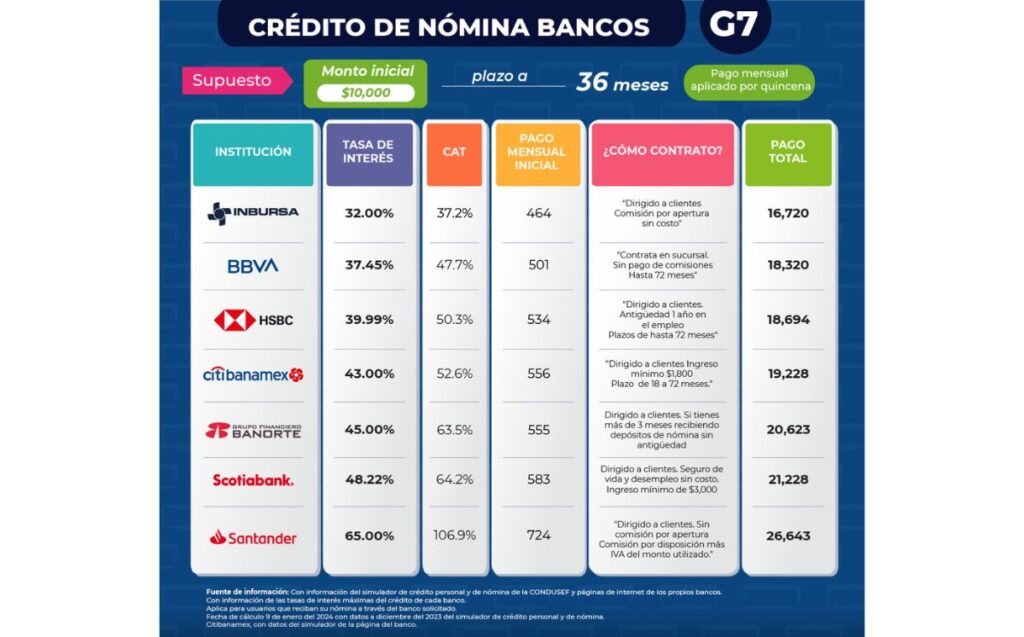

Sabemos que consolidar deudas puede sentirse como intentar escapar de un laberinto con los ojos vendados, y la oferta de préstamos no facilita las cosas. Por eso, hoy voy a contarte, sin rodeos ni letra pequeña, qué opciones merecen la pena y cuáles deberías evitar a toda costa para salir del pozo sin cavar otro más profundo.
¡Este contenido te puede interesar! ¿Dónde solicitar un préstamo de emergencia?
¿Cuál es el mejor préstamo para pagar deudas? Guía práctica según tu situación
Cuando decides atacar tus deudas con otra deuda, lo importante no es encontrar el préstamo perfecto (que no existe), sino el que mejor se adapta a tu flujo de caja y a tu tolerancia al riesgo. Te soy honesto: yo pasé por eso con mis tarjetas de crédito y aprendí que el mejor préstamo es el que reduce tu cuota mensual sin alargar el sufrimiento eternamente. Aquí te explico las opciones reales, con sus pros y contras, para que tomes una decisión con números en la mano y no con corazonadas.
Préstamo personal tradicional: el rey para consolidar tarjetas
El préstamo personal de un banco o fintech es, en la mayoría de casos, tu mejor aliado si tus deudas son de tarjetas de crédito o microcréditos. ¿Por qué? Porque ofrecen tasas fijas desde el 20% anual hasta el 45%, muy inferiores al 90% o 120% que cobran los plásticos. Mi recomendación es que compares el TEA (tasa efectiva anual) y no el interés simple que te dicen en la publicidad. Otro punto clave: busca que el plazo no supere los 36 meses, ya que a partir de ahí la cuota baja poco pero pagas el doble en intereses. Si tienes historial crediticio decente (más de 650 puntos), puedes conseguir montos desde S/ 5,000 o USD 1,500 según tu país.
Línea de crédito con colateral: la más barata pero con riesgo
Si tienes un préstamo con garantía hipotecaria o un plazo fijo como respaldo, puede ser la opción más barata del mercado, con tasas de 15% a 25% anual. Pero cuidado: si no pagas, pierdes el activo. Es ideal para deudas grandes (más de USD 10,000) y si tu estabilidad laboral es sólida. Mi experiencia personal: la usé una vez para consolidar una deuda médica y funcionó, pero debes tener un fondo de emergencia antes de atreverte, porque el banco puede ejecutar la garantía si fallas dos cuotas seguidas. No la recomiendo si tu deuda es menor a tu ingreso anual.
¡Este contenido te puede interesar! ¿Qué banco ofrece mejores préstamos personales?
Refinanciamiento directo con tu misma tarjeta: la salida rápida y engañosa
Cuando tu banco te ofrece consolidar dentro de tu tarjeta, no te están haciendo un favor: es un crédito rotativo disfrazado. Por más que te digan que la tasa baja al 40%, sigue siendo variable y puedes caer en la deuda perpetua si no frenas tus gastos. Solo úsalo si es por menos de 6 meses y para una deuda pequeña (menos del 30% de tu límite). Si decides este camino, establece una fecha de pago automática y no toques la tarjeta durante ese periodo. Verás que funciona como palanca, pero nunca como solución definitiva.
| Tipo de préstamo | Tasa típica anual | Plazo sugerido | Riesgo principal | Mejor para |
|---|---|---|---|---|
| Préstamo personal tradicional | 20% - 45% | 12 a 36 meses | Cuota fija alta si no comparas | Consolidar tarjetas y microcréditos |
| Préstamo con garantía | 15% - 25% | 60 a 120 meses | Pérdida del activo en garantía | Deudas grandes con respaldo |
| Refinanciamiento en tarjeta | 40% - 60% | 6 a 12 meses | Interés compuesto rápido | Solo emergencias de corto plazo |
Criterios clave para seleccionar el préstamo más adecuado en la consolidación de deudas
¿Qué bancos en Estados Unidos ofrecen los mejores préstamos para consolidar y cancelar deudas?
La carga de varias deudas con intereses altos puede sentirse como una losa imposible de levantar. Cuando los pagos mensuales se dispersan entre tarjetas de crédito, préstamos personales y otros compromisos, el caos financiero se convierte en el peor enemigo del bolsillo. Por eso, un préstamo de consolidación bien elegido no solo simplifica tu vida, sino que puede reducir tu tasa de interés total y ayudarte a cancelar lo que debes en un plazo más manejable. En Estados Unidos, el panorama bancario ofrece opciones sólidas, pero no todas son iguales. He analizado las condiciones actuales del mercado para darte un panorama real y detallado de las instituciones que destacan por sus tasas, términos y beneficios para este propósito.
Los criterios clave para elegir un banco de consolidación: más allá de la tasa de interés
Cuando buscas un préstamo para consolidar deudas, la tasa de interés (APR) es el primer imán, pero no el único factor decisivo. Un banco puede ofrecer un APR atractivo, pero si sus comisiones por originación son altas o sus plazos son rígidos, el costo real del préstamo se dispara. Los mejores bancos en Estados Unidos para este fin combinan varios elementos: un rango de APR competitivo que se ajuste a tu perfil crediticio, plazos flexibles (de 24 a 84 meses), sin cargos por pago anticipado y un proceso de solicitud transparente. Además, la velocidad de financiamiento y la calidad del servicio al cliente marcan una diferencia enorme, sobre todo si necesitas saldar tarjetas antes de que devenguen intereses. Otro punto crítico es el monto mínimo y máximo que ofrecen; algunos bancos como SoFi o Lightstream tienen mínimos altos (5,000 o 10,000 dólares), mientras que otros como Discover o Citizens Bank permiten préstamos más pequeños para objetivos puntuales. En mi experiencia, los prestatarios que más éxito tienen son los que comparan no solo la APR, sino el costo total del préstamo y las penalidades ocultas. Aquí, la letra pequeña habla más fuerte que el anuncio publicitario.
¡Este contenido te puede interesar! ¿Dónde conseguir un préstamo con pagos mensuales?
Los bancos tradicionales y digitales que dominan el ranking de consolidación
En el terreno de los bancos establecidos, Citizens Bank se lleva un lugar destacado porque ofrece descuentos directos si activas el pago automático desde una cuenta de cheques con ellos, lo que puede bajar tu APR hasta en 0.5 puntos porcentuales. Sus plazos van de 12 a 84 meses, y no cobran comisión por originación, algo que no todos pueden presumir. Por otro lado, Discover Personal Loans es conocido por su flexibilidad: puedes pagar directamente a tus acreedores (envía el dinero a tus tarjetas de crédito) y su plazo de financiamiento es de 1 día hábil después de la aprobación, con APRs que empiezan alrededor del 7.99% para los mejores créditos. En el lado digital, SoFi se convierte en un gigante porque presta hasta 100,000 dólares y ofrece beneficios como protección de desempleo (si pierdes tu trabajo, pausan tus pagos por hasta 12 meses), además de no tener comisiones ocultas. También cito a LightStream, del grupo Truist, que presume de tasas desde 7.49% con descuento por autopago y un proceso 100% en línea, aunque exige un historial crediticio sólido. Finalmente, PenFed Credit Union (accesible para el público general con membresía fácil) suele tener APR bajos para consolidación, pero su proceso puede ser más lento. La recomendación práctica es que compares ofertas personalizadas: tu puntaje FICO (generalmente se premia con 700+), ingresos y relación deuda-ingreso determinan quién te gana la batalla.
Estrategias inteligentes para maximizar el préstamo y cancelar tus deudas de una vez
Obtener el préstamo es solo la mitad de la pelea; la otra mitad es ejecutar el plan de cancelación sin volver a caer en el mismo ciclo. Los bancos top de consolidación suelen incentivar el pago directo al acreedor, pero la clave está en cómo administras tu efectivo después. Una estrategia probada es usar el préstamo para saldar las deudas con el interés más alto primero (método avalancha) o las más pequeñas para tener victorias rápidas (método bola de nieve). Además, muchos bancos ofrecen herramientas de presupuesto dentro de su app, como Citizens Bank o MyLoanCare de SoFi, que te ayudan a trackear tu progreso. Lo más importante es que mantengas una disciplina férrea: no cierres tus tarjetas de crédito de inmediato, pero reduce su límite de uso y evita nuevas compras. Algunos consejos adicionales incluyen configurar transferencias automáticas desde tu cheque de pago hacia el préstamo, y si recibes un bono o reembolso de impuestos, aplicarlo directamente al capital. También revisa si tu banco ofrece período de gracia o reestructuración ante problemas de pago; en eso sobresale SoFi y PenFed, que son más pacientes con sus clientes si se comunican a tiempo. Para tomar la decisión final, te sugiero que solicites cotizaciones previas en al menos tres de estos bancos usando precalificación con consulta suave (no afecta tu crédito). Compara el APR total, no solo la tasa inicial, y verifica el pago mensual que se ajuste a tu flujo de caja. Con un buen historial crediticio y una oferta competitiva, podrás pasar de pagar intereses punitivos de tarjetas (20%+ APR) a una tasa de un solo dígito o bajo el 15%, lo que podría ahorrarte miles de dólares a largo plazo. Recuerda que la consolidación no borra la deuda, pero sí la hace manejable y predecible.
¿Cuáles son los mejores bancos para consolidar deudas en 2024?
Consolidar deudas en 2024 requiere comparar tasas, plazos y costos reales. Los mejores bancos para esta operación son los que ofrecen créditos personales con pago directo a otros bancos, o programas específicos de unificación. Estas son las opciones más sólidas según su solvencia, condiciones y facilidad de gestión. Banco Santander: su línea de consolidación con transferencia directa Santander destaca por su producto de consolidación de deudas, que permite agrupar préstamos de otras entidades en un solo pago mensual. Su principal ventaja es la gestión digital: puedes solicitar la unificación desde la app y el banco se encarga de liquidar las otras deudas directamente, evitando que sigas pagando intereses en paralelo. - Ofrece plazos flexibles de 12 a 84 meses, ajustando la cuota a tu capacidad de pago. - Tiene una tasa de interés fija durante toda la vida del crédito, lo que facilita la planificación. - Incluye la posibilidad de añadir una línea extra de efectivo (hasta un 5% del monto total, en algunos casos) para emergencias. - Su aprobación suele ser más rápida si ya eres cliente y mantienes tus nóminas domiciliadas. BBVA: simulación transparente y cuota única con seguro opcional BBVA ofrece una solución de unificación de deudas muy competitiva, especialmente si buscas traspasar saldos de tarjetas de crédito y préstamos personales. Su plataforma permite simular el ahorro en intereses antes de comprometerte, mostrando el costo anual equivalente (TEA) de forma clara, sin letra pequeña. - Permite financiar hasta 60,000 € (o su equivalente en tu moneda local) sin necesidad de aval, en muchos casos. - Su cuota mensual se calcula priorizando el pago de las deudas con mayor interés primero, según tu historial. - Ofrece meses de carencia (hasta 3) para que puedas organizar tu flujo de caja al inicio. - Si contratas su seguro de protección de pagos, reduces la tasa hasta en 2 puntos porcentuales, pero evalúa si el costo del seguro lo compensa. Banco Sabadell: consolidación para autónomos y nóminas altas Sabadell es ideal si tienes ingresos irregulares o eres autónomo. Su producto de consolidación está diseñado para reestructurar deudas de tarjetas, cuentas de crédito y microcréditos, con una visión más personalizada. Se diferencia por no penalizar las amortizaciones parciales, algo poco común. - Calcula tu cuota en función de tu flujo de caja real, no solo de tu nómina fija. - Permite realizar pagos anticipados sin comisión, reduciendo el capital más rápido. - Ofrece la opción de vincular la cuota a tu cuenta principal para obtener un descuento del 0.5% en el interés. - Su atención al cliente es más ágil para resolver incidencias de traspasos entre bancos. ING: el banco online con menor comisión de apertura y sin permanencia ING se posiciona como la opción más económica en costos iniciales. Su crédito para consolidar deudas no cobra comisión de apertura, cancelación ni estudio, y permite hacer la solicitud 100% online. Aunque no tiene un producto etiquetado como consolidación, su línea Préstamo Directo es perfecta para pagar otras entidades y luego quedarte con una sola cuota. - No tiene penalización por amortización anticipada, así que puedes liquidar la deuda antes sin recargos. - Ofrece una tasa de interés fija que se mantiene incluso si cambias tu situación laboral. - El plazo va desde 12 hasta 72 meses, con opción de elegir cuotas que bajen al final. - Su proceso de solicitud es rápido, con respuesta en minutos en la mayoría de los casos. CaixaBank: atención presencial y agrupación de deudas con garantía hipotecaria CaixaBank es la mejor alternativa si tienes una vivienda en propiedad y quieres consolidar deudas grandes mediante una hipoteca inversa o un cambio de condiciones en tu préstamo hipotecario actual. Para deudas menores, ofrece su Crédito de Unificación con presencia física en oficinas, lo que aporta seguridad en la negociación. - Permite ampliar tu hipoteca actual para absorber deudas de mayor monto, con plazos de hasta 25 años. - Incluye un estudio gratuito del impacto en tu cuota antes de firmar nada. - Su servicio de atención al cliente puede negociar contigo fraccionamientos personalizados si tu deuda proviene de varios bancos. - Aplica una comisión de apertura del 1% (negociable en algunos casos), pero su tasa es de las más bajas si tienes domiciliada tu nómina.
¡Este contenido te puede interesar! ¿Cómo elegir el mejor préstamo personal?
¿Cómo evaluar cuál es el mejor banco según tu perfil de deuda?
No todos los bancos sirven para todas las deudas. La clave está en analizar el tipo de deuda que tienes: si son tarjetas con intereses del 20% o un préstamo personal con una tasa más baja. Antes de elegir, revisa si el banco te exige abrir una cuenta nueva, si hay comisiones ocultas y si el plazo máximo te permite reducir la cuota sin alargar años de más. - Mide tu tasa de interés actual: si es superior al 15% TIN, la consolidación casi siempre te conviene. - Compara el TAE final, no solo la cuota mensual, ya que incluye seguros y comisiones. - Consulta el coste total del crédito (incluidos impuestos) en las fichas de cada entidad. - Pregunta si el banco realiza el pago directo a tus acreedores o si te transfiere el dinero a ti (lo segundo es más arriesgado).
Errores comunes al consolidar deudas y cómo evitarlos con estos bancos
Muchos fracasos en la consolidación vienen de pedir más dinero del necesario, alargar el plazo en exceso o no cancelar las tarjetas tras la unificación. Los bancos anteriores te exigen que liquidarás tus otras cuentas, pero depende de ti mantener la disciplina para no volver a endeudarte. - No pidas un monto adicional por si acaso: duplicas el riesgo de impago. - Elige pl
¿Qué banco ofrece mejores préstamos para consolidar y pagar deudas en 2025?
¿Qué criterios definen al mejor banco para consolidar deudas en 2025?
Para determinar qué banco ofrece el préstamo más ventajoso para consolidar deudas, no basta con comparar tasas de interés superficiales. El verdadero valor se encuentra en analizar el Costo Anual Total (CAT), que incluye comisiones, seguros obligatorios y gastos de apertura, pues un préstamo con tasa baja pero comisiones altas puede resultar más caro que uno con tasa ligeramente mayor. Además, debe evaluarse la flexibilidad del plazo de pago: los bancos que permiten plazos de 60 a 120 meses suelen aliviar la presión mensual, pero incrementan el interés total pagado. Otro criterio esencial es la modalidad de desembolso: algunos bancos ofrecen pagar directamente a tus acreedores (liberación de deuda), mientras que otros depositan el dinero en tu cuenta, lo cual requiere de mayor disciplina. Por último, en 2025, la oferta digital se ha vuelto clave: los bancos con plataformas que precalifican sin afectar tu historial crediticio y con aprobación en 24 horas se posicionan como más atractivos. Considera también si el banco ofrece una cuenta de consolidación que te permita reestructurar los pagos en un solo lugar con acceso a herramientas de seguimiento de gastos.
¡Este contenido te puede interesar! ¿Dónde comparar préstamos personales antes de solicitar?
- Compara el CAT, no solo la tasa nominal, ya que incluye comisiones por apertura, administración y seguros de vida o desempleo que pueden representar hasta 5% adicional.
- Verifica la penalización por pago anticipado: un buen banco debe permitirte liquidar el préstamo antes del plazo sin cargos excesivos, lo que te ahorrará intereses futuros.
- Evalúa el sistema de pagos en línea y la posibilidad de domiciliar el abono con descuento en la tasa, práctica común en bancos como BBVA o Santander.
Análisis comparativo de los principales bancos en 2025: ventajas y desventajas
Al cierre de 2024, los bancos que lideran la consolidación de deudas en el mercado hispanoamericano son BBVA, Santander, Banorte y Citibanamex, aunque cada uno tiene un perfil distinto. BBVA destaca por su producto Préstamo para Pagar Deudas, que ofrece tasas desde 11.9% anual fijas, pero su mayor atractivo es la consolidación total: te permite agrupar tarjetas, préstamos personales y hasta créditos automotrices en un solo pago, con la opción de elegir entre 12 y 84 meses. Santander, por su parte, sobresale en la rapidez de aprobación y en su programa Limpia tu Historial, que incluye una línea de crédito adicional para emergencias, aunque su tasa mínima (13.5%) es ligeramente superior. Banorte ofrece la tasa más baja del mercado (10.9%) para clientes con nómina, pero requiere un seguro de vida obligatorio que eleva el CAT a 16.2%. Citibanamex se orienta a deudas altas (desde 200,000 MXN) con plazos de hasta 120 meses, ideal para reestructurar una hipoteca o deuda grande, pero su proceso de aprobación es más estricto. Un dato relevante: en 2025, los bancos digitales como Hey Banco o Klar han entrado fuerte con tasas de hasta 9.5%, pero carecen de la cobertura de atención presencial y de la posibilidad de negociar en sucursal.
- BBVA: mejor equilibrio entre tasa, plazo y opciones de pago directo a acreedores; su app permite simular y contratar el préstamo en 5 minutos.
- Santander: ideal para quienes necesitan dinero rápido y quieren incluir un seguro de protección de pagos que cubra desempleo, aunque eleva el costo final.
- Banorte: conviene si ya tienes nómina con ellos y puedes pagar el seguro de vida por separado, reduciendo el CAT efectivo.
Estrategias para negociar y conseguir la mejor tasa antes de solicitar el préstamo
La recomendación principal para 2025 es no aceptar la primera oferta que te den. Antes de firmar, deberías solicitar una preaprobación en al menos tres bancos simultáneamente, pues esto no afecta tu historial si se realiza en un periodo de 14 a 45 días (dependiendo del país), ya que los burós de crédito lo consideran como una sola consulta. Una táctica efectiva es usar la oferta de un banco para negociar con otro: por ejemplo, si BBVA te ofrece 12.5%, ve con Banorte y pide que igualen o mejoren esa tasa, argumentando que tienes otra alternativa. Además, revisa si tu banco actual tiene convenio con tu empleador para otorgar descuentos corporativos, que suelen reducir entre 1% y 2% la tasa base. Otra estrategia es convertir tu cuenta de nómina a una de clientes premium (manteniendo un saldo promedio), lo que te califica para tasas preferenciales. Finalmente, no olvides preguntar por la condonación de comisiones por apertura: muchos bancos, ante la competencia digital, están dispuestos a eliminar este cargo si te comprometes a domiciliar tres recibos de servicios. Recuerda que la consolidación no elimina la deuda, sino que la reestructura, por lo que el objetivo debe ser reducir el pago mensual en al menos 30% sin alargar el plazo de forma desmedida.
- Haz una precalificación online en varios bancos y espera 48 horas para recibir ofertas personalizadas; luego agenda una cita en sucursal para negociar la tasa mostrada.
- Ofrece un aval o garantía colateral si tu historial es reciente; esto puede bajar la tasa hasta 2 puntos porcentuales.
- Solicita el préstamo a 60 meses en lugar de 84, y pide un plan de pagos quincenales; esto reduce el interés compuesto y te hace elegible para promociones recurrentes.
¿Cuál es el préstamo más rápido y con mejores condiciones para consolidar deudas y salir de apuros financieros?
En el laberinto financiero actual, donde las tasas de interés parecen criaturas mitológicas cambiantes y los plazos se estiran como chicles, encontrar un préstamo que no se convierta en una losa adicional es la búsqueda del Santo Grial. La consolidación de deudas no es un simple trámite; es un acto de cirugía financiera que requiere precisión, y el mercado ofrece opciones que van desde la rapidez vertiginosa de las fintech hasta la solidez clásica de las cooperativas. La respuesta no es única, pero sí hay un patrón claro: el préstamo más rápido y con mejores condiciones no siempre es el de la publicidad más brillante, sino aquel que combina una aprobación en horas con una tasa anual que no supere la inflación de tus preocupaciones. Las plataformas digitales como Kueski o Yo Te Presto en México, o Tuumi y Aplazo para montos menores, ofrecen desembolsos en menos de 24 horas, pero sus tasas pueden oscilar entre el 30% y 60% anual. En contraste, las cooperativas de ahorro y crédito, aunque tardan de 3 a 5 días hábiles, ofrecen tasas del 15% al 25% y planes de reestructuración personalizados. El truco está en que lo mejor no es una cifra absoluta, sino un equilibrio entre la urgencia de tu cash flow y el costo total del crédito. Para una consolidación efectiva, necesitas un préstamo que cubra al menos el 70% de tus deudas existentes, con un plazo que no exceda los 36 meses y, crucialmente, sin comisiones por pago anticipado. La velocidad importa, pero la trampa está en los seguros obligatorios y las membresías ocultas que inflan el costo real. Antes de firmar, verifica que el CAT (Costo Anual Total) no supere en más de 10 puntos la tasa de interés nominal, y que la plataforma esté registrada ante la CONDUSEF o la entidad regulatoria de tu país. La verdadera consolidación es un acto de reescritura: no es pedir más, es reorganizar el mapa de tus compromisos con una brújula que no mienta.
¡Este contenido te puede interesar! ¿Qué tarjeta de crédito cobra menos comisiones?
¿Cómo comparar la rapidez real vs. las condiciones ocultas en préstamos de consolidación?
La rapidez de aprobación es un espejismo cuando se analiza bajo la lupa del costo total. Un préstamo que se desembolsa en 10 minutos pero cobra una tasa del 120% anual es una emergencia resuelta con una factura futura devastadora. La clave está en desglosar el cronograma de pagos y calcular el interés sobre saldos insolutos, no sobre el monto original. Las fintech suelen ofrecer aprobación precalificada sin consultar tu buró de crédito, pero esto cambia cuando haces la solicitud formal, y es ahí donde aparecen las comisiones por apertura que varían del 2% al 8%. Las cooperativas y bancos tradicionales, aunque más lentos en el desembolso (48 a 72 horas), tienen la ventaja de que puedes negociar la tasa si demuestras que la consolidación reducirá tu riesgo crediticio. La comparación correcta no es entre meses sin intereses o días de espera, sino entre el CAT y la tasa de interés simple que pagarás al final del plazo. Un punto de referencia útil: si el préstamo no te permite hacer abonos a capital sin penalización, no es una herramienta de consolidación, es una trampa de liquidez. - Calcula el CAT real sumando comisiones, seguros y costos administrativos; nunca uses la tasa nominal como indicador único. - Verifica si el préstamo permite reestructurar el plazo a la baja sin cargo extra, ideal para cuando recibas aguinaldos o utilidades. - Cruza la velocidad del desembolso con la flexibilidad de pagos: lo óptimo es que puedas adelantar pagos sin necesidad de renegociar el contrato.
¿Qué papel juega tu historial crediticio en la velocidad y condiciones del préstamo?
Tu buró de crédito no es un juez vengativo, sino un termómetro que mide tu temperatura financiera. Quienes tienen un puntaje arriba de 700 puntos pueden acceder a préstamos de consolidación con tasas preferenciales del 12% al 18% y desembolsos inmediatos, porque representan un riesgo bajo y las entidades compiten por ellos. Pero si tu score está entre 550 y 650, las opciones se reducen a empresas de crédito con tasa alta (40-70%) o a seguros de desempleo que encarecen el préstamo. La estrategia de los jugadores astutos es solicitar un préstamo menor a tu capacidad de pago mensual (no más del 30% de tu ingreso neto) para que el buró registre un comportamiento de pago puntual, lo que en 6 meses mejora tu perfil y te permite renegociar a una tasa menor. Por otro lado, si tu historial está manchado por atrasos recientes, la consolidación directa puede ser rechazada, pero puedes usar un préstamo con garantía de nómina o de auto, que son más rápidos (1 a 2 días) y ofrecen tasas del 20% aunque tu score sea bajo. La velocidad, en este caso, no la dicta la plataforma, sino la percepción de riesgo que generas; por eso, antes de aplicar, pide tu reporte de crédito completo y corrige cualquier error, porque un mal registro puede alargar la aprobación a 2 semanas, mientras que un historial limpio la reduce a horas. - Revisa tu score al menos 3 meses antes de solicitar, usando servicios gratuitos como Zenfi o Buró de Crédito, y disputa errores de inmediato. - Si tu score es bajo, opta por préstamos con garantía colateral (auto o nómina) que reducen la tasa y aceleran la aprobación. - Realiza una microsolicitud (menor a $5,000) y págala en 2 quincenas; esto genera un efecto de confianza que abarata futuras consolidaciones.
¿Cuáles son las mejores fuentes de financiamiento según el monto y la urgencia?
No existe una fuente universal,
¡Este contenido te puede interesar! ¿Cuál es la mejor inversión a corto plazo?
Preguntas frecuentes
¿Cuál es el mejor préstamo para pagar deudas?
El mejor préstamo para consolidar deudas es aquel con la tasa de interés más baja y un plazo que se ajuste a tu flujo de caja. Generalmente, los préstamos personales sin garantía son ideales si tienes buen historial crediticio, ya que ofrecen tasas fijas y pagos predecibles. Evita usar tarjetas de crédito o líneas revolving, pues sus intereses compuestos agravan el problema. Compara entre bancos, cooperativas y fintechs, priorizando el costo total del crédito (TCEA) y comisiones ocultas.
¿Es mejor un préstamo personal o una línea de crédito con garantía hipotecaria?
Para pagar deudas, el préstamo personal suele ser mejor que una línea con garantía hipotecaria, salvo que debas montos muy altos y tengas una propiedad. El préstamo personal tiene plazos más cortos (3-5 años), lo que te obliga a salir de deudas rápido, y no pone en riesgo tu vivienda. La garantía hipotecaria ofrece tasas más bajas, pero alarga el pago y si no cumples, pierdes tu casa. Evalúa tu tolerancia al riesgo: si priorizas seguridad, el personal es la opción prudente.
¿Qué tipo de préstamo debo evitar al consolidar deudas?
Evita cualquier préstamo que use tu vehículo o ahorros como garantía (préstamos con título o sobre depósitos) si tu objetivo es reducir estrés financiero. También huye de los préstamos “rápidos” con tasas anuales superiores al 30% o penalizaciones por prepago. Desconfía de ofertas que solo piden pagos mínimos, pues esconden intereses capitalizables. La regla de oro: si el nuevo préstamo no te deja pagando menos que la suma de tus deudas actuales, es una trampa. Prioriza opciones transparentes con amortización lineal.
¡Este contenido te puede interesar! ¿Dónde invertir dinero de forma segura?
¿Cuánto tiempo debo tomar para pagar un préstamo de consolidación?
El plazo ideal es entre 24 y 36 meses, aunque dependen de tu ingreso mensual. Un plazo mayor a 60 meses reducirá tu cuota, pero pagarás el doble en intereses totales. Calcula tu capacidad de pago: la cuota no debe superar el 30-35% de tus ingresos netos. Si puedes pagar en 24 meses, hazlo, ya que reduces el coste total y recuperas tu patrimonio neto antes. No extiendas el plazo solo para “respirar”; eso prolonga el ciclo de endeudamiento. Revisa que el préstamo permita pagos anticipados sin penalización para acelerar tu salida de deudas.
Deja una respuesta