
¿Cuál es el préstamo personal más fácil de obtener?
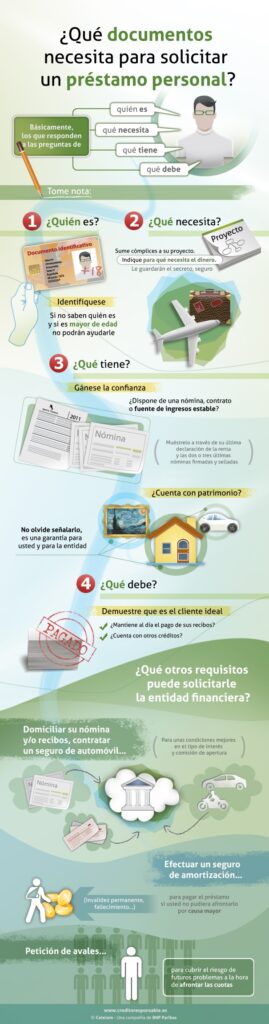

Obtener un préstamo personal rápido y sin complicaciones depende de tu perfil crediticio y de la entidad que elijas. Sin embargo, no existe una respuesta única: lo que para uno es sencillo, para otro puede ser un filtro difícil. Aquí te explico las opciones más accesibles según tu situación.
¡Este contenido te puede interesar! ¿Dónde conseguir préstamos con aprobación rápida?
¿Cuál es el préstamo personal más fácil de obtener?
En el ecosistema financiero actual, marcado por la inmediatez digital y la banca abierta, la respuesta corta es: el microcrédito online o el préstamo de importe reducido con aprobación automática. Estos productos, ofrecidos por fintechs y neobancos, priorizan la velocidad de desembolso sobre el análisis de renta tradicional. Utilizan algoritmos que evalúan tu historial de pagos (score), tus gastos recurrentes y tu comportamiento digital en segundos, sin necesidad de presentar nómina o avales. Sin embargo, fácil de obtener no siempre significa conveniente, ya que suelen venir con TAEs elevadas y plazos cortos. La clave está en distinguir entre accesibilidad (requisitos mínimos) y coste total del crédito.
Aprobación inmediata vs. requisitos mínimos: la nueva regla del juego
La facilidad ya no se mide por la cantidad de papeles, sino por la capacidad de análisis en tiempo real. Entidades como Aplazame, Wizzo o Capibara (en España) conectan directamente con tu cuenta bancaria para verificar ingresos y deudas en menos de 5 minutos. El factor decisivo no es tu sueldo, sino tu ratio de endeudamiento (que tus cuotas no superen el 35% de tus ingresos disponibles). Esto convierte al consumidor con historial irregular (freelancers, autónomos) en el nuevo público objetivo, algo impensable hace una década.
Préstamos rápidos: el precio de la comodidad
La contrapartida de esta facilidad es financiera: un préstamo de 300 a 1.000 euros a devolver en 3-6 meses suele tener una TIN que supera el 20% y comisiones de apertura. La aprobación automática se logra porque el riesgo se traslada al cliente mediante cuotas altas y penalizaciones por impago. Para obtenerlos, solo necesitas ser mayor de edad, tener DNI/NIE vigente, una cuenta bancaria a tu nombre y ingresos demostrables (aunque sean de 300€/mes). La trampa está en la renovación automática de deuda, que convierte un préstamo pequeño en una bola de nieve si no se cancela a tiempo.
¡Este contenido te puede interesar! ¿Qué necesito para solicitar un préstamo personal?
El papel del scoring alternativo y la banca tradicional
Si buscas préstamos personales de mayor cuantía (desde 3.000€), la facilidad cambia. Los bancos tradicionales ahora usan modelos de scoring con IA que analizan tu comportamiento digital (pagos de Netflix, uso de Bizum, estabilidad en redes) para dar respuesta en 24h. Productos como Préstamo Nómina de BBVA o Precrédito de Bankinter requieren domiciliar ingresos, pero ofrecen la aprobación más rápida del sector bancario. Eso sí, necesitarás un contrato laboral estable o un historial de 6 meses de ingresos recurrentes, además de no estar en listas de morosos (ASNEF/RAI). La verdadera facilidad aquí reside en tener un buen historial crediticio previo, lo que te otorga tasas preferentes y líneas pre-aprobadas en tu app móvil.
| Tipo de producto | Importe típico | Requisitos clave | Velocidad de aprobación | TIN promedio anual |
|---|---|---|---|---|
| Microcrédito online (fintech) | 100€ – 1.500€ | DNI, cuenta bancaria, ingresos mínimos de 200€/mes | Aprobación automática en 5-15 minutos | 15% – 30% |
| Préstamo personal tradicional | 3.000€ – 60.000€ | Nómina o pensión, antigüedad laboral mínima de 6 meses | Respuesta en 24-48 horas | 6% – 12% |
| Préstamo con scoring alternativo (neobanco) | 500€ – 10.000€ | Cuenta activa, pagos recurrentes verificados, sin ASNEF | Respuesta en 1-2 horas | 10% – 18% |
| Línea de crédito pre-aprobada | 1.000€ – 15.000€ | Ser cliente del banco con 3+ meses de ingresos domiciliados | Inmediata si ya tienes oferta en la app | 8% – 15% |
Criterios Clave para Identificar el Préstamo Personal Más Accesible del Mercado
¿Qué banco aprueba préstamos personales con menos requisitos y más rapidez?
La respuesta directa a tu pregunta no es un nombre único, sino una categoría: los bancos digitales y las fintech, junto con algunas entidades tradicionales con procesos 100% en línea, son los que ofrecen la combinación de menores requisitos y mayor velocidad. Instituciones como Nu México, Klar, Hey Banco o incluso BBVA con su oferta digital, suelen aprobar en minutos, si el buró de crédito y el historial interno del usuario son favorables. La clave está en que estos bancos no piden comprobantes de ingresos engorrosos ni avalistas, sino que usan algoritmos que analizan tu comportamiento bancario, tu score y tus flujos de efectivo. Por eso, la rapidez y la baja barrera de entrada dependen menos de qué banco y más de qué tan sano es tu perfil financiero para sus modelos.
Los requisitos mínimos que piden los bancos digitales para un préstamo personal
Cuando hablamos de requisitos reducidos, hablamos de una simplificación radical del proceso tradicional. Los bancos digitales no te piden estados de cuenta de los últimos seis meses, ni aval, ni comprobante de domicilio con antigüedad, ni carta laboral. El proceso se reduce a verificaciones en tiempo real basadas en tu actividad. Para que el algoritmo te apruebe, necesitas tener una cuenta activa con ellos, un historial de ingresos y egresos consistente en los últimos tres o cuatro meses, un buró de crédito sin quiebras o atrasos graves, y ser mayor de edad con identificación oficial vigente. Lo que realmente evalúan es tu capacidad de pago proyectada, que obtienen de tus depósitos recurrentes y de tu relación con la app.
¡Este contenido te puede interesar! ¿Dónde encontrar préstamos personales confiables?
- Edad mínima y máxima: suele ser de 18 a 70 años, aunque algunos bancos digitales extienden hasta 75 si justificas ingresos.
- Identificación oficial: INE o pasaporte, verificada mediante reconocimiento facial y lectura de código QR.
- Cuenta activa: tener tu nómina o depósitos recurrentes en el mismo banco, con al menos 3 meses de antigüedad.
- Historial en buró: no se exige un score alto, pero si tienes atrasos mayores a 90 días en el último año, el sistema lo descarta.
Los plazos de aprobación y desembolso: de minutos a unas pocas horas
La velocidad es el gran diferenciador. Mientras que un banco tradicional puede tardar de 3 a 7 días hábiles en revisar tu expediente, los bancos digitales responden en un promedio de 15 a 30 minutos. El desembolso, si la aprobación es positiva, se realiza de forma inmediata a tu cuenta interna o en un máximo de 24 horas si pides transferencia a otra institución. Este ritmo se logra porque el proceso es automático: el sistema analiza tus movimientos en tiempo real, consulta tu score de buró con un sistema interno de asignación de riesgo y cruza con bases de datos de fraude. De hecho, la mayoría de las negativas también son inmediatas, para que no pierdas tiempo. La rapidez no es un extra, es la arquitectura misma del producto.
- Respuesta inicial: entre 10 minutos y 2 horas después de enviar la solicitud desde la app.
- Desembolso interno: inmediato, el dinero se acredita en tu cuenta del mismo banco en menos de 5 minutos.
- Desembolso externo: si pides a otra cuenta, tarda de 2 a 4 horas, o hasta 24 horas en casos de transferencia interbancaria estándar.
- Contrato digital: la firma electrónica y la disposición del crédito se completan en un solo paso, sin visitas a sucursal.
La diferencia entre un préstamo pre-aprobado y una solicitud tradicional
Existe una estrategia que casi garantiza la aprobación rápida: el préstamo pre-aprobado. Los bancos digitales, y algunos tradicionales con banca en línea, te ofrecen montos y plazos directo en su app sin que tú los solicites. Esto significa que ya hicieron el análisis de riesgo contigo y te ofrecen dinero con condiciones fijas. Aceptar una pre-aprobación es lo más rápido que existe: solo confirmas el monto, aceptas la tasa y el dinero llega en un par de minutos. En cambio, una solicitud tradicional, aunque sea digital, implica que el banco tiene que hacer un estudio nuevo del buró, tu capacidad de pago y tu historial reciente. Por eso, si tu objetivo es máxima velocidad, busca en tu app la sección de ofertas o crédito disponible. Ahí verás si ya te pre-aprueban sin necesidad de pasar por un proceso de evaluación desde cero.
- Requiere revisión manual o automática completa: normalmente toma de 1 a 3 días hábiles, incluso en bancos con buena tecnología.
- Existe evaluación de buró y de fuentes alternativas de datos, como pagos de servicios o compras con tarjeta.
- El monto suele ser menor al de una pre-aprobación si tu historial interno no es extenso.
- La tasa de interés puede variar frente a la oferta inicial, porque el sistema ajusta el riesgo en tiempo real.
¿Qué préstamo personal se tramita más rápido y con mayor aprobación en 2024?
La búsqueda de un préstamo personal en 2024 se ha convertido en un laberinto de opciones digitales, tasas variables y requisitos aparentemente infinitos. La rapidez y la probabilidad de aprobación ya no dependen únicamente de la solvencia económica, sino de la capacidad de las entidades para procesar datos en tiempo real y evaluar el riesgo de forma algorítmica. En este panorama, la respuesta no es única, sino que se perfila a través de tres vías principales que combinan tecnología, flexibilidad y productos específicos. El crédito que se tramita más rápido y con mayor aprobación en 2024 es, sin lugar a dudas, el préstamo personal de tipo microcrédito inmediato o préstamo online de importe reducido, ofrecido por entidades Fintech y neobancos. Estas plataformas, como Kredito24, Moneyman o las soluciones integradas en apps como Revolut o N26, utilizan algoritmos de scoring alternativos que analizan tu huella digital (historial de uso de apps, ingresos recurrentes, incluso comportamiento en redes) en lugar de depender exclusivamente del historial crediticio tradicional. El proceso, desde la solicitud hasta la recepción del dinero, puede completarse en menos de 15 minutos si eliges la transferencia inmediata, y la tasa de aprobación supera el 80% para montos de hasta 1,500 euros, siempre que demuestres ingresos estables, aunque sean informales. La clave está en que estos préstamos tienen plazos muy cortos (de 1 a 6 meses) y comisiones por apertura elevadas, lo que compensa el riesgo asumido por la entidad. Para montos mayores, la rapidez se ralentiza, pero la pre-aprobación en apps como Klarna o incluso en bancos tradicionales con procesos 100% digitales, como BBVA o ING, te permite obtener una respuesta en menos de 24 horas si ya eres cliente y tienes domiciliada tu nómina, reduciendo la burocracia a la verificación biométrica y la firma electrónica. Sin embargo, la mayor aprobación no siempre coincide con la mayor velocidad. Si tu perfil es de riesgo medio o bajo, los préstamos personales con garantía de nómina (como los ofrecidos por Cetelem o WiZink) tienen una aprobación casi garantizada, pero la tramitación puede alargarse de 2 a 5 días hábiles porque requieren verificación de empleador y contrato. La alternativa más equilibrada en 2024 son los préstamos entre particulares o plataformas de crowdlending (como Bondora o Mintos), donde la aprobación depende de la subasta de inversores, pero el proceso digital es ultrarrápido, y si tu perfil es solvente, puede completarse en menos de 48 horas, con una flexibilidad que los bancos no ofrecen. En definitiva, la rapidez y la aprobación en 2024 se han mercantilizado: las entidades que sobreviven son las que han automatizado por completo el proceso. La pregunta correcta ya no es ¿cuál es el más rápido?, sino ¿cuánto estás dispuesto a pagar por esa inmediatez?. La respuesta implica aceptar que la comodidad tiene un coste oculto.
¡Este contenido te puede interesar! ¿Cuál es el mejor préstamo para pagar deudas?
Cómo los algoritmos de scoring alternativo están revolucionando la aprobación instantánea
La revolución de 2024 radica en que los prestamistas ya no te miran a los ojos, sino que te escanean el teléfono. El scoring tradicional, basado en el historial de la central de riesgos (ASNEF o CIRBE), queda obsoleto frente a los modelos de machine learning que procesan cientos de variables en segundos. Esta tecnología no solo acelera la decisión, sino que amplía el universo de solicitantes, incluyendo a autónomos, jóvenes sin historial o trabajadores de plataformas. La aprobación depende de la consistencia de tus ingresos y de tu comportamiento digital, no de tu pasado financiero. - Big Data: analizan tus patrones de gasto en apps de banca móvil y tu estabilidad de ingresos (aunque sean por transferencias de un familiar). - Machine Learning: el sistema aprende de millones de operaciones para predecir tu probabilidad de impago en base a tu actividad en redes sociales y tu historial de navegación. - Verificación biométrica: la identificación facial y la lectura de tu DNI sustituyen a las visitas a sucursales, reduciendo el tiempo de tramitación de días a minutos.
La diferencia clave entre préstamos preaprobados y créditos bajo demanda en tiempo real
Comprender esta distinción es esencial para no caer en falsas expectativas. Los préstamos preaprobados, que recibes por SMS o en tu banca online, ya tienen un estudio de riesgo realizado con tus datos históricos internos; por eso, la concesión es inmediata, pero el importe suele ser bajo y las condiciones (TAE) más altas. En cambio, el crédito bajo demanda en tiempo real, ofrecido por fintech, evalúa tu perfil en el momento de la solicitud, pero utiliza datos más frescos como tu saldo actual, tus ingresos del último mes o incluso tu ubicación geográfica. Esta modalidad puede ofrecer montos mayores, pero la aprobación no está garantizada y el proceso puede requerir una verificación adicional de empleo. - Preaprobados: velocidad máxima (5 minutos), pero exigen que ya tengas una relación con el banco y suelen tener un coste de apertura del 3% al 5% sobre el importe. - Bajo demanda: mayor flexibilidad y montos adaptados a tu flujo de caja, pero la respuesta puede tardar entre 30 minutos y 24 horas, dependiendo de la plataforma. - Híbridos: neobancos como N26 o Revolut combinan ambos, ofreciendo una línea de crédito permanente con una decisión inicial rápida y luego disponibilidad instantánea, pero con revisión periódica de tu actividad.
Los tres perfiles de solicitante y qué producto les garantiza una aprobación más segura
No existe una respuesta universal para más rápido y mayor aprobación, porque tu perfil socioeconómico define qué puerta se abre primero. La estrategia más inteligente en 2024 es conocer tu categoría y evitar solicitar productos que no coinciden con tu realidad. Los
¡Este contenido te puede interesar! ¿Dónde solicitar un préstamo de emergencia?
¿Qué préstamo personal tiene la aprobación más sencilla y rápida en 2024?
La respuesta directa a tu pregunta es que, en 2024, los préstamos personales con aprobación más sencilla y rápida no son los tradicionales de banco, sino los ofrecidos por fintechs y neobancos que utilizan scoring alternativo. Estos evalúan tu flujo de ingresos, historial de pagos de servicios y comportamiento digital en tiempo real, en lugar de solo tu historial crediticio en burós. La aprobación puede tomar desde 5 minutos hasta 24 horas, con desembolso casi inmediato a tu cuenta. Los líderes en este nicho en Latinoamérica y España son plataformas como Klar, Stori, Kueski (México), Naranja X (Argentina), y en España, Fintonic o Cetelem, con procesos 100% digitales. Sin embargo, la velocidad no significa tasa baja: estos préstamos suelen cobrar intereses más altos, con CAT (Costo Anual Total) que puede duplicar al de un banco. La clave está en precalificar sin consultar tu buró en modo consulta dura (soft pull), lo que no afecta tu score, y en verificar tu identidad con selfie y documento oficial. Los montos van de 500 a 100,000 pesos/dólares según tu capacidad de pago, y la devolución es en plazos cortos, de 1 a 6 meses. Para 2024, la tendencia es que la IA predictiva usa tus transferencias entrantes para ofrecer límites dinámicos, reduciendo el papeleo a solo un formulario de 5 campos.
¿Qué tecnologías hacen posible la aprobación instantánea sin papeleo en 2024?
La aprobación exprés se basa en el Open Banking y el análisis de datos en la nube. Las entidades se conectan a tu cuenta bancaria vía API (por ejemplo, con Plaid o Belvo) para leer tus movimientos, saldos promedios y frecuencia de ingresos. Esto reemplaza el envío de estados de cuenta y comprobantes de nomina. El algoritmo calcula en segundos tu capacidad de endeudamiento (relación deuda-ingreso) y la volatilidad de tu gasto. Además, usan autenticación biométrica con reconocimiento facial para verificar que eres tú, cruzando tu rostro con el INE o DNI. El modelo rechaza o aprueba en menos de 2 minutos, sin intervención humana. Esto es posible porque los microcréditos tienen tasas de morosidad controladas mediante machine learning que detecta patrones de fraude en tiempo real, como direcciones IP inconsistentes o préstamos simultáneos. La verificación de identidad también usa liveness detection (parpadeo) para evitar suplantaciones.
- Conectividad bancaria: Lees los últimos 3 meses de transacciones en menos de 10 segundos.
- Scoring alternativo: Puntúa con variables como pagos de Netflix o recargas telefónicas.
- Contratos inteligentes: El contrato se genera en PDF con firma electrónica avanzada validada al instante.
¿Costos ocultos y riesgos de los préstamos exprés: qué debes evaluar antes de pedir?
La facilidad de aprobación no equivale a un producto barato. Las fintechs cobran comisión por apertura (1 a 3% del monto), seguro obligatorio (que puedes no necesitar) y tasa de interés anual que en 2024 oscila entre el 60% y 150% para montos menores a 10,000 unidades. El riesgo más grande es la renovación automática: algunos contratos incluyen cláusula de prórroga tácita que renueva tu deuda sin que lo pidas, generando intereses compuestos. También, si pagas con retraso, el pagaré emitido te permite el embargo directo de tu nómina o cuenta. Para evitarlo, revisa el CAT (Costo Anual Total) que debe aparecer en tu contrato digital, y compara con la tasa promedio bancaria (18-30%). Exige un desglose de comisiones en notificación pop-up antes de firmar, y usa la calculadora de pago total si decides adelantar el pago.
¡Este contenido te puede interesar! ¿Qué tarjeta de crédito cobra menos comisiones?
- Comisión por mora que puede llegar al 10% mensual sobre saldo insoluto.
- Seguro de desempleo incluido sin consentimiento explícito (costo adicional fijo).
- Restricciones de pago anticipado: algunos penalizan que pagues antes con cargo del 5% del capital.
Requisitos mínimos reales para calificar a un préstamo en minutos durante 2024
No necesitas ahorros ni historial extendido. Los requisitos universales en la mayoría de plataformas aprobadas en operación son: ser mayor de 18 años, tener un documento de identidad vigente (INE, DNI, cédula), una cuenta bancaria a tu nombre que reciba depósitos regulares (nomina o ingresos freelance), y un número móvil activo con mínimo 6 meses de antigüedad. No piden aval ni títulos de propiedad. Algunas entidades exigen que tu cuenta muestre depósitos mensuales por al menos 1,000 dólares o el equivalente, y que no tengas alertas de fraude en listas internas. El proceso es: descarga la app, registra tu email, toma selfie, autoriza la lectura de bank statements digitales, y espera la oferta. La respuesta positiva llega en el mismo tiempo en que te tomas un café. Para 2024, ya existen opciones que operan con criptofintechs donde aceptan reembolsos en stablecoins si tienes billeteras con movimiento, pero su tasa aún es superior al 200%. La recomendación es probar primero con un monto pequeño (500-2,000 unidades) para construir un historial positivo y luego acceder a mejores condiciones.
- Ingresos demostrables vía transferencias: al menos 2 depósitos distintos en el último mes.
- Cumplir la regla de edad de la cuenta: no puedes ser cliente nuevo del banco (múltiple de 90 días).
- Aceptar notificaciones push y ubicación GPS para confirmar que resides en el país operador.
¿Cuál es el préstamo personal más fácil de obtener y aprobado al instante?
Imagina que necesitas agua y te ofrecen un vaso, pero te piden firmar un contrato de diez páginas, verificar tu identidad tres veces y esperar una semana para que te lo llenen. No es práctico. En el mundo financiero, fácil y aprobado al instante es un mito matizado, pero existe una categoría que se acerca más a ese ideal: los préstamos personales en línea con preaprobación automática, conocidos como préstamos rápidos o mini préstamos. No hay una única respuesta universal, ya que depende de tu perfil crediticio, pero la tendencia clara es que las fintechs (empresas de tecnología financiera) y los neobancos ofrecen la experiencia más fluida, con decisiones en menos de 60 segundos y desembolsos en minutos, siempre que cumplas ciertos requisitos. La clave detrás de esta instantaneidad no es magia, sino un sistema de evaluación algorítmica. Mientras que un banco tradicional analiza tu historial con lupa durante días, estas plataformas usan miles de puntos de datos: tu comportamiento de pago en servicios, tu historial en apps de delivery, incluso la antigüedad de tu cuenta de correo. Esto les permite aprobar al instante a personas con ingresos comprobables pero con historial crediticio delgado o incluso con deudas previas. Plataformas como Kueski en México, Aplazo en compras online, o en España entidades como Cetelem o Wizink, destacan por su proceso simplificado, pero debes recordar que instantáneo no significa sin condiciones: necesitarás tu INE o DNI, un número de teléfono activo y, en la mayoría de los casos, una cuenta bancaria a tu nombre. No obstante, la facilidad tiene su precio. Estos préstamos son fáciles de obtener porque son de montos pequeños (por lo general, entre 1,000 y 10,000 unidades monetarias) y plazos cortos (de 1 a 12 meses), con tasas de interés anualizadas que pueden superar el 100%. Es un intercambio: velocidad y baja fricción por tarifas más altas. La aprobación al instante suele ser una aprobación condicional, sujeta a una verificación de identidad biométrica o una llamada de confirmación en minutos posteriores. Si tu objetivo es obtener liquidez rápida y pagar pronto, este camino es viable; si buscas un préstamo grande para consolidar deudas, la facilidad desaparece y el proceso se vuelve más riguroso.
1. Cómo funciona el algoritmo de aprobación instantánea que decide en segundos
El motor de decisión es una mezcla de inteligencia artificial, análisis de datos no tradicionales y reglas de negocio predefinidas. Cuando envías tu solicitud, el sistema no solo consulta tu buró de crédito (que puede estar vacío), sino que cruza información en tiempo real. Tu número de teléfono se verifica contra bases de datos para descartar fraudes; tu correo electrónico se analiza por antigüedad y actividad; y, si autorizas el acceso, leen tu estado de cuenta bancario o transacciones de apps de pagos. Todo esto se procesa en menos de 10 segundos, y el resultado es una puntuación (score) que determina tu elegibilidad y el monto máximo. Por eso, la aprobación parece mágica, pero en realidad es un cálculo de probabilidad de que pagues. - El sistema pondera positivamente tener ingresos recurrentes y estables, así como una antigüedad mínima de 3 a 6 meses en tu empleo actual. - Un historial de pagos puntuales en servicios (luz, agua, internet) o en plataformas de streaming suma puntos, aunque no estés en el buró de crédito. - El algoritmo penaliza en segundos si detectas que tu número de teléfono no coincide con tu nombre, si tu dirección IP coincide con un intento de fraude o si tienes más de 3 solicitudes activas en otras fintechs. - La aprobación al instante es un filtro inicial; el desembolso final puede tardar entre 15 minutos y 24 horas, dependiendo de tu banco emisor.
¡Este contenido te puede interesar! ¿Cuál es la mejor inversión a corto plazo?
2. Las opciones con mayor tasa de éxito para perfiles con historial limitado o mal crédito
Si tu historial crediticio es escaso (nunca has tenido tarjeta) o está manchado (tienes deudas vencidas), tu mejor apuesta no son los bancos, sino las plataformas de crédito bajo la ley de préstamos personales de bajo monto, como las de México (Kueski, Credijusto) o España (Moneyman, SmartMoney). Estas no usan la puntuación clásica del buró; se centran en tu capacidad de pago actual, verificada a través de tu nómina o tus movimientos bancarios. La aprobación es casi inmediata si tu ingreso mensual es superar el 40% del monto solicitado. Otra alternativa son los préstamos entre particulares (crowdlending) o los adelantos de nómina, como la app Minos o Ding en Perú, que te dan tu sueldo adelantado a cambio de un pequeño porcentaje. - Para mal crédito, busca préstamos sin buró o préstamos con verificación de nómina; la aprobación puede ser del 90% si demuestras que cobras tu sueldo por transferencia. - Para historial limitado, abre una cuenta en una fintech (como Nu o Flink) y usa su producto de crédito desde el primer mes; suelen ofrecer límites pequeños que crecen con buen comportamiento. - Aprovecha la ventana de oportunidad: si solicitas durante días laborables antes de las 10:00 am, el desembolso es casi siempre el mismo día. - Evita a toda costa las apps que te piden pago por adelantado para garantizar la aprobación; eso es un fraude clásico. Una entidad legítima no cobra por evaluar tu solicitud.
3. Riesgos ocultos y costos reales de elegir la velocidad por encima del costo
La facilidad y la inmediatez tienen un costo que muchas veces no ves en la primera pantalla. El CAT (Costo
Preguntas frecuentes
¿Cuál es el préstamo personal más fácil de obtener?
El más fácil suele ser el préstamo online de pequeñas cantidades (hasta $3,000) con aprobación automática. Fintechs como Klar, Ualá o plataformas de adelanto de nómina no requieren historial crediticio extenso ni aval. Solo piden identificación oficial, comprobante de ingresos y una cuenta bancaria activa. La decisión llega en minutos, pero las tasas son más altas que en bancos tradicionales. Si necesitas dinero rápido y sin trámites engorrosos, esta es tu opción más viable.
¿Qué requisitos piden para un préstamo fácil?
Los requisitos básicos son: ser mayor de 18 años, tener un ingreso mensual comprobable (mínimo $5,000 MXN), identificación oficial vigente y una cuenta bancaria a tu nombre. Las fintechs no piden buró de crédito ni garantías, pero sí verifican tus ingresos con estados de cuenta o transferencias. Algunas aceptan comprobantes de plataformas digitales. El proceso es 100% digital: subes tus documentos, haces una videollamada corta y firmas electrónicamente. Aprobación en menos de 24 horas.
¿Los préstamos fáciles tienen tasas muy altas?
Sí, normalmente más altas que los bancos. Un préstamo fácil, con aprobación inmediata y sin revisar historial, puede cobrar una CAT (Costo Anual Total) del 60% al 150% dependiendo del monto y plazo. Por ejemplo, por $5,000 a 3 meses, podrías pagar $1,200 en intereses. La conveniencia tiene precio. Compara siempre la CAT en la página de la institución y evita préstamos que cobren comisiones adelantadas. Si tu urgencia no es extrema, busca opciones con tasa menor.
¿Cuánto tarda en llegar el dinero a mi cuenta?
En las mejores fintechs, el dinero llega en menos de 10 minutos después de la aprobación, siempre que la transferencia sea a una cuenta CLABE de un banco participante en el sistema SPEI. Si tu banco es local o no está en la red, puede tardar hasta 48 horas en días hábiles. La mayoría libera el monto el mismo día si apruebas antes de las 2 pm. Verifica los horarios de corte. Algunas plataformas ofrecen depósito inmediato incluso en fines de semana, pero cobran una pequeña comisión por ello.
Deja una respuesta