
¿Qué préstamo conviene para gastos imprevistos?

Cuando la lavadora dice basta o el coche exige una reparación urgente, el bolsillo tiembla. Antes de firmar el primer préstamo que veas, toca comparar opciones para no convertir un imprevisto en una deuda eterna. Te traemos las claves para elegir con cabeza.
¡Este contenido te puede interesar! ¿Cómo saber qué préstamo personal me conviene?
¿Qué préstamo conviene para gastos imprevistos?
Cuando surge un imprevisto, como una avería del coche o una factura médica, lo último que quieres es perder tiempo comparando opciones. La clave está en elegir un préstamo rápido, con pocos requisitos y que no te ahogue con intereses. Para esto, los préstamos personales sin aval o las líneas de crédito flexibles suelen ser la mejor alternativa frente a tarjetas revolving o microcréditos con costes elevados. Aquí te desgloso qué buscar y cómo decidir en minutos.
1. Préstamo personal vs. crédito revolving: ¿cuál es menos riesgoso?
El préstamo personal a plazo fijo es casi siempre la opción más sensata porque sabes desde el día uno cuánto pagarás cada mes y en cuánto tiempo liquidarás la deuda. En cambio, el crédito revolving (el de las tarjetas de pago aplazado) te permite disponer de dinero de forma continua, pero con intereses compuestos que se disparan si no liquidas el total. Para un gasto puntual, el préstamo personal te da transparencia y control, mientras que el revolving puede convertirse en una trampa financiera a largo plazo.
2. ¿Préstamo online o en tu banco de siempre?
Si la urgencia es alta, los préstamos online (como los de entidades fintech) ganan por rapidez: suelen aprobar en 24-48 horas y sin papeleo presencial. Eso sí, revisa que estén regulados y compara su TIN y TAE con los de tu banco tradicional. Las entidades clásicas pueden ofrecer mejores tipos si tienes nómina domiciliada, pero tardan más días en desembolsar. Para imprevistos, prioriza la velocidad de aprobación sin sacrificar la transparencia en comisiones.
¡Este contenido te puede interesar! ¿Dónde solicitar un préstamo personal en línea?
3. ¿Cuánto pedir y en qué plazo? Es tu mayor protección
La regla de oro es pedir solo el importe exacto que necesitas y elegir un plazo que no estire la deuda más allá de 12-24 meses. Un plazo corto eleva la cuota mensual, pero reduce el coste total por intereses; uno largo baja la cuota, pero pagas mucho más al final. Además, verifica que el préstamo permita amortización anticipada sin penalización, algo esencial si cobras un extra o resuelves el imprevisto antes de lo previsto. Así te aseguras de que la solución no genere otro problema financiero.
| Tipo de préstamo | Velocidad de aprobación | Coste total típico | Requisitos clave |
|---|---|---|---|
| Préstamo personal online | 24-48 horas | Medio (TAE 6-15%) | Ingresos estables, sin aval |
| Crédito revolving | Inmediato | Alto (TAE 20-30%) | Tarjeta activa, historial |
| Préstamo bancario tradicional | 3-7 días | Bajo (TAE 4-9%) | Nómina o vinculación |
¿Qué préstamo conviene para gastos imprevistos?
¿Qué préstamo elegir para consolidar deudas y cubrir gastos imprevistos de forma eficiente?
La decisión de consolidar deudas y, simultáneamente, cubrir gastos imprevistos es un acto de equilibrio financiero que exige más que una simple calculadora. No se trata de encontrar el préstamo “más barato” en abstracto, sino aquel que se adapta a la fricción de tu flujo de caja mensual y a la geometría de tus obligaciones actuales. Comencemos con el principio rector: jamás contrates un préstamo de consolidación que supere el 40% de tus ingresos netos mensuales en la cuota total, ni uno que extienda el plazo más allá de 60 meses sin una razón de reestructuración de tasas realmente demostrable. La eficiencia aquí no es sinónimo de pagar menos intereses absolutos, sino de reducir la presión psicológica y operativa de múltiples vencimientos. Para gastos imprevistos (médicos, reparaciones urgentes), la consolidación pura es un error si el imprevisto supera el 15% de tu deuda total. La solución híbrida más eficiente es un préstamo personal no garantizado con tasa fija que tenga una línea de crédito revolvente adicional, o bien, dos productos simultáneos: un préstamo de consolidación a 36-48 meses y una tarjeta de crédito con periodo de gracia de 0% durante 12 meses solo para el imprevisto. Evita los préstamos con garantía hipotecaria (HELOC) para imprevistos menores, ya que conviertes deuda no asegurada en asegurada, poniendo en riesgo tu vivienda. La comparación real debe incluir el Costo Anual Total (CAT) y la comisión por apertura, no solo la tasa nominal. Un error común es consolidar deudas que ya están cerca de vencer (menos de 6 meses) o que tienen tasas menores a la nueva oferta. La única justificación matemática para consolidar es si la nueva tasa fija es al menos 4 puntos porcentuales menor al promedio ponderado de tus tasas actuales, y si reduces el número de acreedores de 3 o más a solo 1. Para el imprevisto, la regla de oro es financiarlo con un plazo de 12 a 24 meses, nunca más, porque los imprevistos no deben amortizarse como una deuda estructural. Evalúa también el costo de oportunidad: si tienes un fondo de emergencia al 4% de rendimiento, sería ineficiente usarlo si el préstamo te cuesta 15%, pero si el imprevisto es urgente y tu liquidez es limitada, un préstamo personal con pago quincenal reduce el interés compuesto.
Criterios de elegibilidad y riesgo oculto en la consolidación con gasto imprevisto
La capacidad de endeudamiento real no la determina el buró, sino tu relación deuda-ingreso (DTI). Para que la consolidación sea eficiente, tu DTI actual debe ser menor al 50% antes de sumar la nueva cuota; si supera ese umbral, ninguna tasa atractiva te salvará del sobreendeudamiento. Los bancos evalúan la estabilidad laboral (mínimo 2 años en el mismo empleo) y el historial de pagos. Un imprevisto activa una alerta en el buró: si ya usaste el 100% de tus líneas de crédito, tu score baja, lo que te obligará a aceptar tasas más altas. Existe una metodología poco publicitada: el “préstamo puente” de 90 días. Contrata una línea de crédito con tasa fija y sin pago de capital durante 3 meses, usa esos 90 días para negociar quitas o plazos con tus acreedores actuales, y luego transfiere el saldo a un préstamo de consolidación tradicional. Esto requiere disciplina para no gastar el colchón. La eficiencia aquí es temporal: pagas el imprevisto con la línea, y la consolidación posterior solo cubre las deudas originales, no el imprevisto, evitando que se mezclen los costos. - Verifica tu DTI: divide tus pagos mensuales de deuda (incluyendo renta) entre tu ingreso neto; si es >50%, primero reduce gastos fijos antes de contratar. - Usa simuladores que incluyan seguros obligatorios y comisiones, no solo la tasa publicitaria; el CAT real debe ser la única métrica de comparación. - Exige un contrato con cláusula de portabilidad gratuita: si en 12 meses encuentras una tasa menor, puedas transferir el saldo sin penalización.
¡Este contenido te puede interesar! ¿Cuál es el mejor préstamo personal para mí?
Estrategia de amortización mixta: cómo priorizar el imprevisto sin ahogar la consolidación
El error fatal es tratar ambos objetivos con una sola amortización lineal. La eficiencia requiere dos curvas de pago. Para el préstamo de consolidación, usa amortización francesa (cuota fija) con pagos quincenales y adelanta capital cada 6 meses aplicando la regla del 5% extra: si recibes un aguinaldo o utilidades, aplica el 5% adicional al capital, reduciendo el plazo en un 18%. Para el gasto imprevisto, si lo cubriste con tarjeta de crédito a 0% de interés durante 12 meses, tu estrategia debe ser pagar el 85% del imprevisto antes del mes 10, dejando el 15% restante para que la consolidación lo absorba al final, cuando tu DTI ya haya bajado por la amortización de la consolidación original. Este escalonamiento evita que ambos pagos pico coincidan. En el préstamo de consolidación, no aceptes “periodos de gracia” sin intereses: esas ofertas capitalizan intereses y aumentan el saldo. El pago anticipado debe aplicarse siempre a la deuda con mayor tasa efectiva, que suele ser el imprevisto si usaste crédito revolvente, no la consolidación. - Establece un calendario de doble vencimiento: día 5 para la consolidación, día 20 para el imprevisto, separando mental y contablemente ambos fondos. - Aplica la regla 70/30: si tienes un sobrante mensual, el 70% va a la consolidación (reduce plazo) y el 30% a un fondo de reserva para el siguiente imprevisto, no a pagar el actual. - Si el imprevisto lo cubriste con sobregiro o crédito nó
¿Cuál es el préstamo más adecuado para cubrir gastos imprevistos?
Cuando la vida te sorprende con un gasto inesperado, como una avería del coche, una factura médica o una reparación urgente en casa, lo último que quieres es complicarte la cabeza con papeleo interminable. Para estos casos, el préstamo más adecuado suele ser el préstamo personal de tramitación rápida, pero ojo, no todos son iguales. La clave está en buscar uno que te dé el dinero en 24 o 48 horas, con una tasa fija y sin comisiones de apertura. Las alternativas como el crédito revolving de las tarjetas o los microcréditos online son tentadoras por su inmediatez, pero sus intereses son tan altos que te pueden ahogar. Si tienes un buen historial, también puedes usar una línea de crédito preaprobada en tu banco, que es como un colchón que ya tienes configurado, y solo pagas por lo que uses. Pero si el imprevisto es pequeño (menos de 1.000 euros), a veces lo más inteligente es el adelanto de nómina que ofrecen muchas empresas o un préstamo entre amigos con contrato. La regla de oro: evita financiar un gasto de 500 euros a 5 años, porque terminarás pagando el doble. Siempre compara el TAE (lo que realmente pagas al año) y lee la letra pequeña sobre penalizaciones por pago anticipado. En resumen, el préstamo ideal para imprevistos es el que te da liquidez sin hipotecar tu futuro financiero, así que piensa en el coste total, no solo en la cuota mensual.
Préstamo personal online frente a crédito al consumo tradicional: ¿cuál me conviene más?
Cuando hablamos de gastos imprevistos, la rapidez y la flexibilidad son las reinas. Un préstamo personal online de una fintech (como Wizink o Cetelem) suele aprobarte el dinero en minutos y te lo ingresa al día siguiente, con el proceso 100% digital. Por otro lado, el crédito al consumo de un banco tradicional (tipo BBVA o Santander) tarda entre 3 y 7 días, pide más documentación y a veces exige que tengas la nómina domiciliada. La diferencia clave está en el coste: los préstamos online suelen tener una TAE más alta (15-20%) porque asumen más riesgo, pero si necesitas 2.000 euros para mañana, es tu única opción. Los bancos tradicionales ofrecen TAE más bajas (5-8%) si tienes un buen historial, pero te hacen esperar. Para un imprevisto, el online gana si el tiempo es crítico; el tradicional gana si el gasto es grande (más de 5.000 euros) y puedes aguantar unos días.
¡Este contenido te puede interesar!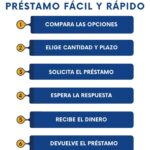 ¿Dónde conseguir un préstamo rápido y seguro?
- Plazo de entrega: El online te da el dinero en 24-48 horas; el tradicional tarda 4-7 días, así que decide según tu urgencia.
- Requisitos: Los online piden solo el DNI y una nómina o ingresos; los tradicionales exigen avales, seguros vinculados o domiciliación de recibos.
- Coste total: Los online tienen comisiones de estudio o apertura más frecuentes (2-3%), mientras que los tradicionales las suelen eliminar si negocias bien, pero con intereses anuales más bajos.
¿Cuánto dinero puedo pedir y qué plazo es el menos arriesgado para no endeudarme?
Para un imprevisto, la sabiduría popular dice: pide solo lo que necesitas y devuelve lo antes posible. La mayoría de los préstamos personales paran en 3.000-6.000 euros sin aval, pero puedes pedir desde 500 euros. El error clásico es pedir 5.000 euros cuando solo necesitas 2.500, porque luego usas el excedente en tonterías. En cuanto al plazo, los que van de 6 a 24 meses son los más adecuados para imprevistos. Si eliges 48 o 60 meses, la cuota mensual es muy baja (unos 50 euros), pero acabas pagando un 40-60% de intereses sobre el capital. Por ejemplo, pedir 3.000 euros a 2 años con TAE del 18% te deja unas cuotas de 150 euros y un total de 3.600; si lo alargas a 5 años, las cuotas bajan a 75 euros, pero pagas 4.500. La regla: el plazo no debe superar la vida útil del gasto. Si es una reparación de caldera, págala en 12-18 meses. Si es una operación médica, en 24 meses máximo. Siempre pregunta si hay penalización por amortización anticipada; si la hay, no merece la pena alargar el préstamo.
- Límite de financiación: Desde 300 euros (microcréditos) hasta 10.000 en preaprobados, pero elige el mínimo necesario para cubrir el imprevisto.
- Plazo recomendado: Entre 6 y 24 meses; menos de 6 meses asfixia tu presupuesto, más de 24 es jugar a perder dinero.
- Cuota ideal: No debe superar el 15% de tus ingresos mensuales; si ganas 1.500 euros, no pagues más de 225 euros de cuota.
- Revisa tu banco habitual: Pide una oferta personalizada en tu sucursal. Los gestores tienen margen de maniobra, especialmente si tienes la nómina y seguros. Suelen igualar o bajar el tipo que presente un competidor, sobre todo si llevas al menos dos años con ellos.
- Compara bancos digitales sin sucursal (Openbank, EVO, ING): Sus procesos son ágiles y no cobran comisiones de estudio. Sus tipos base son bajos, pero asegúrate de que el contrato no incluya obligación de contratar seguros de protección de pagos, que elevan el TAE final hasta un 2%.
- Considera la banca ética y cooperativas: Triple A (banco ético) o Caixa de Ingenieros ofrecen créditos rápidos para socios con intereses que parten desde el 3%, pero exigen un pequeño aporte social o ser ya miembro. No sirven para una urgencia inmediata si no estás asociado.
- Utiliza un comparador online (Banco de España, HelpMyCash, el comparador de la OCU) y obtén 3 ofertas previas. Presenta la mejor como amenaza creíble durante la negociación en tu banco.
- Ofrece garantía adicional: si tienes un depósito a plazo o una nómina alta, déj
¿Qué préstamo es ideal para consolidar deudas y cubrir gastos imprevistos?
La pregunta sobre qué préstamo es ideal para consolidar deudas y cubrir gastos imprevistos tiene una respuesta que depende de tu perfil financiero, pero existe una opción que destaca por su equilibrio entre costo y flexibilidad: el préstamo personal sin garantía, también conocido como crédito de libre inversión. Este tipo de financiamiento te permite reunir todas tus deudas de tarjetas de crédito, microcréditos o préstamos pequeños en una sola cuota mensual, generalmente con una tasa de interés menor a la que ofrecen los plásticos. Además, al ser de libre disposición, el banco no exige que justifiques el uso de los fondos, lo que te da margen para cubrir urgencias médicas, reparaciones del hogar o incluso gastos de educación. La clave está en comparar la Tasa Anual Equivalente (TAE), los plazos de amortización y las comisiones por apertura o pago anticipado. Por ejemplo, si adeudas 3,000 dólares en tarjetas con intereses del 29% anual, un préstamo personal a 36 meses con una TAE del 14% reduciría tu pago mensual y el costo total. No obstante, para pequeñas deudas (menos de 1,000 dólares), un crédito con garantía como el hipotecario sería excesivo y conllevaría trámites largos. En cambio, si buscas cubrir imprevistos sin tocar deudas previas, una línea de crédito rotativa o un anticipo de nómina pueden ser más ágiles, pero con tasas más altas. Para consolidar, descarta las opciones que ofrecen cuotas fijas publicitarias sin incluir seguros, ya que el costo real se dispara. Siempre verifica si el prestamista reporta a las centrales de riesgo, porque una buena gestión de este préstamo puede mejorar tu historial crediticio.
¿Cuáles son los requisitos clave para acceder a un préstamo de consolidación?
Las entidades financieras evalúan tres factores principales antes de aprobar un préstamo para consolidar deudas: tu capacidad de pago, tu historial crediticio y la estabilidad de tus ingresos. Para la capacidad de pago, se calcula que la nueva cuota no supere el 30-40% de tus ingresos mensuales netos, considerando todas tus otras obligaciones fijas como alquiler o servicios. En cuanto al historial, un puntaje superior a 650 puntos en escalas como la de Equifax suele facilitar la aprobación y mejores tasas; si tienes atrasos recientes (menos de 6 meses), algunos bancos te ofrecerán productos con garantía prendaria como alternativa. La estabilidad laboral importa: los asalariados con más de 2 años en el mismo empleo tienen prioridad, mientras que los autónomos deben presentar declaraciones de impuestos de los últimos años. Adicionalmente, necesitarás un documento de identidad vigente, comprobantes de domicilio recientes y estados de cuenta de todas tus deudas actuales para demostrar el monto a consolidar. Es recomendable no solicitar varias cotizaciones a la vez, ya que cada consulta de crédito afecta tu puntaje; en su lugar, usa simuladores online de al menos 5 entidades en un plazo de 14 días para evitar penalizaciones.
- Solicita un informe de crédito gratuito antes de aplicar, para corregir errores que puedan rechazar tu préstamo.
- Reúne al menos 3 meses de estados bancarios y comprobantes de pagos de tus deudas actuales.
- Si tu puntaje es bajo, ofrece un aval o una garantía como un depósito en la misma entidad para mejorar las condiciones.
- Prefiere entidades reguladas por tu banco central o superintendencia financiera, evitando prestamistas informales.
¿Cómo comparar eficazmente las ofertas de préstamos para no caer en costos ocultos?
Más allá de la tasa de interés que aparece en los anuncios, el costo total del préstamo incluye seguros de vida, seguros de desempleo, comisiones de estudio y gastos administrativos. La TAE es el indicador que unifica todos estos cargos en un porcentaje anual, por lo que debes exigir que te la muestren por escrito antes de firmar. Al comparar, no solo mires el ejemplo de 10,000 euros a 60 meses; usa infinitas posibilidades en tu calculadora financiera, cambiando plazos de 24 a 48 meses. Observa la flexibilidad del contrato: ¿puedes hacer pagos parciales sin penalización? ¿Existe la opción de carencia (meses sin pagar) si tienes otra urgencia? Muchos préstamos de consolidación incluyen cláusulas de interés compuesto si te atrasas 30 días, lo que puede duplicar la deuda. También compara el costo total con el de renegociar directamente con tus acreedores actuales; a veces, una carta de pago único a tu banco te da descuentos del 50% sobre intereses moratorios. Por último, utiliza simuladores de bancos centrales o sitios de comparación independientes, y verifica que las cuotas mensuales no superen tu flujo de caja proyectado, considerando gastos variables de temporada.
- Pide siempre el desglose por escrito de todos los conceptos que componen la TAE, incluyendo primas de seguros.
- Calcula el costo financiero total (CFT) en tu moneda local, no solo el interés nominal, para saber cuánto pagarás al final.
- Revisa las condiciones de pago anticipado: algunos préstamos cobran hasta un 5% de comisión si liquidas antes del plazo.
- Descarta ofertas que te presionen con “descuentos solo si firmas hoy”, pues suelen ocultar tasas variables indexadas a la inflación.
¿Qué alternativas existen si tu historial crediticio no te permite acceder a un préstamo tradicional?
Si las entidades bancarias te rechazan por un historial negativo, aún tienes opciones viables para consolidar deudas y cubrir imprevistos. La primera alternativa son las cooperativas de ahorro y crédito, que evalúan el carácter y los ahorros previos del
Preguntas frecuentes
¿Qué préstamo conviene para gastos imprevistos si necesito el dinero hoy mismo?
Si la urgencia es total, opta por un crédito online de aprobación inmediata o un préstamo personal exprés. Estas opciones suelen desembolsar el monto en 24 horas, pero cobran intereses más altos. Evalúa que el plazo sea corto, de 3 a 12 meses, para no arrastrar deudas. Las cooperativas o fintechs ofrecen tasas competitivas sin tanta burocracia. Evita los créditos rápidos si puedes esperar dos días, pues su costo anual efectivo puede superar el 100%, convirtiendo una emergencia en una pesadilla financiera.
¿Es mejor un préstamo con garantía o uno sin aval para imprevistos?
Para una emergencia puntual, el préstamo personal sin garantía es la opción más ágil y menos riesgosa, aunque su tasa sea más alta. Con garantía (como un coche o depósito), obtienes intereses más bajos, pero arriesgas perder el bien si fallas en el pago. Si el imprevisto es médico o doméstico, no comprometas patrimonio. La garantía solo conviene si el monto es muy grande y estás seguro de tus ingresos futuros. Prioriza la flexibilidad de pago y la rapidez sobre el ahorro en intereses.
¿Cuánto debo pedir prestado para no ahogarme con la deuda?
Pide exclusivamente lo necesario para cubrir el gasto imprevisto, más un margen del 10% para gastos asociados, nunca más. Una regla mágica: la cuota mensual no debe superar el 20-25% de tu ingreso neto. Si el imprevisto es de 1,000 €, no solicitas 2,000 € solo porque te lo ofrecen. Calcula que puedas devolverlo en un plazo máximo de 24 meses, así el interés no se dispara. La deuda no debe arruinar tu presupuesto regular; debe ser un parche, no un agujero nuevo.
¿Qué diferencia hay entre un préstamo personal y una tarjeta revolving para imprevistos?
El préstamo personal es más transparente: sabes desde el inicio cuánto pagarás en cuotas fijas y cuándo terminarás de pagar. Una tarjeta revolving, en cambio, tiene interés compuesto diario y solo pagas lo que decidas, lo que suele alargar la deuda eternamente, convirtiéndose en costos ocultos que superan el 200% anual. Para gastos imprevistos, el préstamo te da control y finalidad. La revolving es adictiva y peligrosa. Si ya tienes una, úsala solo para emergencias de suma pequeña y págala en el mismo mes. La claridad siempre vence a la comodidad.
Microcréditos exprés vs. adelanto de nómina: la solución para imprevistos de menos de 1.000 euros
Cuando el gasto es pequeño pero urgente (por ejemplo, una multa inesperada o la reparación de una rueda), aquí es donde se disparan todas las alarmas. Los microcréditos exprés (tipo Aquí Te Pago, Moneyman o VIVUS) te dan 300-800 euros en 15 minutos, pero cobran TAE de 200-400% en plazos de 30-90 días. O sea, pedir 400 euros a 30 días te puede costar 50-60 euros de intereses, un 15% en un mes, brutal. Por otro lado, el adelanto de nómina es una función que ofrecen muchas empresas o apps como PayFit; te permite cobrar hasta el 50% de tu salario ya trabajado. Por ejemplo, si cob
¿Qué banco ofrece los intereses más bajos para préstamos ante gastos imprevistos?
Cuando la vida aprieta y un gasto inesperado golpea la puerta—una avería del coche, una factura médica, una reparación urgente en casa—la mente busca soluciones rápidas. Los bancos se convierten en el primer refugio, pero no todos tratan al cliente con la misma ternura. Los intereses se convierten en el campo de batalla, y elegir mal puede transformar una urgencia en una losa de años. En el panorama financiero actual, la respuesta no es única, sino que depende de tu perfil, de tu relación con la entidad y del tipo de préstamo que necesites. Las cooperativas de ahorro y crédito y los bancos digitales suelen ofrecer las tasas más competitivas, mientras que los grandes bancos tradicionales, aunque más accesibles, castigan con tipos más altos a quienes no negocian. El secreto reside en comparar el TAE (Tasa Anual Equivalente), no solo el interés nominal, porque las comisiones de apertura y seguros asociados pueden inflar el coste real. Para un cliente con ingresos estables y buen historial, entidades como ING, Openbank o Caja de Ingenieros han mostrado históricamente tipos por debajo del 4% para préstamos personales sin aval, mientras que bancos como Bankia o Santander, en su oferta estándar, rara vez bajan del 6%. Pero cuidado: las promociones de vinculación—domiciliar la nómina, contratar seguros—pueden reducir el tipo hasta en dos puntos. La experiencia me dice que la mejor jugada es acudir con una preaprobación de un banco digital para usarla como moneda de cambio en tu banco habitual.
Comparativa real: ¿Qué entidad ofrece el TAE más reducido para urgencias?
En el análisis de los últimos trimestres, el liderazgo en tipos bajos lo disputan dos actores muy distintos. Por un lado, las plataformas online como Cetelem o EVO Banco, que ofrecen préstamos 100% online sin nomina nómina ni aval, con TAEs que rondan entre el 3,9% y el 4,5% para importes de 5.000 a 15.000 euros a 60 meses. Por otro, las cajas rurales y cooperativas de crédito, como Cajamar o Caja Rural de Aragón, que han lanzado líneas de contingencia para clientes vinculados, con intereses que incluso descienden al 3,2% si domicilias tu nómina y contratas un seguro de hogar. No obstante, la trampa está en la rapidez: un banco digital te aprueba el dinero en 24 horas pero con comisión de apertura del 1%, mientras que tu banco de toda la vida puede darte el dinero al 4% pero sin comisiones si eres cliente preferente. La clave es no obsesionarse con el número más bajo, sino con el coste total. Por ejemplo, para 8.000 euros a 4 años, una diferencia del 1% equivale a más de 160 euros extra al final. Para un gasto imprevisto, nunca solicites el préstamo el mismo día de la emergencia; dedica una tarde entera a pedir ofertas vinculantes en tres o cuatro entidades.
Negociar el tipo interesante: Estrategias para que tu banco te ofrezca menos intereses
La banca no es un monolito; el mostrador tiene más flexibilidad de la que aparenta. Un gasto imprevisto te coloca en una posición débil, pero no debes mostrar la desesperación. Si acudes sin prepa ración, te ofrecerán el tipo estándar, que suele ser el más alto. La estrategia comienza 48 horas antes de tu visita: solicita online una oferta de préstamo en dos bancos digitales competidores y imprime sus condiciones. Cuando el gestor de tu banco físico vea una oferta de un 3,8%, su capacidad de concesión le permite bajarte un punto, siempre que justifiques la urgencia y tengas la nómina domiciliada. Además, la vinculación es tu mejor aliada: acepta domiciliar tu factura de la luz o tu seguro de coche con ellos, y exige una rebaja del 0,5% adicional. Otra técnica poco conocida es pedir el préstamo a un plazo más corto, de 24 a 36 meses. Aunque la cuota sube, el TAE se reduce considerablemente porque el banco asume menos riesgo de impago. Para montos pequeños, bajo 3.000 euros, acepta la tarjeta de crédito revolving si la oferta inicial es superior al 15% TAE. Los bancos prefieren un préstamo personal al 7% que una revolving porque el riesgo es menor. Y recuerda: nunca pidas una financiación sin saber el coste total, la cifra que aparece en el contrato como TAE, no el interés nominal que anuncian en los carteles.
Deja una respuesta