
¿Dónde solicitar un préstamo sin acudir a sucursal?


La fila virtual para pedir dinero prestado ya no es una promesa futurista: hoy es la vía más rápida para financiarte sin pisar una oficina bancaria. Desde apps móviles hasta plataformas 100% digitales, el crédito se tramita con un par de clics, pero elegir el canal correcto exige ojo crítico para no caer en costos ocultos.
El Dinero Sin Muros: Cómo Solicitar un Préstamo Desde el Sofá de tu Sala
La ciudad bulle afuera, con sus colas interminables frente a las ventanillas y el olor a papel térmico mezclado con café de máquina. Pero tú estás en casa, quizás con una taza humeante en la mano y el resplandor azul de la pantalla iluminando tu rostro. La revolución financiera ha derribado las puertas de cristal de las sucursales. Ya no es necesario enfrentar el tráfico ni explicar tu historia a un asesor con corbata apretada. Hoy, el crédito viaja por fibras ópticas y algoritmos que te conocen por tus datos. Para solicitar un préstamo sin moverte del sofá, tu mejor aliado es la banca digital pura (fintechs), así como las aplicaciones móviles de los bancos tradicionales que han reinventado su experiencia. Estas plataformas te permiten completar el proceso completo, desde la simulación hasta la dispersión del dinero, con unos pocos clics y la verificación de identidad por reconocimiento facial.
¡Este contenido te puede interesar! ¿Qué préstamo conviene para gastos imprevistos?
Plataformas Fintech: La Nueva Generación de Crédito Inmediato
Las fintech han tejido una red de préstamos ágiles que operan exclusivamente en el universo digital. Empresas como Kueski, Credijusto o Konfío (dependiendo de tu mercado) ofrecen créditos personales y empresariales mediante una solicitud 100% en línea. El proceso se siente como un trámite relámpago: descargas su aplicación, respondes un cuestionario breve sobre tu actividad económica y autorizas la lectura de tu buró de crédito a través de un clic. El algoritmo evalúa tu historial en cuestión de minutos, a veces segundos, y la cantidad aprobada aparece en pantalla con una oferta clara de plazos y tasas. Si aceptas, el contrato se firma digitalmente con una e-firma y el dinero cae directo a tu cuenta bancaria el mismo día. La atmósfera aquí es de urgencia y eficiencia; no hay sucursal física porque el teléfono es la nueva caja fuerte, y las 24 horas del día son tu ventanilla de atención.
Apps Bancarias Tradicionales: El Puente entre lo Físico y lo Virtual
Los gigantes bancarios, lejos de quedarse atrás, han convertido sus aplicaciones de banca móvil en verdaderas oficinas portátiles. Si ya tienes una cuenta en un banco grande, es muy probable que dentro de su app encuentres un apartado llamado Crédito o Préstamo pre-aprobado. Ahí, experimentarás una atmósfera de confianza heredada, pero con el tacto de la modernidad. La app te mostrará un rango de préstamo basado en tus movimientos y saldos previos, lo que agiliza el trámite al no pedirte documentos que ellos ya poseen. La autenticación se realiza mediante tu huella digital o reconocimiento facial, y la firma electrónica se valida con tu contraseña unifactorial. La ventaja secreta de este canal es que, al tener tu nómina o ahorros depositados ahí, la aprobación suele ser casi instantánea y las tasas preferenciales se muestran con transparencia. Ni siquiera necesitas salir de la cama; la app hace la fila por ti en la nube.
Corredores Digitales y Comparadores: El Mapa del Tesoro Crediticio
Para el que busca no solo facilidad sino también la mejor oferta, existen los comparadores y brókers en línea, que actúan como mapas detallados del mundo crediticio. Portales como Coru.com o HelpMyCash (en España y México) o servicios similares en Latinoamérica, te permiten llenar un solo formulario con tus datos y recibir simultáneamente ofertas de varias entidades, tanto fintech como bancos. La magia ocurre en su backend: la plataforma agrupa tus características y las envía a su red de prestamistas aliados. Tú solo ves una lista ordenada donde puedes comparar CAT, tasa de interés, monto máximo y plazo en una visualización limpia. Una vez que eliges la que te convence, el comparador te redirige al sitio del prestamista directamente, o gestiona la solicitud por ti. Aquí, la atmósfera es la de un asesor personal que conoce todos los rincones de la ciudad financiera y te lleva de la mano al mejor destino, eliminando la incertidumbre de buscar en cada esquina.
| Plataforma | Tipo | Verificación | Plazo de Dispersión |
|---|---|---|---|
| Fintech (Kueski, Konfío) | 100% Digital | Facial y Buró online | Minutos a 24 h |
| App Bancaria Tradicional | Híbrido digital | Huella y token | Inmediato a 48 h |
| Comparadores (Coru, HelpMyCash) | Intermediario web | Formulario único | Depende del prestamista |
Guía para solicitar un préstamo 100% online sin visitar una sucursal
¿Cómo solicitar un préstamo en línea sin visitar una sucursal bancaria?
Solicitar un préstamo en línea sin visitar una sucursal bancaria es un proceso que sigue una lógica similar a pedir comida a domicilio: eliges el plato (el monto), confirmas tu dirección (tus datos), y esperas la entrega (la transferencia a tu cuenta). La diferencia es que, en lugar de un repartidor, un sistema automatizado evalúa tu perfil financiero en cuestión de minutos. El primer paso es elegir una entidad con buena reputación y que ofrezca un simulador claro. Luego, preparas digitalmente: identificación oficial, comprobante de ingresos y un estado de cuenta. Finalmente, completas un formulario en su sitio web o app, donde aceptas los términos y firmas electrónicamente. La clave está en que todo el proceso ocurre a través de cifrado de datos, como si enviaras una carta sellada, nunca abierta al público. No necesitas imprimir ni escanear en un cibercafé; puedes usar tu teléfono para tomar fotos de tus documentos, y la Inteligencia Artificial del banco las leerá como un lector de códigos QR. Dependiendo del prestamista, recibirás la aprobación en menos de 24 horas y el dinero se deposita directamente en tu cuenta, sin intermediarios. Lo importante es verificar que el sitio tenga candado de seguridad (https) y que no te pidan pagos por adelantado; si lo hacen, es una bandera roja.
¡Este contenido te puede interesar! ¿Cómo saber qué préstamo personal me conviene?
Requisitos digitales y verificación de identidad remota
Imagina que el banco necesita conocerte sin estrechar tu mano. Para ello, usa tu huella digital, tu rostro o tu voz como prueba de que eres tú. Algunos prestamistas te pedirán que grabes un video corto donde leas un código aleatorio, o que captures tu cara con la cámara del celular mientras tu documento está en pantalla. Esto se llama verificación biométrica, equivalente a mostrar tu DNI en un portal virtual. Además, deberás tener a mano tu CURP o NIE, un comprobante de domicilio reciente (no mayor a tres meses) y tu última nómina o factura si eres autónomo. Estos archivos se suben en formato PDF o JPG directamente desde tu dispositivo. No necesitas que estén firmados en físico, porque la firma digital se genera al escribir tu nombre en un campo especial, con validez legal.
- Identificación oficial vigente: escaneada o fotografiada de frente y reverso, sin reflejos ni cortes.
- Comprobante de ingresos: estados de cuenta bancarios de los últimos 90 días o recibos de nómina.
- Dirección de correo electrónico activo y un número celular para recibir códigos de confirmación.
A la hora de subir los archivos, fíjate en el peso máximo (normalmente 10MB por documento). Si usas la app móvil, el propio sistema te guía con marcos para encuadrar bien la cámara. El proceso dura unos cinco minutos, y el sistema te avisa en tiempo real si algo no se lee bien, para que lo repitas al instante.
Simulación, tasas de interés y plazo en la plataforma en línea
Antes de comprometerte a pagar una mensualidad, el simulador en línea actúa como una balanza: te muestra cuánto puedes pedir y a qué ritmo devolverlo, según el peso de tus ingresos y gastos fijos. Este paso es totalmente gratuito y no afecta tu historial crediticio, porque solo es una estimación. Podrás elegir entre plazos de 3 a 60 meses, y cada clic cambia el monto del interés, tal como ajustarías el termostato de una ducha. Las tasas anuales suelen aparecer abajo con letra pequeña; no las ignores, porque son el costo real de tu dinero. Una herramienta útil es la tabla de amortización, que desglosa cuánto de tu pago va al capital y cuánto a intereses. Esta tabla se genera al instante, sin necesidad de hablar con un asesor.
- Monto solicitado: entre $1,000 y $3,000,000 (según el prestamista y tu capacidad de pago).
- Plazo recomendado: si tus pagos quincenales son cómodos, elige plazos cortos; si prefieres aliviar el flujo, alargas el período.
- Comisiones por apertura u administración: algunas plataformas las cobran antes de desembolsar, otras las incluyen en la cuota, así que compáralas.
Una vez que te gusta el número, haces clic en “solicitar”. Este no es el contrato definitivo, sino una para verificar que no hay obstáculos técnicos. En menos de una hora, recibirás un correo con un resumen de condiciones, y tendrás 48 horas para aceptarlas o rechazarlas sin penalización.
¡Este contenido te puede interesar! ¿Dónde solicitar un préstamo personal en línea?
Desembolso, contrato digital y pago mensual automático
Cuando aceptas la oferta, comienza la etapa final: el banco genera un contrato digital con lenguaje claro. Fírmalo con tu nombre completo escrito en un recuadro, o en algunas apps, con tu huella en la pantalla del celular. Al hacerlo, autorizas el desembolso a tu cuenta bancaria; este suele llegar en un plazo de 1 a 3 días hábiles, aunque muchas fintech lo hacen en horas. El contrato especifica la fecha exacta del primer cargo, que se realizará automáticamente desde tu cuenta, como un recibo de gas o luz. Para no caer en mora, el sistema te enviará recordatorios por SMS y notificaciones de la app. Si en algún mes tu cuenta no tiene saldo, la aplicación te dará un período de gracia de 3 días, pero luego aplicará intereses de demora.
- Firma electrónica: se realiza mediante una contraseña de un solo uso enviada a tu celular o un código QR.
- Transferencia bancaria: el dinero se envía solo a cuentas a tu nombre, para prevenir fraudes.
- Método de pago: puedes configurar cargo automático o pago manual desde la app, aunque el automático evita olvidos.
Recomiendo activ
¿Dónde solicitar un préstamo urgente en línea sin ir a una sucursal bancaria?
Para solicitar un préstamo urgente en línea sin pisar una sucursal bancaria, tienes que enfocarte en tres tipos de proveedores: los neobancos, las plataformas fintech de crédito y los agregadores de préstamos. Cada uno tiene procesos 100% digitales que validan tu identidad, analizan tu solvencia y depositan el dinero en cuestión de horas. Lo esencial es que prepares con antelación una identificación oficial vigente (INE, pasaporte o cédula), un comprobante de domicilio reciente (preferentemente con menos de 3 meses de antigüedad) y una cuenta bancaria a tu nombre para recibir la transferencia. También necesitarás acceso a tu correo electrónico y un número de teléfono móvil, porque las verificaciones se hacen mediante códigos SMS o enlaces de confirmación. Evita a toda costa los prestamistas que te pidan un pago por adelantado para gestionar el crédito, ya que es una señal clara de fraude. Los sitios confiables utilizan cifrado HTTPS, muestran su razón social y tienen contratos transparentes con la tasa de interés anual (TIA) y la comisión por apertura claramente especificadas. El primer paso es distinguir entre un neobanco puro, como N26 o Revolut, que te ofrecen líneas de crédito preaprobadas si ya tienes historial con ellos, y las fintech de crédito rápido, como Solvento, Konfío o Credijusto, que operan con algoritmos de scoring alternativo. Para una urgencia real, estas últimas suelen resolver en menos de 24 horas, pero debes leer la letra pequeña sobre penalizaciones por pago anticipado. Una opción menos conocida son las cooperativas de ahorro digital, que aunque tradicionalmente exigían presencia física, muchas ya tienen apps con alta biométrica y desembolsos inmediatos. La clave está en comparar no solo el tiempo de respuesta, sino el costo total del financiamiento, que incluye intereses, comisiones, seguros de vida y cualquier cargo por administración.
1. Neobancos y sus líneas de crédito exprés
Los neobancos, como Revolut, N26 o Vivid Money, son tu primera parada si ya tienes una cuenta activa con movimientos recientes. Estos operan con un modelo de confianza escalonado: si llevas al menos 3 meses con ingresos regulares y un saldo promedio positivo, te ofrecen un apartado de préstamos personales dentro de la misma aplicación. El proceso es completamente automatizado: seleccionas el monto (desde 500 hasta 5,000 euros), eliges el plazo de 6 a 24 meses y el sistema te muestra la cuota mensual antes de que confirmes. No hay sucursales, ni firmas en papel, y la transferencia llega a tu cuenta en menos de 10 minutos si la validación de identidad con selfie y documento es correcta. Eso sí, el tipo de interés suele ser más alto que el de un banco tradicional, pero compite favorablemente con las tarjetas revolving. Para acceder, solo necesitas que tu perfil esté completo con ocupación, dirección fiscal y una declaración de ingresos anual estimada. Si tu historial es corto, estos neobancos a veces te dan créditos puente de bajo monto para que demuestres capacidad de pago y luego amplían tu límite. La desventaja es que no negocian condiciones: lo que ves en la pantalla es lo que pagas, sin asesores humanos que intercedan por ti.
¡Este contenido te puede interesar! ¿Cuál es el mejor préstamo personal para mí?
2. Plataformas fintech de crédito inmediato
Las fintech como Spotcap, Onfido o la española HolaGana se especializan en desembolsar entre 300 y 15,000 euros en menos de 2 horas, prescindiendo por completo de la visita física. Su modelo se basa en el análisis de tu comportamiento digital: conectan con tu banca electrónica para revisar ingresos y patrones de gasto, y en lugar de pedir nóminas, usan tu actividad en redes sociales y el historial de pagos de servicios como señal de solvencia. El registro es manual en su app o web, pero te piden autorizar la lectura de tus transacciones bancarias mediante APIs de open banking (como Plaid o Fintech2). Una vez autorizado, el algoritmo decide en 15 minutos si aprueba y te transfiere vía transferencia instantánea. Las principales diferencias con los bancos son la flexibilidad en plazos (desde 30 días hasta 36 meses) y la posibilidad de fraccionar el pago sin penalización por cancelación anticipada. Pero ten cuidado: suelen cobrar una comisión de apertura del 2% al 5% y una tasa anual que puede superar el 30% en perfiles de mayor riesgo. Para una urgencia, prioriza las que ofrecen primer préstamo gratis sin comisiones, pero verifica que no tengan cuotas ocultas de mantenimiento mensual. La solicitud requiere que tu documento de identidad esté vigente y que la cuenta bancaria esté a tu nombre en la misma moneda del préstamo.
3. Agregadores de préstamos: comparadores y brokers digitales
Si quieres ver varias opciones sin llenar 10 formularios, los agregadores como Banco Santander Compare, Wirecard Compare o la española ComparAbanca actúan como intermediarios. Ellos recogen tus datos una sola vez y los envían a una red de 15 a 30 entidades (bancos, fintech y cooperativas) que compiten por tu crédito. El resultado es que recibes varias ofertas en tu pantalla con el importe, plazo y tasa anual, y tú eliges la que mejor se adapte. Son ideales para urgencias porque muchos procesan tu solicitud en tiempo real y te redirigen directamente al prestamista ganador, que deposita entre 30 minutos y 48 horas. La gran ventaja es que ahorras tiempo en investigación y puedes comparar el coste total del crédito (CAT) de un vistazo. Para usarlos, debes proporcionar un correo válido, un número móvil y tu información laboral, pero no necesitas adjuntar documentos porque el comparador reutiliza la validación de identidad que ya hiciste con el banco de origen. Ten presente que algunos agregadores reciben comisión de los prestamistas que te muestran primero, lo que puede
¿Dónde solicitar un préstamo urgente 100% en línea y sin visitar una sucursal?
Claro, vamos al grano. Buscar un préstamo urgente sin salir de casa es como pedir la cena por una app: todo se hace desde el sofá, con el móvil en la mano y esperando que llegue rápido. La clave está en encontrar plataformas que sean 100% digitales, desde el primer clic hasta que el dinero cae en tu cuenta. No hay fórmulas mágicas, pero sí caminos muy claros. Para empezar, olvídate de los bancos tradicionales que te piden cita previa y tres documentos notariados. Las opciones reales están en las fintech (empresas de tecnología financiera) y en los neobancos. Estos viven en internet, así que su proceso está pensado para que no pises una sucursal ni por error. Solo necesitas tu DNI, una cuenta bancaria a tu nombre y, en muchos casos, tu teléfono con la app del banco para que verifiquen tu identidad con una foto o un video selfie.
1. Las Fintech de Crédito Inmediato: La Vía Más Rápida
Aquí hablamos de empresas como Kueski, Yotepresto, o Credijusto (en México), o similares en otros países como Zinobe, o incluso plataformas como Aplazame o SeQura en España. Estas plataformas funcionan como intermediarios digitales. No son bancos, sino marketplaces de préstamos. Su web o app es su casa. El proceso es brutalmente simple: te registras, llenas un formulario con tus datos básicos y el monto que necesitas, y ellos, mediante un algoritmo, cruzan tu información con burós de crédito y fuentes alternativas (como tu historial de pagos de servicios o redes sociales) para decirte en minutos si eres candidato. Lo mejor es que la solicitud es 100% en línea y, si es aprobado, el dinero se transfiere el mismo día o al día siguiente. La desventaja es que suelen cobrar tasas de interés altas si no tienes historial crediticio, o si el monto es pequeño. Ejemplo: necesitas 5,000 pesos para una emergencia médica, entras, pones tus datos, y en 15 minutos tienes la oferta. Aceptas con un clic y el dinero llega por transferencia SPEI. Punto. Sin papeleo físico.
¡Este contenido te puede interesar!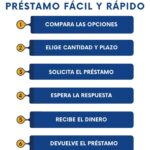 ¿Dónde conseguir un préstamo rápido y seguro?
2. Neobancos y Apps de tu Propio Banco: La Confianza de lo Digital
Los bancos que ya conoces (BBVA, Santander, Citibanamex, etc.) tienen sus apps, pero también hay bancos 100% digitales como Nu, Revolut, o incluso fintech con licencia bancaria como Ualá o Lemon. La ventaja aquí es que, si ya eres cliente, el proceso es aún más rápido porque ellos ya tienen tu información. No es que necesites abrir una cuenta nueva, sino que el préstamo es una opción dentro de su app. Por ejemplo, en BBVA, dentro de la app ves una pestaña que dice Préstamos y te dice cuánto te pueden prestar en base a tu historial con ellos. Lo aceptas, y el dinero cae al instante. Si no tienes cuenta, abrirla es en minutos con tu INE y selfie. Estos apps también ofrecen líneas de crédito que son como un colchón: las activas y usas solo lo que necesitas. La clave aquí es que el préstamo no es un producto separado, sino una función más de la cuenta, y el proceso es idéntico al de pagar con tarjeta: no hay sucursal, no hay fila, no hay firmas en papel.
3. Técnicas para No Caer en Trampas (La Parte que Nadie Cuenta)
Urgente no significa descuidado. Al buscar en línea, te encontrarás con webs que parecen sacadas de una película de terror. Antes de dar tu clic, aplica el test de las 4 C: (1) Comisión, la tasa de interés anualizada (CAT en México, TAE en España) debe ser clara y visible desde el inicio, no en letras chiquitas; (2) Condiciones, lee si hay penalizaciones por pago anticipado o si te cobran por la transferencia del dinero; (3) Contacto, una página seria tiene un teléfono real y un correo que responde, no solo un chat de bots; (4) Confianza, busca reseñas en Google y en foros como Reddit o Facebook, la opinión de otros usuarios es oro. Otra técnica es la del pre-aprobado. Las apps de tu banco a menudo te muestran un monto pre-aprobado sin que lo pidas. Eso es una señal de que ya te conocen y no te van a estafar. Si una web te pide que hagas un depósito inicial para activar el préstamo, es fraude. Los prestamistas legales nunca te piden dinero por adelantado. Recuerda: si es 100% en línea, el contrato se firma con un código de verificación por SMS o con tu huella digital en la app. Nunca por un ejecutivo que te llama por WhatsApp y te pide tu clave de banca en línea. Eso jamás. Con estas tres vías, ya tienes el mapa. Ahora, solo decide cuál se adapta a tu nivel de urgencia y a lo que te ofrece tu historial. La tecnología ya hizo el trabajo pesado: tú solo pones el dedo.
¿Cuáles son las mejores opciones para solicitar un préstamo personal en línea sin visita a sucursal?
El panorama digital ha transformado por completo la manera de gestionar las finanzas personales. Hoy, solicitar un préstamo sin pisar una sucursal no solo es posible, sino que se ha convertido en la opción preferida por su inmediatez y transparencia. La clave reside en elegir plataformas que combinen tecnología sólida, condiciones claras y un proceso de verificación de identidad ágil, sin sacrificar la seguridad de tus datos. A continuación, se desglosan las alternativas más destacadas, evaluadas bajo criterios de tasas competitivas, plazos flexibles y atención al cliente digital eficiente.
Plataformas fintech consolidadas con aprobación en minutos
Las fintech han revolucionado el crédito personal al eliminar la burocracia tradicional. Empresas como N26, Revolut o Kueski (dependiendo de tu país) ofrecen préstamos totalmente en línea, donde el algoritmo evalúa tu solvencia en tiempo real mediante datos bancarios vinculados y tu historial de comportamiento digital. El desembolso suele llegar en menos de 24 horas, y la gestión del contrato se firma con banca electrónica avanzada o biometría facial. Estas plataformas destacan por no requerir avales físicos ni documentación impresa, y sus tasas anuales equivalentes (TAE) son competitivas, aunque varían según el perfil de riesgo. La transparencia es absoluta: desde el inicio visualizas la cuota mensual, el costo total y las comisiones por amortización anticipada, sin letra pequeña oculta. Para maximizar tus opciones, prioriza aquellas que operan bajo supervisión de entidades regulatorias locales y que ofrecen simuladores que no penalizan tu score crediticio al consultarlos.
¡Este contenido te puede interesar! ¿Cómo solicitar un préstamo personal hoy?
- Verifica que la fintech esté registrada ante el banco central o autoridad financiera de tu país; esto garantiza que cumplen con normas de protección al consumidor.
- Compara las TAE en tres o más plataformas, pero presta atención al costo anual total (CAT) o su equivalente, que incluye seguros y comisiones adicionales.
- Elige fintechs que ofrezcan canales de soporte por chat en vivo 24/7 y que permitan cancelar la solicitud sin penalización durante las primeras 48 horas.
Bancos tradicionales con transformación digital integral
La banca clásica ya no es sinónimo de filas interminables. Entidades como BBVA, Santander o CaixaBank han desarrollado apps y portales web donde el cliente existente puede solicitar un préstamo personal sin visitar una oficina, gracias a la firma electrónica avanzada. La ventaja principal reside en la velocidad de aprobación para clientes con nómina domiciliada, ya que el banco ya posee tu historial de ingresos y gastos; la preaprobación puede aparecer en tu app como oferta personalizada con condiciones preferentes. El proceso incluye autenticación por doble factor, envío de documentación escaneada o fotografiada, y la posibilidad de elegir entre recibir el dinero en tu cuenta corriente o en una cuenta de ahorro digital. Aunque las tasas suelen ser ligeramente superiores a las de una fintech pura, ofrecen la solidez de una institución respaldada por un fondo de garantía de depósitos y una atención telefónica especializada. La clave es buscar en la sección de préstamos personales dentro de la app, donde hallarás simuladores que vinculan tu situación real sin comprometer tu historial crediticio.
- Revisa tu app bancaria regularmente; las ofertas preaprobadas aparecen como promociones personalizadas y suelen tener comisiones de apertura reducidas.
- Si tienes productos adicionales (seguros, planes de pensiones), úsalos como palanca para negociar una TAE menor, ya que el banco valora la vinculación.
- Confirmar que el contrato digital incluya cláusula de desistimiento de 14 días naturales, tal como exige la normativa europea en muchos países, para anularlo sin coste si cambias de opinión.
Plataformas de préstamos entre particulares (marketplace lending)
Una alternativa innovadora y cada vez más popular son los marketplaces de préstamos P2P, como Mintos o Bondora, que conectan directamente a inversores con prestatarios. Aquí, no tratas con una entidad bancaria, sino con una plataforma que evalúa tu perfil mediante una puntuación de riesgo propia y te asigna una tasa según el nivel de morosidad estimado. La solicitud es 100% en línea: completas un formulario detallado, la plataforma cruza tus datos con burós de crédito y fuentes alternativas (como pagos de servicios), y en menos de 48 horas recibes ofertas de múltiples inversores. La ventaja es la flexibilidad: puedes solicitar importes desde 1.000 hasta 50.000 euros, y los plazos van de 12 a 60 meses. Sin embargo, las tasas pueden ser más altas que las bancarias para perfiles con historial irregular, y no existe un fondo de garantía que proteja al prestatario ante prácticas abusivas; por ello, es crucial leer las políticas de resolución de disputas y verificar que la plataforma cumpla con la directiva europea de financiación participativa (Reglamento 2020/1503).
- Selecciona plataformas que publiquen estadísticas claras de impago por categoría de riesgo, no solo la tasa media ofertada.
- Comprueba si la plataforma permite la reestructuración del préstamo en caso de dificultades económicas, un servicio que muchas no ofrecen.
- Evita aquellas que te pidan cualquier pago por adelantado para garantizar la aprobación; son una señal de alerta de fraude.
Preguntas frecuentes
¿Dónde solicito un préstamo 100% en línea sin pisar una sucursal?
Puedes hacerlo desde la comodidad de tu sofá, con pijama y café en mano. Las opciones más confiables son las aplicaciones de tu banco actual, fintechs reguladas como Finvero o Konfío, y comparadores digitales como Círculo de Crédito. Solo necesitas tu celular, identificación oficial y comprobante de ingresos. El proceso tarda entre 15 minutos y 48 horas, según la institución. Evita páginas sin sellos de la CNBV o CONDUSEF; verifica que su URL empiece con https y lee reseñas en redes sociales antes de dar cualquier dato.
¿Qué requisitos piden para un préstamo sin sucursal y cómo cumplo con ellos?
Los requisitos básicos son: ser mayor de 18 años, tener una cuenta bancaria activa, comprobante de ingresos (nómina, factura o estados de cuenta) y un historial crediticio decente. Para cumplirlos sin drama: digitaliza tus documentos en PDF, asegúrate de que tu buró de crédito no tenga manchas recientes y usa tu e.firma si tienes actividad empresarial. Muchas apps hacen pruebas en segundos con solo tu CURP y RFC; si no pasas, mejora tu score pagando deudas chicas o usando tarjetas garantizadas antes de reintentar.
¡Este contenido te puede interesar! ¿Dónde abrir una cuenta de inversión?
¿Qué pasa si necesito hablar con un humano pero no quiero ir a sucursal?
Casi todas las plataformas digitales ofrecen atención por WhatsApp, chat en vivo o videollamada, con horarios extendidos (7 am a 11 pm). Por ejemplo, Hey Banco y Klar tienen agentes por chat que te guían en el proceso de préstamo sin que pises nada. Si surge un problema complejo, como una aclaración de pago, usa el correo certificado o la línea telefónica directa que aparece en su app. Guarda siempre el folio de tu conversación; en caso de controversia, CONDUSEF lo acepta como evidencia.
¿Cómo sé que un préstamo online es legal y no me van a estafar?
Tu radar antimafias: verifica que la entidad esté registrada en el SIPRES de la CNBV (búscala por su nombre exacto) y que tenga aviso de privacidad claro. Desconfía de los que piden adelantos o fianza antes de dar el dinero; eso es fraude clásico. Lee los términos en la letra pequeña: si la tasa anual supera el 60%, huye. Checa que su página tenga candadito en la barra, política de reembolso y testimonios verificables en Google Maps. Con estos pasos, tu dinero está más seguro que en una alcancía de cerámica.
Deja una respuesta