¿Cuál es el mejor préstamo personal para mí?
Elegir un préstamo personal no es solo comparar tasas; es alinear plazos, comisiones y cuotas con tu flujo de caja real. Aquí desglosamos, sin rodeos, los criterios que separan una buena decisión de un dolor de cabeza financiero.
¡Este contenido te puede interesar! ¿Dónde conseguir un préstamo rápido y seguro?
¿Cuál es el mejor préstamo personal para mí?
Elegir un préstamo personal no se trata de buscar el anuncio más llamativo, sino de encontrar la opción que se adapte a tu perfil financiero y a tus metas concretas. No existe una respuesta universal; la mejor alternativa depende de factores como tu historial crediticio, el monto que necesitas, el plazo que prefieres y, sobre todo, tu capacidad de pago. Analizar estas variables te permitirá tomar una decisión que no comprometa tu estabilidad económica.
Evalúa tu perfil crediticio antes de comparar
Antes de solicitar cualquier oferta, es imprescindible conocer tu score crediticio y revisar tu historial en los burós de crédito. Las entidades financieras utilizan esta información para determinar el riesgo y, por tanto, la tasa de interés que te ofrecerán. Si tu puntaje es alto, tendrás acceso a condiciones más favorables, como tasas bajas y plazos flexibles. Si es regular o bajo, tu estrategia deberá centrarse en buscar préstamos con requisitos más accesibles o incluso considerar un codeudor, aunque esto implique pagar un costo mayor.
Compara tasas de interés y costos totales
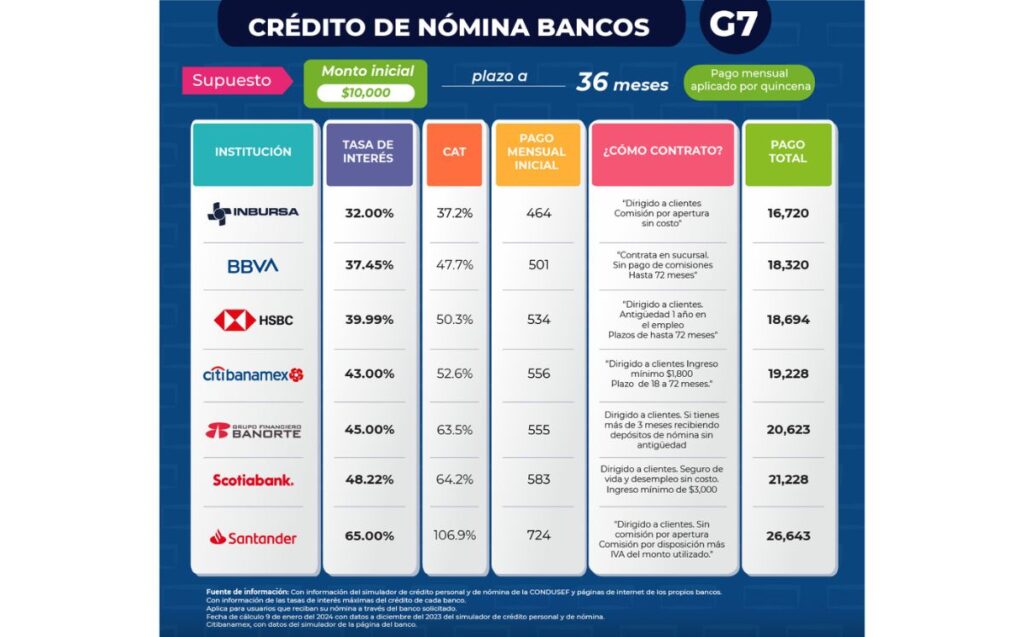
La tasa de interés que te ofrecen en la publicidad puede ser engañosa, ya que a menudo se trata de una tasa anualizada sin incluir comisiones ni seguros. Para saber cuál es el préstamo más conveniente, debes comparar el Costo Anual Total (CAT), que integra todos los gastos en un solo indicador. Además, presta atención a si la tasa es fija o variable; en un entorno de incertidumbre económica, una tasa fija te dará tranquilidad al saber exactamente cuánto pagarás cada mes durante todo el plazo.
¡Este contenido te puede interesar! ¿Cómo solicitar un préstamo personal hoy?
Piensa en el destino del dinero y la flexibilidad de pago
El propósito del préstamo influye directamente en qué producto elegir. Si necesitas consolidar deudas, busca un préstamo con cuotas que no superen el 30% de tus ingresos netos y que te permita cancelar anticipadamente sin penalización. Para proyectos personales como viajes o mejoras en el hogar, valora la flexibilidad de los plazos y si la entidad te permite aumentar o disminuir las cuotas según tu flujo de caja. También verifica si ofrecen períodos de gracia o la posibilidad de diferir pagos en caso de imprevistos.
| Criterio | Préstamo con garantía | Préstamo sin garantía |
|---|---|---|
| Tasa de interés | Más baja, por el respaldo del bien | Más alta, por mayor riesgo para el banco |
| Monto máximo | Puede ser hasta el 80% del valor del bien | Generalmente limitado a tus ingresos y score |
| Plazo de pago | Largo plazo, hasta 20 años en vivienda | Plazos cortos o medios, de 1 a 7 años |
| Riesgo personal | Puedes perder el bien si no pagas | No pierdes bienes, pero afectas tu historial |
| Velocidad de aprobación | Más lenta, requiere avalúo y trámites | Rápida, aprobación en horas o días |
¿Cuál es el mejor préstamo personal para mí? Guía para comparar opciones y tomar una decisión informada
¿Qué préstamo personal se adapta mejor a mi perfil financiero y necesidades?
Determinar qué préstamo personal se adapta mejor a tu perfil financiero y necesidades no es cuestión de elegir el que tenga la tasa más baja a simple vista, sino de hacer un ejercicio de introspección sobre tu situación real, tus objetivos y tu capacidad de pago. Cada prestamista, desde la banca tradicional hasta las fintechs digitales, evalúa tu historial crediticio, tus ingresos estables y tu relación deuda-ingreso de manera distinta. Si tu puntaje de crédito es sólido y buscas montos grandes, un banco tradicional te ofrecerá condiciones más favorables, pero si necesitas liquidez rápida o tienes un historial irregular, las plataformas en línea pueden ser más flexibles. La clave está en no dejarse seducir por la publicidad y, en cambio, calcular tu cuota mensual en proporción a tu presupuesto, considerando que ningún pago debería superar el 30-40% de tus ingresos líquidos. Además, debes distinguir entre deuda consolidada, gastos médicos, o proyectos personales, porque cada finalidad tiene un horizonte temporal y un riesgo asociado distinto. En esencia, el mejor préstamo no es el más barato, sino aquel que puedes pagar sin sacrificar tu estabilidad financiera, con plazos que no te asfixien y con condiciones transparentes que no escondan comisiones ocultas. Pregúntate: ¿para qué necesito el dinero realmente y qué estoy dispuesto a comprometer?
Evaluando tu puntaje crediticio y su impacto en la oferta
Tu historial financiero es el reflejo de tu comportamiento pasado, y las entidades lo leen como un mapa de riesgos. Un puntaje alto, típicamente superior a 700, te abre puertas a tasas anuales que pueden rondar entre el 8% y el 15%, mientras que un puntaje regular, entre 600 y 700, te llevará a tasas más elevadas, a veces hasta el 30%, dependiendo del mercado. Pero no se trata solo del número; también importa la consistencia de tus pagos, la antigüedad de tus cuentas y la utilización de tu crédito disponible. Si tu puntaje es bajo, no te desanimes, sino considera mejorar tu perfil antes de solicitar, pagando deudas pequeñas o disputando errores en tu buró. Las instituciones evaluarán tu relación deuda-ingreso, es decir, cuánto de tus ingresos mensuales ya está comprometido, y si esa proporción supera el 40%, probablemente rechacen tu solicitud o te ofrezcan montos reducidos. Tener claridad sobre este dato te permite anticipar qué préstamos son viables y cuáles serán rechazados, evitando consultas innecesarias que puedan penalizar tu score.
¡Este contenido te puede interesar! ¿Qué préstamo personal tiene la tasa más baja?
- Obtén tu reporte de crédito gratuito y revisa que no haya errores o cuentas duplicadas.
- Compara tu puntaje actual con los rangos que cada prestamista publica en sus requisitos.
- Si tu puntaje es menor a 650, considera esperar 3-6 meses para mejorar tu historial antes de solicitar.
Comparando tasas de interés, plazos y comisiones ocultas
La tasa de interés nominal es solo una pieza del rompecabezas, porque la tasa anual efectiva (TAE) incluye comisiones de apertura, seguros obligatorios y costos administrativos que pueden inflar el total hasta un 5% más. Un préstamo con una tasa publicitaria baja puede resultar más caro que otro con una tasa ligeramente mayor pero sin gastos adicionales. Debes calcular el costo total del crédito, es decir, cuánto pagarás en realidad al final del plazo, sumando todos los cargos. Los plazos más largos reducen tu cuota mensual, pero multiplican los intereses totales, mientras que los plazos cortos aumentan la presión mensual pero te liberan antes. Para necesidades como viajes o educación, un plazo de 12 a 24 meses es razonable, pero para consolidar deudas, quizás necesites hasta 60 meses para que la cuota sea manejable. Además, revisa si el préstamo tiene penalización por pago anticipado, porque si planeas liquidarlo antes, algunos bancos te cobran un porcentaje que puede frustrar tu estrategia. La transparencia es tu aliada: si un prestamista no te muestra la TAE de forma clara, desconfía.
- Solicita una cotización por escrito de al menos tres instituciones y compara sus TAE anuales, no solo las tasas nominales.
- Verifica si las cuotas son fijas o variables; las variables conllevan riesgo de aumento según índices de referencia.
- Lee la letra pequeña para detectar seguros de vida o desempleo que no puedes rechazar, ya que inflan el costo.
Adaptando el préstamo a tu propósito y flujo de caja mensual
Tu necesidad concreta define la estructura ideal del préstamo. Si necesitas dinero para un imprevisto médico, la velocidad de desembolso es prioritaria, y las fintechs pueden aprobar en horas, aunque cobren más; si es para un proyecto de emprendimiento, conviene un plan con período de gracia o cuotas crecientes, que algunas cooperativas ofrecen. Para consolidar deudas de tarjetas, busca un préstamo con monto que cubra todo el saldo y con una tasa significativamente menor a la del plástico, ya que de otra forma no tiene sentido. Tu flujo de caja es el juez final: toma tu ingreso neto mensual y réstale tus gastos fijos, y esa cifra será tu pago máximo realista, no el que el banco te aprueba con base en tu bruto. Además, considera un colchón de emergencia equivalente a 3 meses de cuota, porque la vida da giros inesperados y no querrás entrar en mora. Alinear el préstamo con tu propósito evita el error común de pedir más de lo necesario solo porque te lo ofrecen, lo cual termina en dinero malgastado en consumo no esencial.
- Define claramente el monto exacto que necesitas y añade solo un 5% como margen para gastos imprevistos.
- Calcula tu pago máximo mensual restando del ing
¿Qué préstamo personal se adapta mejor a mi perfil financiero y necesidades?
Para determinar qué préstamo personal se adapta mejor a su perfil financiero y necesidades, es imprescindible realizar un análisis meticuloso que combine su situación económica actual, su historial crediticio y el propósito específico del crédito. No existe una solución universal; la elección correcta depende de variables como la tasa de interés (fija o variable), el plazo de amortización, las comisiones por apertura o cancelación anticipada, y la flexibilidad de las cuotas. Un perfil con ingresos estables y buen historial puede acceder a condiciones preferentes, mientras que quien busca consolidar deudas o financiar un gasto imprevisto deberá priorizar la rapidez de aprobación o la posibilidad de reestructurar pagos. La clave está en contrastar ofertas de diferentes entidades, leyendo la letra pequeña y calculando el costo total del financiamiento, no solo la cuota mensual.
Evaluación de su perfil financiero: ¿Qué indicadores determinan su elegibilidad y condiciones?
El primer paso para seleccionar un préstamo personal es conocer cómo las entidades financieras evalúan su capacidad de endeudamiento. Su perfil se compone de elementos objetivos que las instituciones ponderan para ofrecerle una tasa de interés y un límite de financiamiento. Entre los factores más relevantes se encuentran su nivel de ingresos netos mensuales, su estabilidad laboral (contrato indefinido versus temporal), su ratio de endeudamiento (el porcentaje de sus ingresos destinado a pagar deudas existentes) y, por supuesto, su historial crediticio en centrales de riesgo como ASNEF o RAI. Un perfil sólido, con un historial sin impagos y una relación deuda-ingreso inferior al 35%, obtendrá tasas competitivas y mayores plazos. Por el contrario, si presenta irregularidades o ingresos variables, algunas entidades podrían exigir un aval o aplicar un sobrecosto. Antes de solicitar, solicite un informe de su historial crediticio para detectar errores y proyectar una imagen fiel. - Analice su nómina o extractos bancarios de los últimos seis meses para calcular su ingreso neto promedio, excluyendo ingresos extraordinarios. - Calcule su ratio de endeudamiento sumando las cuotas de tarjetas, hipotecas y otros préstamos, y divídalo entre su ingreso mensual. Si supera el 40%, considere primero consolidar deudas. - Revise su informe de impagos en ficheros como ASNEF o CIRBE (para préstamos superiores a 6.000 euros), y subsane cualquier error antes de aplicar. - Determine si su situación laboral (indefinido, autónomo con antigüedad) le permite optar a productos sin nómina, que suelen ser más caros.
Tipología de préstamos personales según su necesidad: Consumo, consolidación o liquidez rápida
Una vez definido su perfil, es momento de alinear el producto con el propósito del dinero. No es lo mismo solicitar un préstamo para comprar un vehículo que para afrontar una urgencia médica o unir varias deudas. Para consumo (viajes, reformas, bienes de equipo), los préstamos con plazos de 12 a 60 meses y cuotas fijas son idóneos. Para consolidación de deudas, busque un crédito que cubra el total adeudado y que ofrezca una única cuota más baja, aunque esto implique alargar el plazo y aumentar el costo total. Si la necesidad es de liquidez inmediata (menos de 48 horas), los préstamos 'online' ofrecen aprobación automática, pero con tasas más altas y plazos cortos (hasta 24 meses). En cambio, si la necesidad es financiar estudios o proyectos a largo plazo, opte por préstamos con carencia de capital inicial, donde solo paga intereses durante los primeros meses. - Para consumo habitual, seleccione préstamos con TAE (Tasa Anual Equivalente) inferior al 8% y sin comisión de apertura, comparando al menos tres bancos. - Para consolidar deudas, priorice préstamos que permitan cancelar anticipadamente sin penalización, y verifique que el nuevo plazo no duplique el período original. - Para necesidades urgentes, evite los créditos 'exprés' y prefiera microcréditos cooperativos o entidades reguladas, siempre con letra pequeña transparente. - Para financiar formación, busque productos con períodos de carencia opcionales y que acepten ingresos variables, como los ofrecidos por cajas de ahorro de ámbito regional.
Comparativa práctica: ¿Cómo leer las condiciones para evitar errores costosos?
La comparación no debe limitarse a la TAE, pues este indicador puede ser engañoso si incluye o excluye ciertos gastos. La mejor metodología es calcular el Coste Total del Préstamo (CTP) o, al menos, la TAE real, que incluye comisiones y seguros asociados. Solicite siempre un documento de información normalizada europea (FINE) en cada entidad, que desglosa el importe, el tipo de interés nominal, la TAE y las cuotas. Además, preste atención a las comisiones por estudio (que deberían ser gratuitas si está preaprobado) y por reclamación de impagos. Un error común es elegir el préstamo con la cuota más baja, pero esto suele implicar plazos más largos y un mayor sobrecoste. Por el contrario, la cuota más alta puede ser viable si su margen de ahorro lo permite, reduciendo los intereses totales en un 30%. Utilice simuladores online con su perfil real y no con datos hipotéticos. - Compare el desglose de la TAE en todas las ofertas, identificando si incluye seguros de vida o protección de pagos, que a veces son optativos pero se sobrentienden. - Solicite el FINE (Ficha de Información Normalizada Europea) y verifique que el interés es fijo, variable o mixto, y si hay cláusulas de suelo o techo. - Calcule el coste total en euros sumando todas las cuotas más comisiones, y compárelo con el capital prestado para conocer el sobrecoste exacto. - Verifique las penalizaciones por cancelación anticipada: si prevé pagar antes del fin del plazo, exija que no superen el 0,5% del capital amortizado en los
¿Cómo elegir el préstamo personal más adecuado según mi perfil financiero?
Elegir un préstamo personal no se trata de encontrar la oferta con el número más pequeño, sino de alinear cada condición con tu realidad financiera. Tu perfil (ingresos, estabilidad laboral, historial crediticio y capacidad de ahorro) determina qué tipo de crédito es una herramienta y cuál se convierte en una trampa. El error más común es fijarse solo en la TAE, ignorando costos ocultos, plazos rígidos o cuotas que comprometen más del 30% de tus ingresos netos. Para decisiones precisas, empieza por calcular tu cuota máxima asumible (ingresos mensuales estables menos gastos fijos y un colchón de emergencia del 10%). Luego, exige una simulación desglosada que incluya comisión de apertura, seguro de vida obligatorio y penalizaciones por amortización anticipada. Compara siempre tres escenarios: plazo corto (mayor cuota, menor interés total), plazo medio (equilibrio) y plazo largo (cuota mínima, pero pagas hasta 40% más en intereses). Tu historial crediticio juega a favor: si tienes score alto (más de 700), negocia la tasa; si es medio, busca entidades digitales con scoring alternativo que premien tu flujo de caja, no solo tu historial. Por último, asegúrate de que el contrato permita reestructurar la deuda sin castigos, porque los imprevistos no avisan.
Análisis de tu capacidad de endeudamiento real antes de solicitar el préstamo
La capacidad de endeudamiento no se calcula con una fórmula genérica, sino con un examen honesto de tu flujo de caja mensual. Para ello, suma todos tus ingresos netos (salario, freelance, rentas) y réstale gastos fijos ineludibles (vivienda, servicios, transporte, alimentación, deudas existentes). El resultado es tu excedente disponible; de ese monto, destina máximo un 70% a la cuota del préstamo, reservando el 30% restante para imprevistos médicos o reparaciones. Las entidades usan la regla del 30/70, pero tu perfil exige más: si tus ingresos son variables (comisiones, autónomo), usa el promedio de los últimos 6 meses y aplica un factor de seguridad del 15% menos. Además, verifica tu relación deuda-ingreso (DTI); si supera el 40%, ninguna oferta será beneficiosa, sin importar lo atractiva que parezca la TAE.
- Calcula tu excedente líquido: ingreso total mensual menos todos los gastos fijos y variables recurrentes (no uses ingresos brutos, solo netos).
- Aplica una prueba de estrés: simula un aumento de 2 puntos porcentuales en la tasa de interés y verifica si aún puedes pagar la cuota sin tocar tu fondo de emergencia.
- Revisa tu historial de pago en la central de riesgos; si tienes pagos atrasados en los últimos 12 meses, tu capacidad real baja un 25% ante los ojos del prestamista, por lo que necesitarás un aval o una cuota inicial mayor.
Comparación avanzada de TAE, comisiones y seguros vinculados al préstamo personal
La TAE es solo la puerta de entrada; el costo real se esconde en las comisiones de apertura (1% a 5% del monto), los seguros de desempleo o invalidez (que elevan la cuota hasta en 15%) y las penalizaciones por pago anticipado (hasta el 2% del capital restante). Para tu perfil, exige un desglose completo en la ficha de información normalizada europea (si aplica) o en el contrato precontractual. Compara el costo financiero total (CFT), que incluye todos los gastos, no solo intereses. Si tu perfil es asalariado estable con contrato indefinido, rechaza los seguros obligatorios y negocia una bonificación del 0.5% en la tasa por domiciliar tu nómina. Si eres autónomo, acepta la inclusión de un seguro de impago (te dará mejor tasa) pero verifica que la prima no supere el 3% del monto anual. Además, usa el simulador de comparación que ofrecen los bancos centrales; estos permiten filtrar por CFT y no por TAE.
- Exige la ficha de transparencia con todas las comisiones, no solo las publicitarias; identifica si existe comisión por estudio, por cancelación total o parcial, y por reclamación de saldo.
- Calcula el CFT manualmente si la entidad lo oculta: suma intereses totales + comisión de apertura + primas de seguro + gastos notariales + gastos de administración, dividido entre el monto recibido y anualizado.
- Desconfía de las ofertas con TAE inferior al 5% si tu historial crediticio es corto; suelen compensar con seguros opcionales que se activan por defecto y penalizaciones por reestructuración.
Estrategias de negociación adaptadas a tu score crediticio y antigüedad laboral
Tu score crediticio (puntuación de riesgo) y tu antigüedad laboral son tus monedas de cambio en la negociación. Si tienes más de 700 puntos y más de 2 años en tu empleo actual, tu poder de negociación es alto: puedes pedir una reducción de hasta 1.5 puntos en la TAE, eliminación de la comisión de apertura y un periodo de carencia de 3 meses sin intereses. Para lograrlo, presenta ofertas de la competencia (simuladores impresos) y solicita una contraoferta oficial; las entidades suelen igualar o mejorar la condición si el trámite es digital. Si tu score es bajo (menos de 600), no intentes negociar la tasa; céntrate en reducir el plazo y ofrecer garantías adicionales (aval o nómina domiciliada) para compensar el riesgo. En ese caso, busca entidades que trabajan con scoring alternativo (analizan tus facturas de servicios o tu comportamiento de ahorro), no solo con buró tradicional. Antes de firmar, pregunta por la política de
Preguntas frecuentes
¿Cómo sé cuál es el préstamo personal que se adapta mejor a mi situación financiera?
Evalúa tu estabilidad de ingresos y tu historial crediticio. Si tu puntaje es alto, busca tasas fijas bajas; si es bajo, prioriza entidades que ofrezcan plazos flexibles sin castigos por pago anticipado. Calcula tu capacidad de endeudamiento (no destines más del 30% de tus ingresos mensuales) y elige un monto que cubra exactamente tu necesidad, sin excederte. Compara siempre el costo total (TEA incluida) y evita préstamos con comisiones ocultas. La mejor opción es aquella que no compromete tu futuro inmediato.
¿Qué diferencia hay entre un préstamo personal con interés fijo y uno variable?
El interés fijo mantiene tu cuota constante durante todo el plazo, ofreciendo previsibilidad y protección ante subidas del mercado; ideal si buscas estabilidad a largo plazo. El variable ajusta tu cuota según índices (como el Euríbor), lo que puede resultar más barato en momentos de tasas bajas, pero implica riesgo si suben. Si tu economía es ajustada o no toleras incertidumbre, elige fijo. Si tienes margen de ahorro y prevés tasas estables, el variable podría ser atractivo. Lee siempre la cláusula de revisión.
¿Es mejor un préstamo personal de un banco tradicional o de una fintech?
Los bancos tradicionales ofrecen seguridad, atención presencial y productos más regulados, aunque suelen requerir más documentación y plazos de aprobación largos. Las fintech (como N26 o Revolut) destacan por su rapidez, procesos 100% digitales y menores requisitos, pero a veces cobran intereses más altos por el riesgo asumido. Si valoras confianza y atención personalizada, elige banco; si priorizas inmediatez y comodidad digital, la fintech es válida. Verifica siempre que esté regulada por el banco central de tu país.
¿Qué plazo es el más conveniente para un préstamo personal?
Depende de tu objetivo: para deudas de corto plazo (electrodomésticos, viajes), opta por plazos de 12 a 24 meses; así pagarás menos intereses totales. Para inversiones grandes (renovaciones, educación), un plazo de 36 a 60 meses reduce la cuota mensual, pero aumenta el costo final. La regla de oro es alinear el plazo con la vida útil del bien o el beneficio esperado. No alargues innecesariamente; cada mes extra implica más intereses. Usa simuladores para comparar escenarios antes de firmar.
Deja una respuesta